
Empréstimos Pessoais: Forma Inteligente de Consolidar e Quitar Dívidas de Cartão de Crédito
A proliferação de cartões de crédito na sociedade atual adiciona conveniência a muitas de nossas vidas diárias. No entanto, esse acesso prontamente disponível ao crédito pode ter um custo para aqueles de nós que carregam saldos pesados de um mês para o outro. Se nossa dívida de cartão de crédito resultou de uma emergência financeira, falta de contenção ou como meio de obter pontos de recompensa, podemos nos ver sob o peso de saldos altos combinados com altas taxas de juros. Felizmente, se você é um desses usuários de cartão de crédito, existem vários métodos para ajudar a aliviar a carga. Vamos analisar algumas estratégias populares que você poderia usar para reduzir sua dívida de cartão de crédito, se não eliminá-la completamente.
Estratégias Avalanche vs. Bola de Neve
Os métodos avalanche e bola de neve são duas estratégias bem conhecidas para quitar dívidas. A estratégia avalanche envolve pagar primeiro o cartão de crédito com a maior taxa de juros. Um grande pagamento é feito no cartão com a maior taxa de juros e pagamentos mínimos são feitos em todos os outros cartões. Ao quitar os saldos com a maior taxa de juros primeiro, você geralmente pagará menos juros no geral.
Em contraste, a estratégia bola de neve envolve pagar a menor dívida primeiro e ganhar impulso à medida que cada dívida é quitada. Se você tem muitas dívidas pequenas, o número de faturas que recebe a cada mês pode parecer esmagador. A estratégia bola de neve permite que você se livre de várias dívidas individuais rapidamente.
A Estratégia do Empréstimo Pessoal
Um empréstimo pessoal pode oferecer alguns dos mesmos benefícios das estratégias avalanche e bola de neve. Consolidar sua dívida em um único empréstimo pessoal pode combinar a economia de uma taxa de juros mais baixa com a conveniência de um único pagamento a cada mês.
Bancos, cooperativas de crédito e outros credores oferecem empréstimos pessoais com valores de pagamento mensal fixos por períodos específicos. Em muitos casos, garantia não é necessária, e o dinheiro do empréstimo pode ser usado para o que você quiser, incluindo quitar cartões de crédito de alto juros. Se você tem um bom histórico de crédito e dívida de US$ 5.000 ou mais, um empréstimo pessoal pode ser uma boa opção. Vamos explorar alguns dos benefícios desta estratégia.
Taxa de Juros Mais Baixa
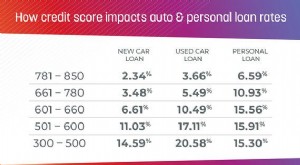
Com um empréstimo pessoal, como no método avalanche, o objetivo é manter sua dívida na menor taxa de juros disponível até quitá-la. Para obter esse benefício, a taxa de juros do seu empréstimo pessoal precisa ser menor que a maioria da sua dívida de cartão de crédito. Com taxas de juros de cartão de crédito indo bem além de 20% para muitos mutuários, mover essa dívida para uma taxa de juros mais baixa pode oferecer economia significativa. A taxa de juros disponível para você dependerá principalmente da sua pontuação de crédito. Quanto maior sua pontuação, melhor. Por exemplo, uma pontuação de crédito de 780 pode qualificá-lo para uma das taxas mais baixas, enquanto uma pontuação de crédito mais baixa pode resultar em uma taxa de juros mais alta.
Ao revisar ofertas de credores, pergunte sobre quaisquer taxas de originação ou similares associadas ao empréstimo, incluindo penalidades de pré-pagamento. Taxas de originação podem variar dependendo da sua pontuação de crédito, e nem todos os credores as exigem. Quaisquer taxas que você pague afetarão o custo total do seu empréstimo. Comparar a taxa percentual anual (APR), que inclui todas as taxas associadas ao empréstimo, permite que você veja o custo real de cada oferta de empréstimo.
Conveniência de Um Único Pagamento
Outro benefício de consolidar várias dívidas em um empréstimo pessoal é que você pode fazer um único pagamento em vez de muitos pagamentos ao longo do mês. Acompanhar um pagamento versus muitos vencendo em momentos diferentes pode ser muito mais fácil. Também pode ser motivador ver uma redução considerável no seu saldo a cada pagamento.
Além disso, seu pagamento de empréstimo pessoal será um valor fixo a uma taxa de juros fixa. Ao contrário de um cartão de crédito, você não será surpreendido por uma taxa de juros aumentada resultando em um pagamento mínimo mensal mais alto.
Possível Pagamento Menor
Seu pagamento mensal em um empréstimo pessoal também pode ser menor que os pagamentos mínimos combinados dos seus cartões de crédito. Isso é frequentemente o resultado da taxa de juros mais baixa no empréstimo pessoal. Você pode usar o dinheiro dessa diferença nos pagamentos para evitar assumir novas dívidas, economizar para uma grande compra ou criar um fundo de emergência.
Em alguns casos, seu pagamento mensal do empréstimo pode ser maior que os pagamentos mínimos combinados nos seus cartões de crédito. Um pagamento de empréstimo maior pode ajudá-lo a quitar a dívida mais rápido e resultar em você pagando menos juros no geral. É importante selecionar um valor de pagamento de empréstimo que funcione com seu orçamento e corresponda aos seus objetivos. Você nunca quer que o valor do pagamento do empréstimo crie um problema de fluxo de caixa que possa resultar em um pagamento atrasado.
Uma Data de Quitação Definida
Quando você faz o pagamento mínimo mensal a cada mês, muitas vezes não vê uma redução perceptível nos saldos dos seus cartões de crédito. Como o pagamento mínimo na maioria dos cartões de crédito é uma porcentagem do seu saldo atual, à medida que seu saldo diminui, seu valor de pagamento mínimo também diminui. Além disso, seu pagamento mínimo é frequentemente cerca de 1 por cento do seu saldo mais juros. Quando você paga tão pouco a cada mês, é difícil quitar a dívida rapidamente. Por outro lado, um empréstimo pessoal tem um prazo de empréstimo definido e um valor de pagamento definido. Você sabe quando sua dívida será quitada, e é uma meta que você pode trabalhar a cada mês.
Como um empréstimo pessoal tem um prazo definido, você sabe a data exata em que sua dívida será quitada.
Como Obter um Empréstimo Pessoal
O processo para obter um empréstimo pessoal é geralmente simples. A maioria dos credores pede que você complete uma aplicação online fácil. Usando as informações básicas que você fornece, o credor irá pré-qualificá-lo para um empréstimo e enviar uma oferta. Se você decidir aceitar a oferta do credor, o credor então verificará as informações que você forneceu antes de emitir uma aprovação final do empréstimo.
Pré-qualificação para um Empréstimo
Na maioria dos casos, completar uma aplicação online para pré-qualificar para um empréstimo será seu primeiro passo. Além do seu nome e informações de contato, você pode ser solicitado a fornecer sua data de nascimento, número do seguro social, renda, obrigações mensais e informações do empregador. Uma vez que o credor tenha suas informações básicas, eles realizarão uma verificação de crédito suave. Isso não afetará sua pontuação de crédito, mas permite que o credor forneça uma oferta de empréstimo. Ao revisar ofertas, observe o valor do empréstimo, valor do pagamento mensal, prazo e taxa de juros para encontrar o empréstimo que funcione melhor para você. Você vai querer ler os termos do empréstimo cuidadosamente. Penalidades de pré-pagamento e taxas de processamento podem aumentar o custo do seu empréstimo. Comparar a taxa percentual anual (APR) de cada oferta é útil porque leva em conta as taxas associadas ao empréstimo junto com a taxa de juros.
Aprovação Final
Depois de decidir pela oferta que deseja, você precisará fornecer alguns documentos adicionais para verificar suas informações antes de obter a aprovação final do empréstimo. Isso pode incluir documentos relacionados à sua renda, identificação e endereço. Por exemplo, uma cópia da sua carteira de motorista ou identidade estadual pode ser usada para verificar sua identidade. Um formulário W-2 e contracheques podem ser usados para documentar sua renda. Se seu empréstimo for aprovado após a revisão dos seus documentos, o credor pode realizar uma verificação de crédito dura com uma ou mais das agências de crédito. A última etapa do processo é o financiamento do seu empréstimo. A rapidez com que você recebe seu dinheiro depende do credor. Alguns conseguem encaminhá-lo para você dentro de um a dois dias após sua aceitação da oferta final do empréstimo.
Evitando a Recorrência
Depois de trabalhar tanto para quitar sua dívida, você pode estar determinado a evitar uma repetição da situação. Se for o caso, pode ser útil identificar como você adquiriu a dívida. Se foi resultado de uma grande despesa, você pode querer fazer depósitos regulares em uma conta poupança para criar um fundo de emergência. Se você desenvolveu alguns padrões de gastos ruins ao longo do tempo, você poderia se beneficiar de configurar um plano de orçamento mensal. Independentemente do motivo da sua dívida de alto juros, o objetivo final é estabelecer hábitos financeiros saudáveis que o ajudarão a evitar uma recorrência no futuro.
Estratégias de Cartão de Crédito
Fechar todas as suas contas de cartão de crédito depois de quitar os saldos pode ser uma opção que você está considerando. Afinal, isso removeria a tentação de gastar novamente. Por outro lado, fechar suas contas pode prejudicar sua pontuação de crédito porque ter cartões de crédito ativos ajuda a documentar sua capacidade de gerenciar dívida rotativa. Não há uma opção adequada para todos. Varia de indivíduo para indivíduo. Os sites da Federal Trade Commission e Consumer Financial Protection Bureau podem fornecer orientação nesta área. Além disso, os sites da Experian, Transunion e Equifax oferecem informações sobre como fechar contas de cartão de crédito pode afetar sua pontuação de crédito.
Se deve manter ou fechar suas contas de cartão de crédito depois de quitar os saldos depende da sua situação única.
Quando os saldos do seu cartão de crédito não estão diminuindo rápido o suficiente, um empréstimo pessoal pode ajudá-lo a economizar dinheiro em juros e quitar sua dívida de cartão de crédito mais rápido. Trocar sua dívida de cartão de crédito por um empréstimo pessoal pode resultar em benefícios adicionais, como uma taxa de juros mais baixa, a conveniência de um único pagamento, possivelmente um pagamento mensal menor e uma data de quitação definida. Com muitos credores oferecendo um processo de aplicação online fácil, não é complicado descobrir se um empréstimo pessoal é a melhor solução para sua dívida de alto juros.
Você pode saber mais sobre os recursos e benefícios específicos disponíveis com um empréstimo pessoal do Axos Bank e completar rapidamente uma aplicação online para sua oferta personalizada.
-

Empréstimo Pessoal vs. Cartão de Crédito: Qual Escolher?
Pode acontecer com qualquer um: você foi impactado por um anúncio bem posicionado nas redes sociais e agora precisa daquela frigideira multiuso cara (ou conjunto de travesseiros de espuma, ou assinatu
-
Economia para Férias: Evite Dívidas e Aproveite Sua Viagem
Pergunte a qualquer especialista financeiro e ele dirá que a melhor maneira de financiar suas férias é economizar para a viagem que você quer fazer. Pegar dinheiro emprestado para itens descartáveis —
Artigos em Destaque
- Transferência de Empréstimo Pessoal para Cartão de Crédito: Benefícios e Riscos
- Empréstimos Pessoais para Consolidação de Dívidas: Estratégia Inteligente
- Transferência de Dívida de Cartão de Crédito: Opções e Considerações
- Dívida Média de Cartão nos EUA: Análise Detalhada
- Entendendo a Dívida de Crescimento Mais Rápido nos EUA (Além dos Cartões de Crédito)
- Dívida de Cartão de Crédito da Geração X: Causas e Fatores Contribuintes
- Empréstimo Pessoal: Crédito Parcelado vs. Rotativo - Qual é o Ideal para Si?
- Empréstimo Pessoal vs. Cartão de Crédito: Qual é o Ideal para Você?
-
 Empréstimo Pessoal vs. Dívida de Cartão de Crédito: Estratégias Inteligentes de Gestão
Em algumas situações, vale a pena trocar um tipo de dívida por outro. Apesar de nossos melhores esforços para cobrir nossas despesas, a vida às vezes nos joga curvas, como reparos em casa ou carro que...
-
 Empréstimo Pessoal para Dívida de Cartão: Uma Solução Inteligente?
Você ficaria surpreso com o quão benéfico um empréstimo pessoal pode ser. Pontos-chave Empréstimos pessoais podem tornar o pagamento de cartão de crédito mais fácil. Você pode ser capaz de reduzir ...