
Alocação de Ativos: Guia Completo para Diversificação de Carteira
Quando está a construir a sua carteira, terá muitas escolhas sobre onde colocar o seu dinheiro. Ações (também conhecidas como stocks), obrigações, dinheiro, matérias-primas (coisas como prata ou petróleo bruto), mercados estrangeiros e nacionais, empresas pequenas e grandes — todos esses investimentos comportam-se de forma diferente. Por exemplo, as ações tendem a ter um risco mais elevado, mas também uma recompensa mais elevada. Historicamente, obtiveram um retorno relativamente alto sobre investimentos ao longo do tempo, mas também tiveram momentos de declínio acentuado. As obrigações, por outro lado, tenderam a aumentar de valor mais lentamente ao longo do tempo, mas também sofreram menos grandes perdas. Ao construir uma carteira, os investidores devem considerar quanto risco querem assumir e depois espalhar o seu dinheiro de acordo com essa tolerância ao risco. Isso é alocação de ativos.
A natureza precisa dessa alocação é uma questão de opinião. A Internet está cheia de conselhos infinitos, mas na realidade não há resposta certa: cada investidor tem uma tolerância ao risco diferente e um horizonte temporal diferente para investir (quanto mais tempo tem para investir antes de precisar do dinheiro, mais arriscada os consultores acreditam que a sua alocação de ativos deve ser).
Quais são as vantagens? Colocar todo o seu dinheiro no mercado de ações russo é provavelmente tolo. Há uma hipótese de superar todos os outros investimentos, mas há um risco provavelmente maior de que não o faça (e um risco significativo de que afunde). É essa uma hipótese que quer correr com, digamos, os seus fundos de reforma? Em suma, essa é a vantagem de espalhar os seus investimentos: garante que está investido em setores suficientes para poder aproveitar tendências positivas sem ser eliminado por negativas.
Mas para realmente tirar vantagem do princípio, tem de monitorizar e ajustar as suas alocações. Quando é mais jovem, quer uma proporção mais alta de ativos em investimentos mais arriscados; à medida que envelhece, quer mover dinheiro para lugares mais estáveis. Se perder a camisa em ações nos seus 30 anos, tem muito tempo para recuperar as perdas; se isso acontecer nos seus 80... bem, percebe a ideia.
Nota: Se não está disposto a pagar 1% a 2% dos seus ativos para contratar alguém para gerir os seus investimentos, criar uma carteira bem diversificada pode ser difícil de fazer sozinho. Fazer a investigação, comprar muitas ações e obrigações individuais — isso é complicado. Mas há formas de tirar vantagem do conhecimento profissional sem contratar o seu próprio consultor de riqueza. ETFs e fundos mútuos, por exemplo, são geridos por profissionais para criar uma boa alocação de ativos, e os fundos têm taxas relativamente baixas. Como investidor individual, ainda precisará de descobrir quais fundos comprar, mas isso é monumentalmente mais fácil do que escolher ações e obrigações individuais!
-
Alocação de Ativos: Guia Completo para Diversificação de Portfólio
Alocação de ativos é como seus ativos são divididos entre várias classes de ativos para reduzir risco e potencialmente aumentar seus retornos. Cada tipo de ativo — ações, títulos, e até dinheiro — per
-
Alocação Estratégica de Ativos para Investidores em Fundos: Guia de Diversificação
A importância da diversificação Às vezes parece que o baralho está marcado contra investidores pequenos ou de varejo. Esses investidores competem em um campo de jogo desigual contra grandes gestores
Artigos em Destaque
- Entendendo Graus de Risco: Guia para Investidores
- Entendendo a Preferência por Risco: Guia Completo
- Entendendo Aversão a Risco: Guia Completo para Investidores
- Alocação de Ativos (Asset Allocation): 4 Benefícios Essenciais para Investidores
- Value at Risk (VaR): Medida de Risco de Perda Máxima em Horizonte e Confiança
- Investimento Socialmente Responsável: Entenda a Alocação de Ativos
- Entenda a Aversão ao Risco nos Investimentos: Guia para Iniciantes
- Alocação de Ativos: Um Guia Completo para Investidores
-
 Alocação Tática de Ativos (TAA): Guia Completo da Estratégia
Alocação tática de ativos (Tactical Asset Allocation — TAA) refere-se a uma estratégia de gestão ativa de portfólio que altera as alocações de ativos para aproveitar tendências de mercado ou condições...
-
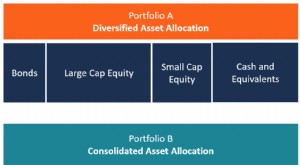 Alocação de Ativos: Guia Completo para Gestão de Risco de Investimentos
A alocação de ativos refere-se a uma estratégia de investimento na qual indivíduos dividem seus portfólios entre diferentes classes de ativos para minimizar riscos. As classes de ativos se enquadram e...