
Investindo no Canadá: Guia para Iniciantes na Construção de Riqueza
Quer aprender o básico de investir no Canadá? Bom, porque temos um prato cheio de conselhos financeiros valiosos, fresquinhos do forno.
Como Começar a Investir no Canadá
Seja você mora em um apartamento em Toronto ou Montreal, uma casa em Ottawa, ou sozinho com seus mexilhões de estimação em uma rocha na Ilha do Príncipe Eduardo, se você puder botar a mão em um "loonie" sobrando, você pode — e absolutamente deve começar a investir. A menos que você tenha saldos grandes no cartão de crédito — sempre quite dívidas de juros altos antes de fazer qualquer outra coisa.
Por que investir no Canadá
Investir no Canadá pode ser atraente para investidores em potencial devido à variedade de contas com vantagens fiscais disponíveis para residentes canadenses, bem como acesso a grandes mercados de ações como a Bolsa de Valores de Toronto (TSX). Muitos robo-advisors também oferecem oportunidades de baixo custo para investir no Canadá.
Escolha o tipo certo de conta
Como investidor iniciante, você deve determinar que tipo de conta abrir, mesmo antes de descobrir no que investir. Como ganhar dinheiro é o objetivo, você deve absolutamente aproveitar qualquer tipo de conta que permita vantagens fiscais. Dinheiro não gasto em impostos é basicamente um presente do governo.
Ganhe um bônus de $50 ao se cadastrar no Wealthsimple Invest. Comece com apenas um dólar e construiremos um portfólio de investimento personalizado para aumentar sua riqueza.
Planos de aposentadoria e pensão patrocinados pelo empregador tendem a ser os mais convenientes e vantajosos fiscalmente, já que uma quantia consistente pode ser deduzida sem dor do seu contracheque. Contas de aposentadoria são o que se chama de diferimento fiscal, significando que qualquer dinheiro que você contribuir será isento de impostos da CRA naquele ano, e só será tributado anos depois quando você sacar. O que é particularmente irresistível sobre pensões patrocinadas pelo empregador é que muitas empresas igualam uma certa porcentagem de suas contribuições, criando mais uma veia de dinheiro grátis que você deve absolutamente explorar.
Além de planos patrocinados pelo empregador, você pode experimentar crescimento de investimento com economia fiscal semelhante abrindo um Plano de Poupança para Aposentadoria Registrado (RRSP) ou uma Conta de Poupança Livre de Impostos (TFSA). RRSPs são de diferimento fiscal, significando que você não pagará imposto de renda sobre qualquer valor que contribuir, mas pagará impostos no saque, enquanto contribuições para TFSA serão tributadas como renda, mas você nunca mais será tributado sobre quaisquer ganhos de investimento. Só quando você tiver maximizado contas com vantagens fiscais deve investir através de uma conta pessoal, que não oferece isenções fiscais sobre investimentos ou seus ganhos.
Com a Wealthsimple, você se beneficiará de um portfólio de investimento personalizado, taxas baixas e aconselhamento financeiro humano. Cadastre-se agora e comece a investir em questão de minutos.
Escolha o provedor de investimento certo
Depois que você determinar que tipo de conta abrir, precisará decidir como comprará seu investimento. Não é algo que você pode simplesmente fazer sozinho; para comprar qualquer investimento, você precisará do que se chama de corretora para ajudar. "Corretora" é um termo muito amplo que simplesmente significa qualquer entidade que tem o direito de comprar títulos. Elas vêm em muitas formas diferentes, que incluem as seguintes categorias principais.
Corretoras de desconto: Corretoras de desconto tendem a ser empresas online que oferecem pouca ou nenhuma orientação pessoal aos clientes, e por serem tão enxutas, são geralmente a opção mais barata. São melhores para investidores que sabem exatamente o que querem e exigem um mínimo de ajuda. Empresas como essas às vezes exigem investimentos mínimos. Geralmente cobram uma comissão fixa por qualquer compra, independentemente do tamanho, variando de $5 a $10 por operação. Alguns provedores de investimento até oferecem negociação sem comissão. Corretoras de desconto empregam humanos que podem fazer operações, mas normalmente cobram taxas de operação consideravelmente mais altas caso você precise da assistência de um humano.
Bancos: Você tem que dar o braço a torcer para os velhos bancos de tijolo e argamassa. Não só servem todas as suas necessidades de pirulitos grátis, eles estão preparados para fazer muitas coisas relacionadas a dinheiro para você. Seja abrir uma conta corrente, executar uma transferência bancária ou magicamente transformar 50.000 de suas moedas de centavo em uma nota de 500 dólares. Naturalmente, alguns também estão equipados para investir.
Todos os bancos funcionam de forma diferente, informe-se antes de levar seu negócio de investimento para sua agência bancária local. Alguns bancos terão consultores financeiros internos. Eles podem parecer que têm seus melhores interesses financeiros em mente, mas muitas vezes seu salário é baseado em quantos produtos criados pelo banco eles podem vender para você. Você só saberá isso se ler os termos e condições que eles te entregam. Esses produtos são chamados de "fundos afiliados". Alguns podem vir carregados com comissões e taxas que você realmente não precisa pagar.
Consultores financeiros: Este é um ser humano real que vai gerenciar seu dinheiro para você. Eles se encontrarão com você periodicamente para discutir seu objetivo financeiro — representa a opção Bentley com porta-malas cheio de trufas aparadas.
Bons consultores financeiros oferecem um serviço valioso para clientes de alto patrimônio que têm que lidar com coisas complicadas de gente rica como criar trusts, garantir que futuras gerações nunca caiam do 1%. Seu serviço, é claro, é caro. Consultores geralmente cobram uma porcentagem anual de cada dólar que gerenciam, independentemente de terem ganho ou perdido dinheiro para você em qualquer ano, e, geralmente, quanto mais dinheiro você dá a eles para gerenciar, menores as taxas que cobram.
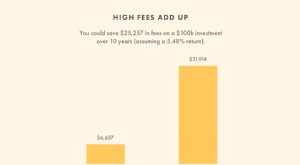
Investidores de "pequenas batatas" (ou seja, aqueles com menos de um milhão) devem esperar pagar 1% ou mais anualmente a consultores, o que pode não parecer muito, mas como muitos fundos de investimento vêm com suas próprias taxas de despesas de um por cento ao ano ou mais, soma-se rapidamente. Um por cento ao ano pode tirar mais de 25% ou mais do seu retorno ao longo do tempo.
Investidores canadenses pagam as maiores taxas de investimento de qualquer país desenvolvido no mundo — em média 2,4% de ativos sob gestão, um número que comerá dramaticamente quaisquer ganhos de investimento.
Claro, encontrar um bom consultor financeiro nem sempre é fácil; você teria perdido tudo se tivesse investido com Madoffs canadenses como esta maçã podre em Ottawa ou este canalha em Montreal. Ao tornar as estruturas de taxas de consultores mais transparentes, as regulamentações CRM2 da indústria de valores mobiliários estão ajudando a expor os maiores ratos da indústria.
Serviços de investimento automatizado: Esses negócios, frequentemente chamados de robo-advisors, mal existiam uma década atrás, mas de muitas maneiras revolucionaram a forma como canadenses investem. Muitos serviços de investimento automatizado oferecem a seus clientes fundos negociados em bolsa (ETFs) de custo muito baixo. Esses fundos espelham automaticamente índices principais como o S&P/TSX Composite em vez de empregar gestores de fundos que tentam superar o mercado.
O "robo" em robo-advisor refere-se ao fato de que computadores mantêm automaticamente as contas. Taxas baixas são a chave do seu apelo, já que estudo após estudo demonstraram que historicamente fundos passivos superam fundos geridos ativamente no longo prazo.
Taxas mais baixas significam que mais ganhos de investimento ficam na conta e podem crescer através do poder quase miraculoso da composição. Se pagar um ou dois pontos percentuais em taxas não soa como algo para se preocupar, confira este exemplo do consultor financeiro de Toronto Kurt Rosentreter que mostrou como reduzir 2 pontos percentuais nas taxas anuais poderia dobrar o valor de um investimento após 25 anos.
Plataformas de investimento automatizado variam muito em quanto, se algum, aconselhamento humano e suporte oferecem aos clientes. Se você é do tipo que liga para suporte técnico para ajudar a abrir a geladeira, investigue antes de escolher investir.
Investimento Online no Canadá
A tecnologia agora permite que você aperte um botão no seu telefone e tenha uma tigela fumegante do pho mais delicioso de Toronto materializar sob seu nariz. Faz sentido que agora você possa investir sem nunca ter que aparecer em um escritório e arriscar sentar a favor do vento do hálito pós-almoço de um banqueiro.
Há apenas alguns anos, investir online podia ser um assunto menos simplificado que envolvia impressão e assinatura de PDFs e idas ao correio. O surgimento de serviços de investimento automatizado eliminou os vestígios de cavalo e carruagem da indústria financeira, permitindo que qualquer conta seja aberta em questão de minutos, e totalmente gerenciada com um smartphone.
Graças à tecnologia, investir no Canadá hoje não poderia ser mais fácil ou barato. Existem uma variedade de bancos online e robo-advisors nos quais você pode escolher investir seu dinheiro. Alguns serviços de investimento automatizado não têm saldo mínimo, então você pode investir a partir de um dólar.
Escolha o Investimento Certo
Agora que você escolheu a conta certa para abrir e o provedor de investimento certo, é hora da parte divertida! Como você deve investir sua pilha de Dólares Canadenses que separou? Há várias opções, do mercado de ações a fundos a imóveis.
Investimento no Mercado de Ações no Canadá
Claro, não há garantia com qualquer investimento, mas para aqueles que toleram o risco, investir no mercado de ações é outra opção. Existem várias maneiras de mergulhar no mercado. Você pode focar no que espera ser um punhado de grandes vencedores escolhendo ações individuais, um caminho que pode levar a grande fortuna… ou ruína total. A maioria dos estudos mostra que até profissionais pagos para escolher ações falham em superar o mercado geral no longo prazo.
Você pode deixar um profissional lidar com a escolha, adquirindo cotas de fundos mútuos, essencialmente apenas pacotes de ações montados por um gestor de fundos. Você paga pela expertise de escolha de ações na forma de taxas de gestão.
Taxas de gestão típicas para gestores de fundos mútuos ficam em cerca de 1% do valor total do fundo. Esta é uma taxa de despesa anual bastante típica. Se você já viu um gestor de fundo dirigindo um Porsche ou fretando um iate no sul da França, começará a entender o tipo de dinheiro que um número tão pequeno representa.
Nada é melhor em consumir crescimento de investimento de longo prazo do que taxas. Ao investir em ações, certifique-se de verificar as taxas cobradas quando você compra e vende ações. Negociação sem comissão permitiu que investidores acessem os mercados de ações mas com uma fração das taxas que tinham que pagar anteriormente.
Investindo em Fundos
Na última década, muitos investidores canadenses conseguiram reduzir esse arrasto em seus investimentos colocando dinheiro em fundos de baixo custo que acompanham o mercado de ações como um todo. Esses fundos são chamados de fundos negociados em bolsa (ETFs). Eles contêm grandes porções de investimentos incluindo ações, títulos, imóveis, etc. Não requerem gestão humana, e como resultado têm taxas de gestão consideravelmente mais baixas.
Comprar e vender ETFs é simples e acessível. Alguns provedores de investimento permitem que você comece a investir em ETFs sem saldo mínimo. Isso difere de investir em ações, onde o ponto de partida mínimo é o valor de uma única ação. Algumas ações custam milhares de dólares por uma ação, isso significa que você frequentemente precisa investir muito dinheiro adiantado para criar um portfólio equilibrado por conta própria.
Warren Buffett, tornou-se um dos homens mais ricos do mundo escolhendo ações individuais. Buffett aconselhou seus herdeiros a investir sua fortuna em fundos passivos de baixo custo. Eles eliminam os efeitos erosivos de ganhos de altas taxas de gestão e a bem documentada incapacidade da maioria dos gestores ativos que não são Warren Buffett de superar retornos de mercado. Você pode investir em ETFs diretamente através de corretoras de desconto ou com a ajuda de serviços de investimento automatizado de baixas taxas.
Investimento Imobiliário no Canadá
Talvez você tenha desenvolvido uma devoção quase religiosa ao Tarek e Christina do Flip or Flop. Talvez você tenha se sentido como uma criança sem sorvete assistindo da lateral anos de aumentos anuais de dois dígitos nos preços de imóveis em Toronto e Vancouver. Então, naturalmente você decide que sua fortuna está no investimento imobiliário. Grande aviso honk: é crucial fazer sua lição de casa antes de tentar virar — ou mesmo possuir imóveis.
O megaempreendedor canadense Joe Canavan, que construiu GT Global (Canadá) e Synergy Asset Management do zero, descobriu que podia ganhar muito mais dinheiro investindo em ações do que em imóveis e desde então se tornou um evangelista do aluguel em vez de compra. Ao somar as taxas ocultas de imóveis, como impostos prediais, seguros e manutenção necessária, ele percebeu que podia acumular muito mais dinheiro no mercado de ações do que possuindo propriedade.
Não há garantias sobre o que o futuro reserva, mas nos últimos 25 anos, o Índice Composto S&P/TSX cresceu cerca de 325%, enquanto o preço médio de imóveis no Canadá subiu apenas cerca de 200%. Os dois centavos de Canavan sobre o tema:
"O que eu digo a muitos jovens empreendedores que me perguntam é: 'Não trave seu dinheiro em uma casa. Mantenha-se líquido o máximo que puder e invista cada dólar disponível no mercado de ações para que você possa continuar a construir e criar riqueza."
Você verá muitos viradores de casas ricos e bem penteados apresentando programas de TV, mas entenda que podem existir armadilhas devastadoras para investidores inexperientes. Aqueles que sentem um desejo ardente de investir em imóveis mas preferem não ter que consertar um telhado com vazamento ou rastrear o aluguel de junho de inquilinos que nunca atendem quando você liga, podem optar por investir através de fundos de investimento imobiliário, ou REITs, empresas que vendem cotas semelhantes a fundos mútuos em seus próprios investimentos imobiliários. Você também pode optar por investir em ETFs que incluem imóveis.
Conselhos para Investidores Iniciantes Canadenses
Investir no Canadá não precisa ser difícil. Você não precisa ter milhões também. Mas antes de decidir começar a investir, considere a quantidade de risco que você pode suportar. Se precisa acessar seu dinheiro no curto prazo, investir pode não ser para você. Em vez disso, poupar pode ser uma opção melhor.
Se não precisa do dinheiro por um tempo e está disposto a encarar os altos e baixos que vêm com investir, então é uma opção que vale a pena considerar. Aqui estão alguns dos nossos melhores conselhos para investidores iniciantes.
1. Comece a Investir o Mais Cedo Possível
Nosso melhor conselho é começar a investir o mais cedo possível. A ferramenta mais poderosa que você tem é o tempo, graças ao poder miraculoso da composição. É o que Warren Buffett chama de oitava maravilha do mundo e pode transformar uma pequena pilha de dinheiro em uma grande se você der tempo.
2. Invista Regularmente
Outro conselho é investir regularmente, mesmo que seja uma quantia pequena. Fazer algo tão simples como abrir mão do seu Frappuccino diário pode não parecer muito, mas pode render muito a longo prazo. O crescimento do S&P 500 tem sido robusto ultimamente. Historicamente, subiu cerca de 7% ao ano desde 1928. Abrir mão de um Frappuccino de $5 por dia renderia cerca de $1.825 por ano, isso é $36.500 em vinte anos. Agora, se você tivesse investido esse dinheiro do Frappuccino em um investimento que acompanhasse o S&P 500 — você teria se encontrado com quase $80.000. Claro, não há garantias em investir, e seus resultados futuros podem não corresponder a esses retornos.
Quando você receber renda adicional que não esperava, como um aumento ou bônus, considere guardar esse dinheiro. Se você conseguia viver confortavelmente antes de receber a renda adicional, não vai sentir falta. Muitas plataformas de investimento permitem transferir automaticamente uma quantia definida a cada mês. Configure isso de forma que o dinheiro seja debitado da sua conta no dia do pagamento — você nem vai sentir falta.
3. Tenha Cuidado ao Escolher Ações
Escolher apenas algumas ações é como colocar todos os ovos na mesma cesta. Tem o potencial de acabar muito bem ou virar muito mal. Criar um portfólio diversificado é uma opção melhor. Investir em ETFs permite que você faça exatamente isso. ETFs são fundos de investimento que contêm grandes porções de investimentos incluindo ações, títulos, imóveis, etc. Quando você investe em ETFs, ajuda a espalhar o risco. ETFs de índice tentam acompanhar o mercado e no passado tenderam a ter retornos muito bons ao longo do tempo devido ao crescimento do mercado de ações. Isso não quer dizer que essa tendência continuará — não podemos prever o futuro.
Investir é complicado. Nós tornamos simples. Comece a investir com a Wealthsimple.
4. Inscreva-se no RRSP da sua Empresa
Se você tem um emprego em tempo integral, há uma maneira totalmente indolor de fazer esse experimento do Frappuccino funcionar. Você também provará as incríveis vantagens de economia fiscal que a Agência de Receita do Canadá configurou para recompensar poupadores de aposentadoria. Você pode se inscrever no RRSP coletivo da sua empresa, ou outro plano de pensão da empresa, e configurar para deduzir automaticamente uma quantia fixa e razoável de cada contracheque. Freelancers também podem participar, auto-investindo através de uma conta corrente vinculada.
5. Invista Independentemente dos Retornos Recentes
Se você tentar descobrir quando investir e quando ficar de fora, quase certamente falhará. Isso se chama market timing, e como humanos são incrivelmente ruins em julgar fundos e topos do mercado, é uma estratégia perdedora indiscutível. Em vez disso, invista como um relógio, nos dias em que o mercado parece estar indo para o porão e nos dias em que está disparando para as nuvens. O efeito será que você fará média de custo em dólares (dollar cost averaging), uma estratégia que significa que, a longo prazo, você pagará o preço médio por um investimento.
6. Considere Investimento Automatizado
Investir no Canadá nunca foi tão fácil. Investimento automatizado permite que você invista seu dinheiro com pouco ou nenhum conhecimento do mercado de ações. Você pode abrir uma conta e fazer uma pesquisa de risco para descobrir o portfólio certo para suas necessidades. Esta é uma boa opção para pessoas que sabem pouco sobre investir ou não têm tempo para negociar por conta própria. Ainda há lugar para negociação de ações individuais, mas, de certa forma, escolha de ações é um pouco como jogar. Você só deve investir dinheiro que está disposto a perder. Investimento automatizado permite que você tenha um portfólio mais equilibrado e aproveite ETFs de índice de baixo custo que acompanham o mercado.
Ganhe um bônus de $50 ao se cadastrar no Wealthsimple Invest. Comece com apenas um dólar e construiremos um portfólio de investimento personalizado para aumentar sua riqueza.
Certamente somos um pouco tendenciosos, mas achamos que o melhor lar para um investidor iniciante, ou um investidor centésimo, é a Wealthsimple. Oferecemos tecnologia de ponta, taxas baixas e o tipo de serviço personalizado e amigável que você talvez não achasse imaginável de um serviço de investimento automatizado. Cadastre-se agora ou encontre mais detalhes aqui.
-
ETFs Explicados: Guia Completo sobre Fundos Negociados em Bolsa
Um fundo negociado em bolsa, ETF na sigla em inglês, é um fundo de investimento que permite comprar uma grande cesta de ações individuais ou títulos governamentais e corporativos numa única compra. Pe
-

Comércio Conversacional: Guia Completo para Empresas
Há muito tempo, vivemos em uma economia de produto onde marcas competem umas com as outras para entregar os melhores produtos aos menores preços. Essa corrida não tem sido fácil, porém. A Amazon já ab
Artigos em Destaque
- Como Escolher o Gestor de Fundos de Investimento Certo: Guia Completo
- Melhores Opções de Investimento no Canadá para 2024 | Garanta seu Futuro Financeiro
- Investimento ESG: Guia Completo sobre Fatores Ambientais, Sociais e de Governança
- Opções de Venda (Put Options): Guia para Iniciantes para Proteger Investimentos
- Guia para Iniciantes em Investimentos: Começando com Confiança
- Entenda e Melhore o Seu Score de Crédito no Canadá
- Planejamento Financeiro Completo: Guia Prático para Construir Riqueza
- Entendendo Stablecoins Cripto: Guia Completo
-
 Investimento Verde: Um Guia Completo para Finanças Sustentáveis
Para a maioria das pessoas, ajudar o meio ambiente não significa reformular completamente a maneira como vivem. Significa simplesmente escolher formas mais sustentáveis de fazer o que já fazem. Como c...
-
 Comprar um Rolex: Guia Completo para Compradores de Primeira Viagem
Então quer comprar um Rolex? Este Guia de Compra de Rolex inclui o que aprendi ao passar um ano à procura do meu primeiro relógio Rolex. Honestamente, quando decidi que queria comprar um Rolex fiquei...