
Notas Vinculadas a Crédito (CLN): Explicação Completa
O que é uma Credit Linked Note?
Uma nota vinculada a crédito (CLN) é um derivativo de crédito que remunera investidores com base no pagamento de uma dívida. Envolve quatro partes: tomador, credor, trust (fiduciário) e investidor. O tomador pega empréstimo do credor. O credor faz um credit default swap (CDS) com o trust. O trust vende o CDS ao investidor. Isso elimina a necessidade de um segurador no empréstimo, mas todas as partes perdem se o tomador der calote.
Modelo de Credit Default Swap
O credor estabelece um CDS com o trust, pagando uma taxa anual (que pode ser repassada aos investidores). Em troca, o trust garante o pagamento ao credor se o tomador der calote — funciona como um seguro da dívida.
Modelo de Credit Linked Note
O trust consegue honrar essa garantia porque capta capital dos investidores. Se o tomador pagar a dívida, o investidor recebe o valor nominal do empréstimo mais a taxa anual do credor. Mas se ocorrer o "evento especificado" (calote), o investidor perde tudo. O trust não tem obrigação de reembolsar o principal — paga apenas a taxa de recuperação mais uma pequena taxa anual.
Problemas das CLNs
Funcionam bem com tomadores de boa qualidade de crédito. Em mercados com muitos tomadores não qualificados, a situação muda drasticamente — como na crise de crédito de 2007. Muitos tomadores não eram qualificados, mas os credores vendiam os CDS como se fossem. Trusts e investidores foram essencialmente enganados, acreditando comprar ativos valiosos.
Risco Sistêmico
O termo risco sistêmico aplica-se frequentemente às CLNs. Um empréstimo pode ser fracionado em várias partes, gerando múltiplos CDSs e CLNs. Um calote único causa pequenas perdas em vários trusts. Enquanto as perdas são pequenas, o risco é desprezível. Mas quando são grandes, o risco se amplifica. O risco sistêmico decorrente de forte exposição a CLNs foi razão chave para grandes perdas de investidores institucionais na crise.
-
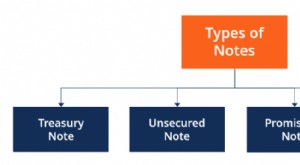
Entendendo Notas Promissórias: Definição, Tipos e Emissão
Uma nota é um título de dívida que obriga o emissor a reembolsar ao credor o valor principal do empréstimo e quaisquer pagamentos de juros dentro de um prazo definido. Indivíduos, empresas e até insti
-
Entendendo Trusts: Guia Completo para Gestão de Ativos e Planejamento Sucessório
Um trust é um veículo legal que permite a um terceiro, o trustee (fiduciário), deter e administrar ativos em um fundo fiduciário em nome de um beneficiário. Um trust expande muito suas opções quando s
Artigos em Destaque
- Carta de Crédito (LC): Um Guia Completo
- Entendendo o Crédito Bancário: Empréstimos para Pessoas Físicas e Jurídicas
- Trustee: Papéis, Responsabilidades e Dever Fiduciário Explicados
- Empresas Fiduciárias (Trust Companies): Serviços Fiduciários e Gestão de Ativos
- Unit Trusts (Fundos de Unidades): Estruturas de Investimento Explicadas
- Bare Trust (Trust Simples): Direitos do Beneficiário e Deveres do Trustee
- Dynasty Trusts: Preserve Riqueza através de Gerações
- Living Trusts (Trusts em Vida): Proteja Ativos e Evite Inventário
-
 Carta de Explicação para Hipoteca: Como Explicar Problemas de Crédito aos Credores
Sua aplicação de hipoteca deve passar por um processo de subscrição antes que você possa obter um empréstimo. Os credores exigem que você explique aspectos arriscados do seu histórico de crédito e qua...
-
 Declaração de Trust (Declaration of Trust): Definição, Finalidade e Termos-Chave
A Declaração de Trust é um documento legal usado para criar um novo trust ou confirmar os termos de um trust existente. Funciona como contrato entre o trustee (fiduciário) e o beneficiário sobre a adm...