
Compreender o Prazo de Vencimento: Um Conceito-Chave de Obrigações
O prazo de vencimento (term to maturity) é a vida restante de uma obrigação ou outro tipo de instrumento de dívida. A duração varia entre o momento em que a obrigação é emitida até à sua data de vencimento, quando o emissor é obrigado a resgatar a obrigação e pagar o valor nominal ao obrigacionista.
Durante a vida da obrigação, o emissor é obrigado a efetuar pagamentos de cupão a uma percentagem fixa acordada na data de emissão. O tempo de vencimento pode ser de curto ou longo prazo, e cada duração vem com taxas de juro variáveis. Obrigações com prazo de vencimento mais longo oferecem uma taxa de juro mais alta do que obrigações de curto prazo cujo vencimento é inferior a cinco anos.
Categorias de Obrigações Baseadas nos Prazos de Vencimento
As obrigações podem ser agrupadas em obrigações de curto prazo, intermédio ou longo prazo.
1. Obrigações de Curto Prazo
Uma obrigação de curto prazo tem um prazo de vencimento entre 1 a 5 anos. Podem ser emitidas por qualquer entidade, como corporações de grau de investimento, instituições governamentais e empresas classificadas abaixo do grau de investimento. São preferidas por obrigacionistas que procuram preservar o capital, pois tendem a aguentar-se melhor quando as condições de mercado são desfavoráveis. As obrigações de curto prazo são altamente líquidas; os investidores podem aceder ao seu capital com facilidade comparado a uma obrigação de longo prazo que tende a prender os investidores por um longo período.
2. Obrigações Intermédias
As obrigações intermédias têm um prazo de vencimento de 5 a 10 anos, e pagam retornos mais altos que as de curto prazo, mas mais baixos que as de longo prazo. São preferidas por investidores com maior tolerância ao risco e que esperam obter rendimentos mais altos no vencimento. Como desvantagem, obrigações com prazo de vencimento mais longo são mais afetadas por flutuações de preço do que obrigações com prazo de vencimento curto.
3. Obrigações de Longo Prazo
As obrigações de longo prazo têm um prazo de vencimento entre 10 e 30 anos. Geralmente pagam uma taxa de juro mais alta do que as de curto e intermédio prazo. Os emissores estão dispostos a pagar uma taxa mais alta em troca de bloquear o capital por um período mais longo. Geralmente, o prazo de vencimento para obrigações de longo prazo pode ser fixo ou alterado durante a vida da obrigação se o acordo incluir uma cláusula de venda (put), compra (call) ou conversão.
São preferidas por investidores que procuram maximizar retornos a longo prazo. Como desvantagem, as obrigações carecem da flexibilidade oferecida pelas de curto prazo. Se as taxas de juro aumentarem, o valor da obrigação cairá na mesma proporção. Além disso, emissores com outras obrigações pendentes com vencimentos mais curtos podem falhar nas suas obrigações.
O Que Acontece Quando as Obrigações Atingem o Vencimento
Se possui obrigações na sua carteira, é importante saber quando expiram e o tempo restante até à data de vencimento. Geralmente, ao expirar uma obrigação, o obrigacionista deve devolver o certificado à entidade emissora, que é o Governo Federal ou uma corporação.
O emissor pagará então o preço de emissão original ou o valor nominal da obrigação ao obrigacionista. Se o emissor não fez pagamentos de juros periódicos antes da data de vencimento, os obrigacionistas esperam receber o pagamento do principal mais todos os juros acumulados desde a emissão.
Os obrigacionistas também são obrigados a pagar impostos sobre quaisquer ganhos de capital na obrigação que detêm. Tipicamente, obrigações do tesouro e municipais podem ser isentas de impostos federais e locais, e os seus detentores não precisam de pagar tais impostos. Outras obrigações estão sujeitas a tributação dependendo das leis fiscais de cada país.
Por exemplo, se comprou uma obrigação de 1.000 dólares com desconto de 950 dólares, realizará um ganho de capital de 50 dólares. O ganho deve ser declarado na declaração de impostos anual. Se for uma perda de capital, pode ajudar a reduzir os impostos devidos.
Risco e Rendimento de Obrigações com Diferentes Prazos de Vencimento
Investidores podem escolher entre obrigações de curto, intermédio e longo prazo ao procurar instrumentos de rendimento fixo. A sua escolha é influenciada pela tolerância ao risco, horizonte temporal e objetivos. Tipicamente, obrigações de curto prazo vêm com baixo risco e baixos rendimentos. São preferidas por investidores cuja prioridade máxima é a segurança dos investimentos. Estão dispostos a sacrificar rendimentos mais altos oferecidos por intermédias e longas para obter maior estabilidade e baixo risco.
Por outro lado, obrigações de longo prazo proporcionam rendimentos mais altos e vêm com maior risco. Bloqueiam os fundos do investidor por um período mais longo, permitindo mais tempo para as taxas de juro influenciarem o preço da obrigação. Investidores com maior tolerância ao risco bloqueariam voluntariamente o seu dinheiro por um longo período em troca de rendimentos mais altos. No entanto, obrigações de longo prazo são mais voláteis que outros tipos. Podem não ser apropriadas para investidores que procuram recuperar o investimento em três anos ou menos.
Recursos Adicionais
- Ratings de Obrigações
- Duração Efetiva
- Termos de Obrigações de Rendimento Fixo
- Valor Nominal (Par Value)
-
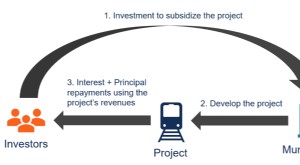
Títulos de Receita: Guia Completo para Investidores
Um título de receita (revenue bond) é um tipo de título municipal no qual o reembolso da obrigação é garantido principalmente pelas receitas operacionais de uma entidade. Títulos de receita são utiliz
-
Títulos Soberanos: Guia Completo sobre Dívida Nacional
Um título soberano é um título de dívida título de dívida emitido por um governo nacional para financiar programas de gastos, cobrir juros devidos ou pagar dívidas antigas. Como outros tipos de título
Artigos em Destaque
- Defeasance de Títulos: Entendendo uma Estratégia Financeira Chave
- Títulos de Participação nos Lucros: Entenda Rendimentos e Potencial
- Entendendo Títulos de Renda Fixa: Guia Completo para Investidores
- Títulos Chamáveis (Callable Bonds): Entendendo Direitos de Resgate do Emissor
- Títulos de Celebridades: Investindo em Fama e Propriedade Intelectual
- Títulos Conversíveis: Guia Completo para Investidores
- Fundos de Dívida e Fundos de Bonds: Guia Completo para Investidores
- Entendendo Títulos (Bonds): Um Guia Completo para Investidores
-
 Títulos Não Resgatáveis (Non-Callable Bonds): Características e Diferenças para Callable Bonds
Um título não resgatável (non-callable bond) só é pago no vencimento. O emissor não pode resgatar (chamar) o título antes da data de vencimento. Difere do título resgatável (callable bond), onde o emi...
-
 Títulos com Opção de Venda (Putable Bonds): Proteção do Investidor e Resgate Antecipado
Um título com opção de venda (putable bond) — também chamado put bond ou retractable bond — dá ao detentor o direito, mas não a obrigação, de exigir o resgate antecipado do título pelo emissor, antes ...