
Dispersão Explicada: Entendendo a Variabilidade dos Dados e Risco de Investimento
Dispersão é um termo que descreve a dispersão de valores em relação a uma variável específica. Pode ser medida através de:
- Amplitude (Range)
- Variância
- Desvio padrão (Standard Deviation)
Resumo
- A dispersão é a faixa de retornos potenciais que um investimento rende com base em seu risco, calculada usando retornos históricos ou volatilidade histórica baseada nesses retornos.
- Usa medidas estatísticas como alfa e beta, que determinam, respectivamente, se o investimento supera o mercado e seu risco relativo a um índice de mercado.
- Quanto maior o alfa positivo, mais o investimento supera o mercado; alfa negativo indica subperformance.
- O beta varia entre 1, >1 ou <1: 1 implica mesmo risco do índice, >1 mais risco, <1 menos risco.
Entendendo a Dispersão
Entre os inúmeros títulos para investir, muitos fatores são avaliados. Um exemplo é o risco inerente. A dispersão mede esse risco e dá aos investidores perspectiva mais clara sobre quais investimentos podem ser atraentes.
A dispersão do retorno de um ativo mostra a volatilidade. Quanto maior a faixa de retornos, mais arriscado e volátil é o ativo.
Exemplo: se um ativo rende historicamente entre +15% e -20%, é muito mais volátil que outro com faixa de +5% a -5%.
Alfa (Alpha)
Alfa mede se os retornos ajustados ao risco de um investimento ou portfólio superam o mercado. Avalia a performance comparando o retorno excedente do investimento ao retorno do índice de referência. Alfa positivo indica que a estratégia ou portfólio supera o mercado; alfa negativo indica o contrário.
Beta
A principal medida estatística de risco é o beta, que mede a volatilidade dos retornos de um ativo relativo ao mercado ou índice inteiro.
- Beta = 1: retornos e volatilidade do ativo movem-se em uníssono com o mercado.
- Beta > 1: ativo provavelmente supera o mercado em alta, mas é mais volátil. Ex.: mercado sobe 10%, beta 1,5 → ativo sobe ~15%. Em queda, ativo cai mais que o mercado. O beta amplifica retornos.
- Beta < 1: ativo é menos arriscado que o mercado e tende a ficar atrás dele. Ex.: beta 0,5, mercado sobe 10% → ativo rende ~5%.
Fórmula CAPM
O Modelo de Precificação de Ativos de Capital (CAPM) identifica o retorno requerido de um investimento, integrando beta e alfa. Assumindo portfólio diversificado, foca apenas no risco sistemático (de mercado) para determinar retornos esperados.
Rp = Rf + β(Rm - Rf) + α
Onde:
- Rp = Retorno realizado
- Rf = Taxa livre de risco (geralmente T-bill de 3 meses)
- Rm = Retorno do mercado
- β = Beta
- α = Alfa
A fórmula rearranjada para calcular alfa:
α = Rp - [Rf + β(Rm - Rf)]
O alfa é a diferença entre o retorno realizado do portfólio e o retorno esperado de mercado (retorno requerido).
Recursos Adicionais
- Divergência
- Retorno Esperado
- Retorno sobre Investimento (ROI)
- Retorno Negativo
-
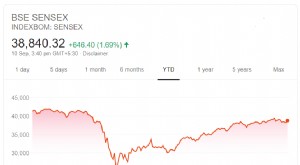
Sensex Explicado: Entendendo o Principal Índice do Mercado de Ações da Índia
O Sensex, também conhecido como Índice S&P BSE Sensex, é o índice de referência que acompanha a Bolsa de Valores de Bombaim (BSE) da Índia. O Sensex é composto pelas 30 maiores e mais negociadas ações
-
Entendendo o Spoofing no Trading Algorítmico: Definição e Impacto
O spoofing é uma prática disruptiva de trading algorítmico que envolve a colocação de ofertas de compra ou venda de contratos futuros e o cancelamento dessas ofertas antes da execução do negócio. A pr
Artigos em Destaque
- Entendendo Mercados de Leilão: Como os Preços São Determinados
- Padrão Candlestick Doji: Significado e Sinais de Trading
- Alocação Dinâmica de Ativos: Guia Completo
- Entendendo Mercados Espumosos: Riscos e Oportunidades
- Mercados Ineficientes: Causas, Anomalias e Implicações para Investidores
- Entendendo os Ciclos de Mercado: Tendências e Ambientes Económicos
- Entendendo a Profundidade de Mercado (Market Depth): Guia para Traders
- Entendendo Manipulação de Mercado: Definição, Táticas e Papel da SEC
-
 Rally no Mercado de Ações: Definição, Tipos e Estratégias
O que é um Rally? Rally é um período de alta contínua nos preços de ações, índices ou bonds. Termo amplamente usado pela mídia financeira (Bloomberg, Reuters) para descrever movimentos de valorização ...
-
 Entendendo Mercados Seculares: Tendências de Longo Prazo e Estratégias de Investimento
Um mercado secular é predominantemente impulsionado e impactado por elementos ou forças que provavelmente estarão presentes no futuro previsível. As forças podem impactar o preço ou valor de um ativo ...