
Entendendo a Curva de Crédito (Credit Curve): Guia para Investidores
A curva de crédito (credit curve) é a representação gráfica da relação entre o retorno oferecido por um título (instrumento gerador de crédito) e o tempo até o vencimento do título. Mede o sentimento dos investidores sobre risco e pode afetar o retorno dos investimentos. A diferença entre o primeiro vencimento na curva (a ponta curta) e o último vencimento (na ponta longa) determina a inclinação da curva.
Entendendo Curvas de Crédito
- A inclinação da curva costuma ser maior (inclinação ascendente) para empresas em setores cíclicos como varejo. É porque a probabilidade de tais empresas darem default ao longo do tempo é maior.
- Algumas empresas mostram curva plana; é sinal de que a probabilidade de default (Probability of Default - PD) é uniforme nos diferentes pontos de vencimento.
- Uma curva com inclinação descendente ou invertida mostra que a empresa provavelmente dará default no curto prazo, mas muito menos provável no longo prazo.
Tipos de Curvas de Crédito
A curva de crédito reflete taxas imediatas, de curto e longo prazo de títulos e dá ao investidor indicação de para onde a economia caminha. A curva pode ser normal, íngreme (steep) ou invertida.
1. Curva Normal
Títulos de curto prazo geralmente oferecem rendimentos menores e, portanto, menores riscos. É porque quando investidores permanecem investidos em um título por período prolongado, serão recompensados por seu compromisso. Reflete-se na curva de rendimento normal onde a inclinação sobe. A curva normal também indica que investidores esperam que a economia evolua em ritmo normal, sem pontos de virada significativos como recessão ou inflação.
2. Curva Íngreme (Steep Curve)
Quando o spread de crédito se alarga, resulta em curva de crédito mais íngreme. Também é sinal de que haverá crescimento econômico ou inflação. A curva fica mais íngreme logo após a depressão, quando o governo reduz taxas de juros de curto prazo para aumentar o crescimento. Nesse período, detentores de títulos de longo prazo correm risco de ficarem presos a taxas baixas, afetando seu poder de compra. Como resultado, exigem taxas de juros maiores para seu compromisso de longo prazo.
3. Curva Invertida (Inverted Curve)
Às vezes, a curva de crédito pode ser invertida quando detentores de títulos de longo prazo estão dispostos a aceitar retornos menores comparados a investidores de curto prazo. É porque, quando investidores de longo prazo acreditam que taxas de juros cairão ainda mais, tornam-se menos exigentes com emissores.
Taxas de juros baixas indicam que haverá desaceleração na economia, o que acontece quando a curva se inverte. Investidores precisam ficar alertas quando a curva está invertida, pois taxas baixas levarão a uma recessão.
4. Curva Com "Corcova" (Humped Curve)
Antes de a curva se inverter, ela passa por fase onde a taxa de juros de curto prazo se aproxima da de longo prazo. A curva que representa essa fase é plana com pequena elevação no meio. É conhecida como curva com "corcova" (humped curve). Nem toda curva com corcova vira invertida, mas é sinal de desaceleração econômica e taxas de juros baixas.
Como as Curvas de Crédito São Usadas?
A curva de crédito mostra uma gama de vencimentos em várias taxas de juros. Podem variar por investimento. Um dos usos mais importantes da curva de rendimento é sua capacidade de prever o movimento e a força da economia.
A curva de rendimento do Tesouro (Treasury yield curve) é a curva de crédito mais usada. Serve como curva de referência (benchmark) contra a qual todas as outras curvas são medidas. O rendimento da curva do Tesouro costuma ser baixo, pois é garantido pelo governo. No entanto, pode ser usada como referência para títulos mais arriscados como títulos corporativos AAA.
A diferença entre títulos de agências e títulos do governo é chamada de "spread". Se a diferença for baixa, o investidor fica mais confiante em investir no título não garantido pelo governo. O spread aumenta durante recessão, pois títulos de agências ficam mais arriscados. Diminui quando há crescimento econômico, pois os títulos tornam-se mais seguros.
-
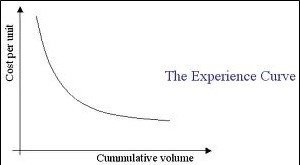
Curva de Experiência: Redução de Custos e Eficiência
Introduzida pelo Boston Consulting Group, a Curva de Experiência é um conceito que afirma existir uma relação consistente entre a quantidade cumulativa de produção de uma empresa e seu custo de produç
-
Entendendo as Pontuações de Crédito Médias: O Que Você Precisa Saber
Você tem mais de uma pontuação de crédito — e elas podem não ser todas iguais. Isso torna um desafio identificar a pontuação de crédito média. Mas, quando as pessoas falam em pontuação média, geralmen
Artigos em Destaque
- Entendendo o CVC/CVV: Seu Código de Segurança do Cartão de Crédito
- Entendendo Códigos R1 e I1 no Relatório de Crédito
- Dígito Verificador (Checksum) do Cartão de Crédito: Prevenção de Fraude
- Entendendo Números de Verificação de Cartão de Crédito (CVV/CVC/CSC)
- Dimensões e Segurança do Cartão de Crédito: Tudo Que Você Precisa Saber
- Crédito Intradia: Entendendo Sobras de Conta de Curto Prazo
- Crédito Fiscal do Poupar (Saver's Credit): Elegibilidade, Limites e Benefícios
- Entendendo a Maior Pontuação de Crédito Possível (850)
-
 Curva de Rendimento Par (Par Yield Curve): Guia para Investidores
A curva de rendimento par (par yield curve) é uma representação gráfica que mostra o yield to maturity (YTM) — rendimento até o vencimento — para diversos tipos de títulos. Frequentemente usada para a...
-
 Regra do 72: Calcule o Tempo para Dobrar seu Investimento
Em finanças, a Regra do 72 é uma fórmula que estima o tempo necessário para um investimento dobrar de valor, obtendo uma taxa de retorno anual fixa. A regra é um atalho, ou cálculo no verso do envelop...