
Desafios das ofertas privadas de valores mobiliários
Muitas pessoas acreditam que qualquer investidor pode acessar as mesmas oportunidades que os mais ricos. No entanto, nos Estados Unidos, o investidor comum só pode comprar valores mobiliários oferecidos por empresas públicas. Já investidores acreditados, geralmente com patrimônio líquido de pelo menos US$ 1 milhão ou renda anual mínima de US$ 200 mil, também podem adquirir títulos vendidos no mercado privado.
Segundo o texto, algumas das melhores oportunidades de investimento acabam sendo restritas ao investidor comum justamente porque ele não pode participar de ofertas privadas.
O que são ofertas privadas de valores mobiliários?
A diferença essencial entre valores mobiliários públicos e privados é que os públicos são registrados, enquanto os privados não. O processo de registro pode ser caro e demorado, o que leva muitas empresas em estágio inicial a buscar alternativas para captar recursos.
A legislação americana permite a venda de ofertas não registradas, desde que não sejam direcionadas ao público em geral. Com o tempo, esse mercado se tornou importante para startups, que captam recursos com investidores-anjo e fundos de venture capital.
Por que empresas preferem ofertas privadas?
Entre as principais razões estão a menor necessidade de divulgação de informações e a redução de custos. Empresas iniciantes frequentemente querem evitar exposição pública para não revelar dados estratégicos e atrair concorrência.
Além disso, abrir capital exige equipes de advogados, contadores e outros profissionais para preparar documentos conforme exigências da Securities and Exchange Commission. Esse processo pode custar pelo menos US$ 1 milhão, tornando-se inviável para empresas que desejam captar apenas alguns milhões.
Problemas das ofertas privadas
Atualmente, não há limite claro para o volume de recursos que pode ser captado por meio de ofertas privadas. Isso permite que empresas levantem bilhões sem fornecer informações detalhadas ao público.
Outro problema é que o investidor comum fica de fora desse mercado, que historicamente apresenta retornos médios maiores que os do mercado público. Assim, as melhores oportunidades acabam concentradas entre investidores acreditados.
A legislação também parte da premissa de que pessoas ricas têm mais conhecimento e acesso à informação. No entanto, na prática, parte desse grupo pode herdar riqueza sem ter experiência suficiente para avaliar riscos.
O texto argumenta que o governo não deveria tutelar excessivamente as decisões dos investidores. Em vez disso, seria mais adequado permitir que os indivíduos tomem suas próprias decisões e lidem com os resultados, sejam ganhos ou perdas.
Por fim, o autor sugere que o mercado de valores privados, que já supera em tamanho e alcance o mercado público em vários aspectos, poderia se beneficiar de regras mais flexíveis para a listagem de empresas na bolsa. Isso ajudaria a reduzir distorções e ampliaria o acesso dos investidores comuns a boas oportunidades.
-
Máquinas de Classificação de Moedas: Como Funcionam e Operam
Um pote cheio de moedas Classificação de Moedas por Padrões de Tamanho Máquinas padrão de classificação de moedas operam alimentando moedas de diferentes tamanhos em aberturas. Em alguns casos, os
-
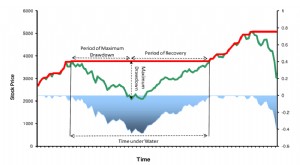
Entendendo o Maximum Drawdown (MDD): Guia Completo
O maximum drawdown (MDD) mede a queda máxima no valor de um investimento, dada pela diferença entre o valor do menor fundo (trough) e o do maior pico anterior ao fundo. O MDD é calculado ao longo de u
Artigos em Destaque
- Valoração de Ações Ordinárias: Duas Abordagens Fundamentais
- Pressupostos na Valoração de Preço de Ações: O Que o Analista Deve Considerar
- Qualified Institutional Placement (QIP): Guia Completo
- Centros de Lucro (Profit Centers): Definição, Benefícios e Exemplos
- Spotify vs. Apple: Por Dentro do Processo Antitruste
- Escritura de Garantia Especial: Definição e O que Cobre
- Sistemas de Apoio à Decisão (DSS): Definição e Benefícios
- Estratégia de Loss Leader: Definição, Benefícios e Exemplos
-
 Cartões de Crédito Wells Fargo: Benefícios Exclusivos e Diferenciais
A Wells Fargo oferece excelentes benefícios em seus cartões de crédito que valem a pena considerar. Conheça todos os diferenciais exclusivos que o banco disponibiliza. Sobre a Wells Fargo A Wells Far...
-
 Valor dos imóveis x renda: balanço do ano
Pela primeira vez, a alta no valor dos imóveis superou a renda mediana dos trabalhadores. Pontos principais O imóvel típico valorizou US$ 67 mil em um ano, acima da renda mediana nos EUA.Juros baixos,...