
Alavancagem Financeira e Estrutura de Capital: Um Guia para a Gestão Corporativa
Uma empresa necessita de capital financeiro para operar o seu negócio. Para a maioria das empresas, esse capital é captado através da emissão de títulos de dívida e da venda de ações ordinárias. A proporção entre dívida e patrimônio líquido que compõe a estrutura de capital de uma empresa traz implicações significativas de risco e retorno. Por isso, a gestão corporativa deve utilizar um processo criterioso e prudente para definir a estrutura de capital alvo da organização. A estrutura de capital refere-se à forma como uma empresa financia as suas operações e crescimento, utilizando diferentes fontes de recursos.
Utilização Empírica da Alavancagem Financeira
A alavancagem financeira mede o grau em que títulos de renda fixa e ações preferenciais são utilizados na estrutura de capital de uma empresa. Ela gera valor devido ao escudo fiscal dos juros, previsto na legislação do imposto de renda corporativo dos EUA. A alavancagem também agrega valor quando os ativos adquiridos com capital de dívida geram retorno superior ao custo dessa dívida.
Em ambos os cenários, o uso da alavancagem financeira aumenta os lucros da empresa. Contudo, se a empresa não possui renda tributável suficiente para se beneficiar do escudo fiscal, ou se os seus lucros operacionais ficam abaixo de um limite crítico, a alavancagem financeira reduzirá o valor do patrimônio líquido e, consequentemente, o valor da empresa.
Dada a importância da estrutura de capital, o primeiro passo no processo de decisão de capital é a gestão definir quanto capital externo será necessário para operar o negócio. Uma vez definido esse montante, a gestão deve analisar os mercados financeiros para determinar as condições nas quais a empresa pode captar recursos. Esta etapa é crucial, pois o ambiente de mercado pode limitar a capacidade da empresa de emitir títulos de dívida ou ações ordinárias a um custo atrativo.
Respondidas essas questões, a gestão pode desenhar a política de estrutura de capital adequada e estruturar um pacote de instrumentos financeiros a serem vendidos aos investidores. Ao seguir esse processo sistemático, a decisão de financiamento da gestão será implementada de acordo com o seu plano estratégico de longo prazo e com a forma como pretende fazer a empresa crescer ao longo do tempo.
A utilização da alavancagem financeira varia significativamente consoante a indústria e o setor de atividade. Existem setores em que as empresas operam com alto grau de alavancagem financeira. Lojas de varejo, companhias aéreas, supermercados, empresas de utilidade pública e instituições bancárias são exemplos clássicos. Infelizmente, o uso excessivo de alavancagem financeira por muitas empresas destes setores desempenhou papel determinante ao forçá-las a pedir recuperação judicial (Chapter 11).
Exemplos incluem a R.H. Macy (1992), Trans World Airlines (2001), Great Atlantic & Pacific Tea Co. (A&P) (2010) e Midwest Generation (2012). Além disso, o uso excessivo de alavancagem financeira foi o principal culpado pela crise financeira dos EUA entre 2007 e 2009. A falência do Lehman Brothers (2008) e de diversas outras instituições financeiras altamente alavancadas são exemplos primários das consequências negativas associadas a estruturas de capital excessivamente alavancadas.
Alavancagem Financeira na Estrutura de Capital Corporativa
Visão Geral do Teorema de Modigliani e Miller sobre Estrutura de Capital Corporativa
O estudo da estrutura de capital ótima de uma empresa remonta a 1958, quando Franco Modigliani e Merton Miller publicaram o seu trabalho vencedor do Prêmio Nobel "The Cost of Capital, Corporation Finance, and the Theory of Investment". Como premissa importante, Modigliani e Miller demonstraram que, em condições onde impostos de renda corporativos e custos de dificuldade financeira (distress costs) não estão presentes no ambiente de negócios, o uso de alavancagem financeira não afeta o valor da empresa. Esta visão, conhecida como Teorema da Irrelevância, é uma das peças de teoria acadêmica mais importantes já publicadas.
Infelizmente, o Teorema da Irrelevância, como a maioria dos trabalhos vencedores do Nobel em economia, exige pressupostos impraticáveis que precisam ser aceitos para aplicar a teoria no mundo real. Reconhecendo este problema, Modigliani e Miller expandiram o seu Teorema da Irrelevância para incluir o impacto dos impostos de renda corporativos e o impacto potencial dos custos de dificuldade financeira, com o objetivo de determinar a estrutura de capital ótima para uma empresa.
O seu trabalho revisado, universalmente conhecido como Teoria do Trade-off (Troca) da estrutura de capital, defende que a estrutura de capital ótima de uma empresa deve ser o equilíbrio prudente entre os benefícios fiscais associados ao uso de capital de dívida e os custos associados ao potencial de falência da empresa. Hoje, a premissa da Teoria do Trade-off é a base que a gestão corporativa deve utilizar para determinar a estrutura de capital ótima para uma empresa.
Impacto da Alavancagem Financeira no Desempenho
Talvez a melhor forma de ilustrar o impacto positivo da alavancagem financeira no desempenho financeiro de uma empresa seja através de um exemplo simples. O Retorno sobre o Patrimônio Líquido (ROE) é um indicador fundamental popular para medir a rentabilidade de um negócio, pois compara o lucro que uma empresa gera num ano fiscal com o capital investido pelos acionistas. Afinal, o objetivo de todo negócio é maximizar a riqueza do acionista, e o ROE é a métrica de retorno sobre o investimento do acionista.
Na tabela abaixo, uma demonstração de resultados para a Empresa ABC foi gerada assumindo uma estrutura de capital composta por 100% de capital próprio. O capital captado foi de $50 milhões. Como apenas ações foram emitidas para captar este montante, o valor total do patrimônio líquido também é de $50 milhões. Sob este tipo de estrutura, projeta-se que o ROE da empresa varie entre 15,6% e 23,4%, dependendo do nível de lucros antes de impostos da empresa.

Em comparação, quando a estrutura de capital da Empresa ABC é reestruturada para consistir em 50% de capital de dívida e 50% de capital próprio, o ROE da empresa aumenta dramaticamente para uma faixa entre 27,3% e 42,9%.

Como pode ver na tabela abaixo, a alavancagem financeira pode ser usada para fazer o desempenho de uma empresa parecer dramaticamente melhor do que o alcançado apenas com financiamento via capital próprio.

Como a gestão da maioria das empresas depende fortemente do ROE para medir o desempenho, é vital compreender os componentes do ROE para melhor entender o que a métrica transmite.
Uma metodologia popular para calcular o ROE é a utilização do Modelo DuPont. Na sua forma mais simplista, o Modelo DuPont estabelece uma relação quantitativa entre o lucro líquido e o patrimônio líquido, onde um múltiplo mais alto reflete um desempenho mais forte. Contudo, o Modelo DuPont também expande o cálculo geral do ROE para incluir três das suas partes. Estas partes incluem a margem de lucro da empresa, o giro do ativo e o multiplicador de capital. Assim, a fórmula expandida do DuPont para o ROE é a seguinte:
Baseado nesta equação, o Modelo DuPont ilustra que o ROE de uma empresa só pode ser melhorado aumentando a sua rentabilidade, aumentando a sua eficiência operacional ou aumentando a sua alavancagem financeira.
Mensuração do Risco da Alavancagem Financeira
A gestão corporativa tende a medir a alavancagem financeira utilizando rácios de liquidez de curto prazo e rácios de capitalização ou solvência de longo prazo. Como o nome implica, estes rácios medem a capacidade da empresa de cumprir as suas obrigações de curto prazo. Dois dos rácios de liquidez de curto prazo mais utilizados são o rácio corrente e o rácio de liquidez imediata (acid-test). Ambos comparam os ativos circulantes da empresa com os seus passivos circulantes.
Contudo, enquanto o rácio corrente fornece uma métrica de risco agregada, o rácio de liquidez imediata fornece uma melhor avaliação da composição dos ativos circulantes da empresa para fins de cumprimento das suas obrigações de passivo circulante, uma vez que exclui os estoques dos ativos circulantes.
Rácios de capitalização também são usados para medir a alavancagem financeira. Embora muitos rácios de capitalização sejam utilizados na indústria, duas das métricas mais populares são o rácio dívida de longo prazo para capitalização e o rácio dívida total para capitalização. O uso destes rácios também é muito importante para medir a alavancagem financeira. No entanto, é fácil distorcer estes rácios se a gestão arrendar os ativos da empresa sem capitalizar o valor dos ativos no balanço patrimonial. Além disso, num ambiente de mercado onde as taxas de empréstimo de curto prazo são baixas, a gestão pode optar por usar dívida de curto prazo para financiar tanto as suas necessidades de capital de curto como de longo prazo. Portanto, métricas de capitalização de curto prazo também precisam ser usadas para realizar uma análise de risco completa.
Rácios de cobertura também são usados para medir a alavancagem financeira. O rácio de cobertura de juros, também conhecido como rácio vezes-juros-ganhos, é talvez a métrica de risco mais conhecida. O rácio de cobertura de juros é muito importante porque indica a capacidade de uma empresa ter lucro operacional antes de impostos suficiente para cobrir o custo do seu ônus financeiro.
O rácio fluxo de caixa operacional para dívida total e o rácio fluxo de caixa livre operacional para dívida total também são métricas de risco importantes utilizadas pela gestão corporativa.
Fatores Considerados no Processo de Decisão da Estrutura de Capital
Muitos fatores quantitativos e qualitativos precisam ser levados em conta ao estabelecer a estrutura de capital de uma empresa. Primeiro, do ponto de vista das vendas, uma empresa que apresenta vendas altas e relativamente estáveis está em melhor posição para utilizar alavancagem financeira, comparada a uma empresa com vendas mais baixas e voláteis.
Segundo, em termos de risco de negócio, uma empresa com menor alavancagem operacional tende a conseguir assumir mais alavancagem financeira do que uma empresa com alto grau de alavancagem operacional.
Terceiro, em termos de crescimento, empresas em crescimento mais rápido tendem a depender mais fortemente do uso de alavancagem financeira, pois estes tipos de empresas tendem a precisar de mais capital à sua disposição do que as suas contrapartes de crescimento lento.
Quarto, do ponto de vista fiscal, uma empresa numa faixa de imposto mais alta tende a utilizar mais dívida para aproveitar os benefícios do escudo fiscal dos juros.
Quinto, uma empresa menos rentável tende a usar mais alavancagem financeira, porque uma empresa menos rentável tipicamente não está numa posição forte o suficiente para financiar as suas operações de negócio a partir de fundos gerados internamente.
A decisão de estrutura de capital também pode ser abordada olhando para uma série de fatores internos e externos. Primeiro, do ponto de vista da gestão, empresas geridas por líderes agressivos tendem a usar mais alavancagem financeira. A este respeito, o seu propósito para usar alavancagem financeira não é apenas aumentar o desempenho da empresa, mas também ajudar a garantir o seu controle sobre a empresa.
Segundo, quando os tempos são bons, o capital pode ser captado emitindo ações ou títulos. Contudo, quando os tempos são ruins, os fornecedores de capital tipicamente preferem uma posição garantida, o que, por sua vez, coloca mais ênfase no uso de capital de dívida. Com isso em mente, a gestão tende a estruturar a composição do capital da empresa de forma a proporcionar flexibilidade na captação de capital futuro num ambiente de mercado em constante mudança.
Conclusão
Em essência, a gestão corporativa utiliza a alavancagem financeira principalmente para aumentar o lucro por ação da empresa e aumentar o seu retorno sobre o patrimônio líquido. Contudo, com estas vantagens vêm uma maior variabilidade dos lucros e o potencial para um aumento no custo de dificuldade financeira, talvez até falência.
Com isso em mente, a gestão de uma empresa deve levar em conta o risco do negócio da empresa, a posição fiscal da empresa, a flexibilidade financeira da estrutura de capital da empresa e o grau de agressividade da gestão ao determinar a estrutura de capital ótima.
-
Segurança do Personal Capital: Seu Dinheiro Está Seguro?
Acho que você vai concordar comigo quando digo que, para quem busca gerenciar seu dinheiro através de uma ferramenta de gestão de patrimônio, a segurança é o recurso definitivo. Se você não sente que
-
Alavancagem Financeira: Guia Completo para Empresas
Embora nem sempre seja a melhor opção para pequenas empresas, a alavancagem financeira pode ser benéfica. Aprenda o que é alavancagem financeira e se é uma boa opção para seu negócio.Embora novos prop
Artigos em Destaque
- Cálculo de Alavancagem Financeira (Financial Leverage): Guia Completo
- Estrutura de Capital Ótima: Equilibrando Dívida e Patrimônio para Máximo Valor
- Estrutura Financeira: Entendendo Dívida vs. Patrimônio
- Alavancagem em Fundos de Hedge: Estratégias, Riscos e Como Funciona
- Alavancagem em Fundos Mútuos: Entendendo Riscos e Oportunidades
- Corporate Venture Capital: Investindo em Startups para Crescimento Estratégico
- Personal Capital: Reafirmando Nosso Compromisso Essencial com Você
- Estrutura de Capital da Empresa: Guia para Análise de Investimentos
-
 Capital Integralizado Adicional (APIC): Definição e Significância
Capital Integralizado Adicional (APIC - Additional Paid In Capital) é o valor do capital social acima de seu valor nominal declarado e é um item contábil sob Patrimônio dos Acionistas no balanço patri...
-
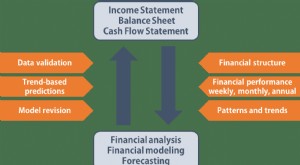 Dominando FP&A: Guia das Demonstrações Financeiras Essenciais
Qualquer profissional que atue no departamento de Planejamento e Análise Financeira (FP&A) deve dominar as três demonstrações financeiras fundamentais: Demonstração do Resultado (DRE), Balanço Pat...