
Entendendo a Vida Econômica: Definição e Importância
O que é Vida Econômica?
A vida econômica é o período esperado durante o qual um ativo permanece útil para o proprietário médio. Quando um ativo deixa de ser útil para seu proprietário, diz-se que ele ultrapassou sua vida econômica. A vida econômica de um ativo pode ser diferente de sua vida física real. Assim, um ativo pode estar em condições físicas ideais, mas não ser economicamente útil. Por exemplo, produtos tecnológicos frequentemente se tornam obsoletos quando sua tecnologia fica ultrapassada. A obsolescência dos telefones flip ocorreu devido ao advento dos smartphones e não porque eles perderam sua utilidade.
Compreendendo a Vida Econômica
A vida econômica de um ativo sob os Princípios Contábeis Geralmente Aceitos (GAAP) requer uma estimativa razoável do tempo envolvido. As empresas podem ajustar suas medições com base no uso diário antecipado e outros fatores. O conceito de vida econômica também está ligado aos cronogramas de depreciação. Os órgãos de normalização contábil geralmente estabelecem diretrizes aceitas para estimar e ajustar esse período.
Finanças e Vida Econômica
As considerações financeiras sobre a vida econômica de um ativo incluem o custo no momento da compra, o tempo durante o qual o ativo pode ser usado na produção, o momento em que precisará ser substituído e o custo de manutenção ou substituição. Mudanças nos padrões ou regulamentações do setor também podem estar envolvidas.
Novas regulamentações podem tornar equipamentos atuais obsoletos ou elevar os padrões exigidos para um ativo além das especificações dos ativos existentes de uma empresa. Além disso, a vida econômica de um ativo pode estar ligada à vida útil de outro. Em casos onde dois ativos separados são necessários para completar uma tarefa, a perda de um pode tornar o segundo inútil até que o primeiro seja reparado ou substituído.
Principais Conclusões
- A vida econômica de um ativo é o período durante o qual ele permanece útil para seu proprietário.
- Considerações financeiras para calcular a vida econômica incluem custo de aquisição, tempo de uso na produção e regulamentações existentes.
- Podem existir interdependências na vida econômica de dois ativos, onde a vida de um depende da vida útil do outro.
Vida Econômica e Depreciação
A depreciação refere-se à taxa na qual um ativo se deteriora ao longo do tempo. A taxa de depreciação é usada para estimar os efeitos do envelhecimento, uso diário e desgaste no ativo. Quando relacionada à tecnologia, a depreciação também pode incluir o risco de obsolescência.
Em teoria, as empresas reconhecem despesas de depreciação em um cronograma que aproxima a taxa na qual a vida econômica é consumida. Isso nem sempre é verdade para fins fiscais, pois os proprietários podem ter informações superiores sobre ativos específicos. A vida econômica usada em cálculos internos pode diferir significativamente da vida depreciável exigida para fins fiscais.
Muitas empresas avaliam despesas de depreciação de forma diferente com base nos objetivos da gestão. Por exemplo, uma empresa pode querer reconhecer custos o mais rápido possível para minimizar obrigações fiscais atuais, fazendo isso através de cronogramas de depreciação acelerada.
-

Arrendamentos (Leases): Tipos, Classificações e Conceitos-Chave
Arrendamentos (leases) são contratos nos quais o proprietário do ativo/bem permite que outra parte use o ativo/bem em troca de algo, geralmente dinheiro ou outros ativos. Os dois tipos mais comuns de
-
Necessidades de Seguro de Vida: Guia para Determinar se Você Precisa de Cobertura
Você lembra como é ser criança sem responsabilidades financeiras? Eu também não. Parece que estamos adultando para sempre. Se seguro de vida não é a quintessência da vida adulta, não sei o que é. Enqu
Artigos em Destaque
- Busca de Ativos: Guia Completo para Indivíduos e Profissionais
- Financiamento por Ativos: Use Seus Ativos como Garantia para Obter Capital
- Arbitragem Cash-and-Carry: Explicação Completa
- Países BRIC: Entendendo a Ascensão de Brasil, Rússia, Índia e China
- Entendendo as Classes de Ativos: Guia Completo para Diversificação
- Derivativos Econômicos: Guia Completo
- Alocação de Ativos: Um Guia Completo para Investidores
- Otimizando a Performance de Ativos: Guia Completo
-
 Entendendo a Amortização de Ativos Intangíveis: Um Guia Completo
Neste artigo, discutiremos a amortização de ativos intangíveis. Ativos intangíveis referem-se a ativos de uma empresa que não são de natureza física. Eles incluem marcas registradas, listas de cliente...
-
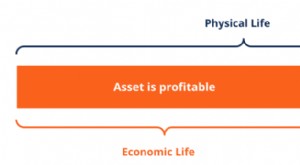 Vida Econômica: Definição, Cálculo e Importância na Gestão de Ativos
Vida econômica refere-se ao período durante o qual um ativo se espera que seja útil ao proprietário. Também chamada de vida útil ou vida depreciável. A medida da utilidade de um ativo é sua rentabilid...