
LPA vs. DPA: Entendendo Lucro por Ação e Dividendos por Ação
Lucro por Ação (LPA) vs. Dividendos por Ação (DPA): Visão Geral
Lucro por ação (LPA) e dividendos por ação (DPA) são ambos reflexos da rentabilidade de uma empresa, mas é aí que terminam as semelhanças. O lucro por ação é uma razão que mede o quão rentável uma empresa é por ação de suas ações. Por outro lado, os dividendos por ação calculam a parcela dos lucros de uma empresa que é paga aos acionistas. Ambos têm suas utilidades para investidores que buscam analisar e avaliar a rentabilidade e as perspectivas de uma empresa.
Principais Conclusões
- Lucro por ação e dividendos por ação são ambos reflexos da rentabilidade de uma empresa.
- Lucro por ação é um indicador de quão rentável uma empresa é por ação de suas ações.
- Dividendos por ação, por outro lado, medem a parcela dos lucros de uma empresa que é paga aos acionistas.
Lucro por Ação (LPA)
O lucro por ação (LPA) fala da rentabilidade de uma empresa e é uma das métricas mais populares que analistas apontam ao avaliar uma ação. O LPA representa o lucro líquido de uma empresa alocado a cada ação de suas ações ordinárias. As empresas tendem a reportar LPA ajustado para itens extraordinários e potencial diluição de ações.
O LPA básico é calculado como:
LPA = (lucro líquido - dividendos de ações preferenciais) ÷ (ações em circulação)
Por exemplo, se a empresa ABCXYZ tem 20 milhões de ações em circulação, teve um lucro líquido de $10 milhões e pagou um dividendo de $1 milhão aos seus acionistas preferenciais no último ano fiscal, o LPA é 45 centavos (($10 milhões - $1 milhão) ÷ (20 milhões de ações em circulação)).
Existem tanto LPA básico quanto diluído. O LPA básico não considera o efeito dilutivo de ações que poderiam ser emitidas pela empresa. O LPA diluído considera. Quando a estrutura de capital de uma empresa inclui opções de ações, warrants, unidades de ações restritas (RSU), esses investimentos — se exercidos — podem aumentar o número total de ações em circulação. O LPA diluído assume que todas as ações que poderiam estar em circulação foram emitidas.
Dividendos por Ação (DPA)
O DPA é o número de dividendos declarados emitidos por uma empresa para cada ação ordinária em circulação. É o número de dividendos que cada acionista de uma empresa recebe por ação. Ações ordinárias, ou ações comuns, são as ações básicas com direito a voto de uma corporação. Os acionistas geralmente têm direito a um voto por ação e não têm valores de dividendos predeterminados.
Os dividendos por ação são calculados dividindo o número total de dividendos pagos por uma empresa (incluindo dividendos intermediários) ao longo de um período de tempo, pelo número de ações em circulação. O DPA de uma empresa é frequentemente derivado usando o dividendo pago no trimestre mais recente, que também é usado para calcular o dividend yield.
O DPA pode ser calculado usando a fórmula:
DPA = (total de dividendos pagos ao longo de um período - quaisquer dividendos especiais) ÷ (ações em circulação).
Por exemplo, suponha que a empresa XYZ pagou $1 milhão em dividendos aos seus acionistas preferenciais no ano passado, nenhum dos quais foram dividendos especiais. A empresa tem 5 milhões de ações em circulação, então o DPA para a empresa XYZ é 0,20 por ação.
Lucro por Ação (LPA) vs. Dividendos por Ação (DPA)
O lucro por ação demonstra o quão rentável uma empresa é medindo o lucro líquido para cada ação em circulação da empresa.
O lucro por ação (LPA) é geralmente considerado a variável mais importante na determinação do preço de uma ação.
Os dividendos por ação, por outro lado, calculam a parcela dos lucros da empresa que é paga a cada acionista preferencial. Aumentar o DPA é uma ótima maneira para uma empresa sinalizar forte desempenho aos seus acionistas. Por essa razão, muitas empresas que pagam dividendos focam em aumentar o DPA.
-
Lucros por Ação (LPA): Guia Completo
Os lucros por ação (LPA - EPS) são uma métrica chave usada para determinar a parte do lucro da empresa atribuível aos acionistas ordinários. O LPA mede a alocação de lucro de cada ação ordinária em re
-
Lucro por Ação (EPS): Guia Completo para Investidores
EPS significa Earnings Per Share (Lucro por Ação), e é a forma mais fácil para investidores avaliarem rapidamente quanto uma empresa está ganhando relativo ao preço de sua ação. EPS dá aos investidor
Artigos em Destaque
- Lucro por Ação (EPS): Tipos, Cálculo e Significado para Investidores
- Entendendo Lucro por Ação (LPA): Métrica Chave para Investidores
- Bitcoin vs. Ethereum: Comparação Completa entre as Duas Maiores Criptomoedas
- Bitcoin vs. Litecoin: Comparação Completa e Detalhada
- Xisto Betuminoso vs. Óleo de Xisto: Entendendo as Principais Diferenças
- Dow vs. Nasdaq: Entendendo as Principais Diferenças para Investidores
- Capital Subscrito vs. Capital Integralizado: Entendendo as Diferenças Principais
- Receita vs. Lucro: Entendendo as Diferenças Fundamentais
-
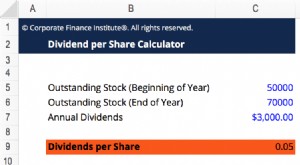 Entendendo Dividendo por Ação (DPS): Guia Completo
O Dividendo por Ação (Dividend Per Share - DPS) é o valor total de dividendos atribuído a cada ação individual em circulação de uma empresa. Calcular o dividendo por ação permite que um investidor det...
-
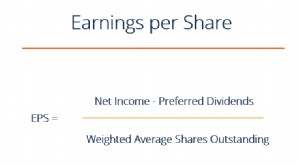 Entendendo os Lucros por Ação (LPA): Fórmula e Cálculo
O LPA é um rácio financeiro que divide os lucros líquidos disponíveis para acionistas ordinários pela média de ações em circulação ao longo de um determinado período. A fórmula do LPA indica a capacid...