
Progresso YNAB: Quitando Dívidas e Alcançando Metas Financeiras - Atualização Mês 2
Esta é a quarta parte da história da Krys: veja Dia 1, Dia 24, e Dia 31. Nas próximas semanas, estamos acompanhando seu progresso nas oito metas financeiras que ela definiu. Este post foi escrito originalmente no final de dezembro de 2019: após o segundo mês da Krys usando YNAB.
Comemorando dois meses inteiros no YNAB! Uhuu!
É fim do mês. Fim do ano. Fim da década. Falando num momento para recomeços! Janeiro está com cara de rosa, com a primeira metade do mês brilhando com categorias verdes graças ao salário de 27 de dezembro! Mas antes de olhar adiante, vamos ver como nos saímos este mês.
Mês passado, falei sobre surfar a obsessão YNAB enquanto durasse. Fico feliz em dizer que ainda está rolando! Fico feliz em ainda estar escrevendo sobre isso também — não tinha certeza de quanto tempo continuaria compartilhando, particularmente quando caíssemos de volta nos velhos hábitos. Não gosto de admitir nossas falhas — faz elas parecerem mais reais.
Status das Metas Financeiras
- Sair do flutuante do cartão de crédito. ✅
Ainda pagando isso, mas estamos financiando cada despesa nova do mês com dinheiro vivo! - Começar a contribuir para fundos de reserva para despesas conhecidas. ✅
Vendo o que gastamos este mês em presentes de Natal, estou aumentando significativamente a meta anual para presentes para ter o suficiente para o próximo ano. - Começar a construir o fundo de emergência de $1.000. ✅
Temos pouco menos de $200 no fundo de emergência agora. Estou colocando $50 por mês nele, já que financiar totalmente fundos de reserva todo mês deve cobrir o que antes seria considerado emergência. Nesse ritmo, vai levar mais de um ano para reconstruir o fundo de emergência, mas não me importo. - Quitar o primeiro cartão de crédito (flutuante/cartão/reparos do carro).
Começamos com saldo de $3.700 aqui em 1 de novembro (o temido flutuante do cartão), e estamos abaixo de $850 agora! Feliz em dizer que pagamos isso apesar de ter adicionado neste cartão com os reparos do carro mês passado! - Quitar o segundo cartão de crédito (dívida médica).
Começamos com saldo de $2.800 aqui em 1 de novembro, e estamos em $2.700. Estávamos bem mais adiantados, mas aquela conta médica surpresa este mês apagou muito do nosso progresso neste. Tão frustrante, mas ainda uma redução geral da dívida.
Atualização da Dívida
- 1 de novembro $19.169,50
- 30 de dezembro $15.795,84
- Diferença -$3.373,66
Este é progresso incrível — é mais de 17% da nossa dívida original, e (para não esquecer!) ADICIONAMOS cerca de $2.600 à nossa dívida depois de 1 de novembro com reparos do carro e contas médicas adicionais! Estou *extasiada*.
Como Fizemos
Tenho que ser honesta sobre como fizemos. A capacidade de mostrar movimento positivo aqui é primariamente devido a dinheiro presenteado, porque não batemos nossas metas freando gastos (nada surpreendente devido aos feriados, mas uma decepção mesmo assim). Também conseguimos avançar um pouco extra devido a alguns reembolsos atrasados.
No passado, o dinheiro presenteado da nossa família, o bônus de feriado do trabalho, e outro dinheiro "encontrado" (reembolsos de quilometragem de trabalho, taxa diária e quilometragem de júri, cashback) teriam sido instantaneamente esbanjados, nos deixando exatamente na mesma posição que estávamos sem eles. Em vez disso, estão sendo aplicados conscientemente às nossas prioridades, e estão nos ajudando a mudar nossa situação financeira de longo prazo.
O fato de eu estar tratando esses presentes como dinheiro real com propósito real é encorajador. Sei o quão sortudos somos de ter dinheiro dado a nós assim, e agora estou realmente AGINDO como se soubesse disso. Essa é uma mudança significativa.
Agora que admito tudo isso, também vou te dizer que não vou deixar uma coisinha como *por que* estamos indo tão bem atrapalhar a celebração do nosso progresso. Nunca teríamos tido tal momentum no passado, e este é um marco que vale comemorar!
Plano de Dívida para Janeiro
Em janeiro, temos os pagamentos mínimos de todas as dívidas orçados, assim como algum avanço no empréstimo imobiliário. Até agora, só estava pagando os juros, o que não é esperto, pois gastamos uma pequena fortuna pagando nada no principal. Isso muda no ano que vem! Também estou orçando para números arredondados no nosso financiamento imobiliário e do carro, para ter um pouquinho extra indo para o principal de ambos os empréstimos também.
Plano de Orçamento para Janeiro
Refeições Fora e Supermercado são duas categorias que serão duras de novo em janeiro. Estão financiadas um pouco melhor do que estavam no começo de dezembro, mas ainda não são o que costumamos gastar, então precisamos fazer ajustes nos nossos hábitos aqui. Estouramos em dezembro, e tivemos que fazer WAM para cobrir a diferença, então "dinheiro encontrado" foi nossa salvação este mês. Não teremos isso em janeiro, então vamos realmente sentir esse aperto.
Sentir o aperto é meio que o ponto desse exercício todo, certo?
Quero dizer, eu sabia que estávamos vivendo além dos nossos meios quando comecei, então sabia que precisávamos frear, e comida é ponto problemático para nós. Melhor planejamento aliviará muito do aperto que poderíamos sentir, então preciso colocar minha bunda de volta nos trilhos nisso. Não quero minha família se sentindo oprimida por dívida (apesar da realidade que estamos), e com um pouco mais de esforço, sei que podemos fazer o que temos parecer mais recompensador.
EU SEI O Que Preciso Fazer — Só Preciso Realmente FAZER
Vivemos sem cuidado no mundo por tempo suficiente que é difícil reconstruir a disciplina necessária para fazer isso funcionar. Sei que você sabe o que quero dizer.
Vamos ter que manter um olho bem atento nas coisas, ou vamos cair de volta nos velhos hábitos. Caí no planejamento de refeições nas últimas semanas, então sou grande parte do problema. Meu marido não adotou o hábito de checar o orçamento para ver se temos dinheiro para cobrir gasto, então isso tem sido parte do problema também. Acho que ele está disposto, só vou ter que encher o saco um pouco, para fazer a bola rolar para ele.
Isso É Difícil! Mas Vamos Continuar Tentando
Finalmente, estourar orçamento precisa desacelerar. Mudar nossos hábitos de gasto não foi fácil. Essa merda é difícil, pessoal! Mas vamos continuar tentando.
Krys está gostando de trabalhar de casa durante o lockdown, porque ama passar tempo com marido, filha e três pets. Ela usa YNAB desde 2019 e tem documentado sua jornada quitando quase $20.000 de dívida. Quando não está orçando, gosta de ler, assistir filmes da Marvel, e aprender novos idiomas. Também possui um amor feroz por bacon e sarcasmo.
-
Jornada para a Liberdade Financeira: Como Eliminamos $22.000 em 22 Meses
Passei meus primeiros 20 anos trabalhando duro e jogando dinheiro pela janela sem perceber. Então, me apaixonei por um homem que fez o mesmo, e decidimos nos casar. A empolgação de planejar nosso fut
-
Jornada para a Liberdade de Dívidas: Como Eliminamos $22.000 em 22 Meses
Passei meus 20 e poucos anos trabalhando duro e jogando dinheiro pela janela desajeitadamente. Então, me apaixonei por um homem que fez o mesmo, e decidimos nos casar. A empolgação de planejar nosso f
Artigos em Destaque
- Análise do HelloFresh: Custo e Qualidade Após Dois Meses
- Progresso no Pagamento de Dívida: Economizando $4 Mil e Quitando $3 Mil em 3 Meses
- História de Sucesso YNAB: Quitando $1.500 em Um Mês - Jornada da Krys
- Orçamento na Incerteza: Jornada YNAB Durante a COVID-19
- Sucesso na Quitação de Dívida: Como Eliminei Metade dos Meus $20.000 em Um Ano
- Jornada para Liberdade de Dívida: Como Economizei $18.000 em Um Ano com YNAB
- Jornada de Quitação de Dívida: Krys Pausa Progresso - Atualização Mês 8
- Construindo uma Rede de Segurança Financeira: Jornada de Quitação de Dívida da Krys
-
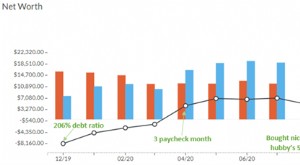 Da Dívida à Liberdade Financeira: Aumento de 303% no Patrimônio em 18 Meses
Estamos acompanhando a história da Krys com o YNAB nos Diários do YNAB — onde qualquer YNABer pode documentar sua jornada de orçamento de forma anônima e receber apoio e encorajamento. Krys estava can...
-
 Pagamento de Hipoteca em 6 Anos: A Nossa Estratégia e Como Você Também Consegue
Acabámos de pagar a nossa hipoteca e parece… bem, não tenho a certeza se já caiu a ficha. Primeiro, deixem-me dizer que sei que pagar a hipoteca antecipadamente é um objetivo que muitas pessoas nem s...