
Compra de Imóvel vs. Investimento: Qual é o Melhor Primeiro Investimento?
Originalmente, esta seria uma série de duas partes discutindo os prós e contras de comprar uma casa em vez de investir. O objetivo não era escolher um vencedor ou perdedor, per se. (Afinal, um dos principais princípios do Get Rich Slowly é que você realmente deve fazer o que funciona para você.) Em vez disso, o objetivo era destacar os pontos fortes e fracos de ambas as opções caso você se visse diante de uma escolha por algum motivo.
O artigo de Holly Johnson "você deve comprar uma casa ou (investir?)" foi o primeiro; e ela disse que, se tivesse que fazer essa escolha, ela "investiria para o futuro e abriria mão da casa num minuto de Nova York". Eu pretendia explicar os benefícios do lado oposto do hipotético.
Mas vocês roubaram meu trovão! Tantas pessoas fizeram ótimos comentários em resposta ao post de Holly que achei melhor explicar o que sobrou ou ficou obscuro por algum motivo. Ambos começamos olhando para o passado.
A Forma (Mais Comum) de Construir Riqueza
Duas atividades resistiram ao teste do tempo ao longo da história como as melhores maneiras de ganhar dinheiro:
- Comércio
- Investimento imobiliário
Se você olhar a lista de milionários dos EUA e o que eles fizeram para chegar lá, observará que o caminho mais comum para o status de milionário na América tem sido o imobiliário.

Claro, você tem os Warren Buffetts que fizeram isso investindo em ações, e os Zuckerbergs e Gates que fizeram isso fundando novas empresas e levando-as à fortuna. Mas a maioria dos milionários de perfil mais baixo construiu sua riqueza com imóveis.
Há uma razão para isso. Como meu pai sempre dizia: "Todo mundo tem que morar em algum lugar." A população mundial está se expandindo, mas a Mãe Terra não. Então não é difícil ver a matemática da oferta e demanda funcionando a favor do investimento imobiliário.
Limitando o Preço do Abrigo
Considere a premissa de que, se você quer construir riqueza, uma coisa certa que pode fazer é limitar suas despesas. Olhe seu orçamento. Qual é sua maior despesa? Moradia. Seja seu aluguel ou pagamento de hipoteca, a menos que sua casa esteja totalmente quitada, é provável que não haja nada em que você gaste mais dinheiro do que isso. (Bem, ok, se você estiver alugando duas Ferraris e uma Mercedes, seus carros podem custar mais, mas então você admite que não é típico.)
Jeff acertou este conceito nos comentários do artigo de Holly:
Minha hipoteca vai acabar enquanto o aluguel nunca acaba. Quando compro, estou fixando meu preço. A habitação pode subir e descer de valor, mas minha hipoteca não muda com base nisso, o que devo é o que devo, mesmo quando os preços sobem 20% ou caem 20%.
Quando você pensa no seu futuro, o que oferece melhor segurança do que ter um abrigo de sua escolha … com nenhum pagamento de aluguel ou hipoteca?
Olhe ao seu redor para pessoas aposentadas vivendo confortavelmente, e observe suas finanças. Nove em cada dez terão uma casa quitada. Não apenas fixaram o preço da moradia pelo prazo da hipoteca, mas efetivamente reduziram a despesa a zero em comparação ao aluguel uma vez que a hipoteca é totalmente paga.
Você não chega lá se não comprar uma casa.
Conversão de Despesa
Para mim, uma das maiores razões para comprar uma casa primeiro é que isso coloca uma despesa (inevitável) no caminho de se tornar um ativo. Como todo investimento, essa diferença geralmente começa bem pequena, porque no início a maior parte do seu pagamento mensal ao banco da hipoteca é juros. No entanto, com o passar do tempo, cada vez mais desse valor mensal transita de despesa para ativo, ou seja, o patrimônio líquido da sua casa.
Isso, para mim, não é nada menos que uma coisa de beleza; e na minha opinião, é a maior razão única pela qual pessoas seguras na aposentadoria chegaram lá.
O Conceito de Alavancagem
Ec foi um dos poucos que mencionou a alavancagem como vantagem de comprar uma casa em vez de investir seu dinheiro:
Em segundo lugar, a outra grande vantagem de ter sua própria casa é a alavancagem. Se você tivesse 30 mil para investir em 1940, baseado em uma taxa típica de LTV de 80/20 você poderia comprar uma casa valendo 600 mil. Você preferiria ter 600 mil crescendo a uma taxa ligeiramente menor ou 30 mil crescendo a uma taxa maior?
Mas, julgado pelo fato de que apenas três comentários mencionaram isso, achei que seria bom explicar o conceito.
A maioria de nós sabe que dívida é mais mal do que bem … exceto, claro, quando se trata de comprar uma casa. Uma das grandes coisas que torna a compra de uma casa o primeiro passo na segurança financeira da maioria das pessoas é essa dívida. Hipotecas residenciais são geralmente os empréstimos mais baratos que existem, então o ônus imposto pelo pagamento de juros é relativamente mínimo.
Como a Alavancagem Funciona
Aqui é onde a matemática se torna convincente, e está enraizada em (de todas as coisas) inflação. Preços de imóveis a longo prazo subiram na maioria dos lugares. Isso é algo que amamos, não é? Essa valorização também é chamada de inflação … mas é o tipo de inflação que trabalha a nosso favor.
E a alavancagem é como fazemos a inflação trabalhar para nós. Aqui está a matemática:
Digamos que você compre uma casa por $100.000 (para manter os números redondos) e dê uma entrada de $20.000. Então digamos que, ao longo de um período de 30 anos, a inflação média seja de 3%. É provável que sua taxa de hipoteca seja alguns pontos acima disso, digamos 5%. À primeira vista, parece um mau negócio, porque você está pagando mais do que está ganhando em valorização impulsionada pela inflação. Mas espere.
Após o primeiro ano (novamente, apenas usando números aproximados) você terá 5% de $80.000 em juros: isso é $4.000. (É menos depois dos impostos, mas vamos ignorar isso por enquanto.)
No mesmo ano, sua casa terá se valorizado em $3.000 (3% de $100.000). Você pode pensar que ganhou 3%, mas não, não é correto. Você investiu apenas $20.000 do seu próprio dinheiro para obter a valorização, então o retorno real do seu dinheiro naquele primeiro ano foi ($3.000 ÷ $20.000 =) 15%!
Quantos investimentos te dão isso?
Isso é uma simplificação excessiva, com certeza, mas o objetivo é mostrar na matemática o que tantas pessoas sabem no instinto: sua casa é frequentemente seu melhor investimento.
Por que não fazer o melhor investimento primeiro?
A Vantagem Fiscal — Um Possível Equívoco
Uri levantou uma das vantagens mais conhecidas da propriedade da casa:
Não vamos esquecer o tratamento fiscal favorável que residências recebem. há a dedução de juros de hipoteca no imposto de renda, que será maior nos primeiros anos da hipoteca — essas economias podem ir direto para seu fundo de investimento. E há a exclusão de imposto sobre ganhos de capital para os primeiros 250 mil (500 mil se casado) de ganhos. claro, alguns instrumentos de investimento financeiro também recebem tratamento favorável.
Muitas pessoas gostam de apresentar a isenção fiscal que você obtém nos Estados Unidos como razão pela qual comprar uma casa é um caminho melhor do que poupar para a aposentadoria. É verdade, para muitas pessoas, a dedução que você obtém no imposto de renda é uma ajuda — mas muitas vezes não é tão grande quanto você imagina.
Se você faz uma declaração de imposto simples, como a maioria dos assalariados, você simplesmente pega a dedução padrão e a dedução de juros de hipoteca desaparece.
Além disso, se você tem a sorte de ganhar muito dinheiro, a dedução de juros de hipoteca desaparece.
Então, na prática, a vantagem fiscal não é tão poderosa a ponto de ir pelo caminho da compra de uma casa como os defensores fazem parecer. Mas, nas circunstâncias certas, é uma ajuda.
Minha esposa e eu sempre tivemos o benefício fiscal porque nunca ganhamos tanto dinheiro e por causa de outras coisas, como doações de caridade e coisas assim, que nos permitiram fazer declarações detalhadas todos os anos onde obtivemos a dedução de juros.
Inflação do Aluguel — O Assassino Supremo de Riqueza
A menos que você tenha herdado uma moradia já paga, você vai ter que pagar por um lugar para morar. Se você não comprar, terá que alugar. Conhecemos dois casais na Califórnia que alugam o mesmo lugar há mais de 20 anos.
Durante esse tempo, o aluguel deles quase dobrou. Se tivessem comprado, os pagamentos não teriam dobrado. Mesmo que tivessem feito um empréstimo de 100% na época em que eram comuns, e a taxa fosse variável, os pagamentos ainda não teriam dobrado.
A inflação mata a riqueza dos inquilinos e coloca dólares reais nos bolsos dos proprietários — um golpe duplo. Na minha opinião, essa é uma razão convincente para fazer da casa seu primeiro investimento.
Ressalvas
Mas há algumas ressalvas a considerar…
- No momento em que você começa a vender e comprar casas, essa matemática vai pela janela, porque o custo de transação na venda e compra de imóveis muitas vezes vira essa equação de cabeça para baixo. Portanto, se você planeja se mudar muito no início da vida, pode fazer mais sentido começar com foco na sua poupança para a aposentadoria.
- Além disso, a matemática se torna bastante pouco atraente se você começar sua propriedade no topo de um ciclo econômico, porque isso coloca um sério amortecimento nessa valorização de longo prazo. (Cometi esse erro e paguei caro por ele, e é por isso que sei.)
Se você evitar essas duas ressalvas, acredito que encontrar uma maneira de comprar aquela primeira casa o mais cedo que você absolutamente puder é muito provavelmente a âncora da sua carreira de investidor.
Você está em posição de alavancar sua casa? Faria isso? Quais condições impedem você de fazer da casa seu primeiro investimento?
-
Quando Vender Fundos Mútuos: 5 Motivos Inteligentes para Reavaliar Seus Investimentos
Comprar um fundo mútuo é relativamente fácil, e há múltiplas ferramentas disponíveis ao investidor hoje para tomar decisões de investimento. Mas um dos problemas mais comuns enfrentados por investidor
-
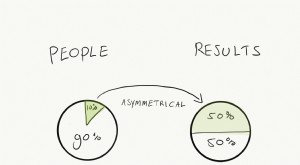
Lei de Price Explicada: Entendendo o Princípio 80/20 na Colaboração
Exemplo de como a Lei de Price funciona em um campo/empresa com 100 pessoas Derek Price, que foi um físico britânico, historiador da ciência e cientista da informação, descobriu algo sobre seus pares
Artigos em Destaque
- Refinanciamento Imobiliário: Benefícios e Processo Explicados
- Alimentos Saudáveis Caseiros: 5 receitas fáceis para uma vida saudável
- Guia para Comprador de Primeira Casa: Pontos Essenciais a Considerar
- Score de Crédito para Compra de Imóvel: Guia Completo por Tipo de Empréstimo
- Guia do Comprador de Primeira Viagem: Processo Passo a Passo
- Domine Suas Finanças: Guia para Rastrear Gastos e Alcançar Estabilidade Financeira
- Vale a Pena Reformar a Casa? Pesando Custos e Benefícios
- Rebalanceamento de Portfólio de Investimentos: Guia para Investidores DIY
-
 Guia para Compradores de Primeira Viagem: Considerações Essenciais e Passos
Quando se trata de habitação, poucas coisas são tão emocionantes quanto comprar a primeira casa. Alugar tem muitos benefícios, mas como proprietário você tem a oportunidade de ser seu próprio senhori...
-
 Investimento em Bitcoin: 5 Razões Convencionantes para Considerar
Existem muitas concepções errôneas sobre investimento em Bitcoin. Muitos acham que não é a melhor opção para eles. Alguns são céticos porque tanto especialistas quanto hackers tornaram difícil começar...