
Entendendo Tipos de Hipoteca: Guia Completo para Compradores de Imóveis
Para o consumidor médio, uma hipoteca parece um produto financeiro básico. Você usa os fundos do empréstimo para cobrir a maior parte do preço do imóvel, depois faz pagamentos mensais por muitos anos. No fim do prazo, a hipoteca é quitada e você possui o imóvel livre e claro.
Mas a equação da hipoteca fica mais complicada pois existem muitos tipos. Há tantos tipos de empréstimos imobiliários que você pode praticamente personalizar o financiamento da sua casa.
Mas antes, precisa conhecer as opções.
Quantos Tipos de Empréstimos Hipotecários Existem?
Não só existem muitos tipos de hipotecas, mas também vários programas hipotecários e tipos muito especializados.

Aqui estão os 11 tipos mais comuns de hipotecas para compradores ou proprietários:
- Hipoteca Convencional / Taxa Fixa
- Hipoteca de Taxa Ajustável (ARM)
- Hipoteca Balão
- Hipoteca Somente Juros
- Hipoteca Jumbo
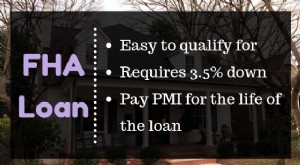
- Hipoteca FHA
- Empréstimo Residencial VA
- Hipoteca USDA
- Segunda Hipoteca
- Programas de Assistência Estaduais e Locais
- Hipoteca Reversa
Hipoteca de Taxa Fixa / Convencional
São os tipos mais básicos e familiares aos consumidores. Como o nome implica, você tem a mesma taxa durante todo o prazo. Por isso, seu pagamento mensal também permanece estável. Prazos variam de 10 a 30 anos.
Hipotecas convencionais estão disponíveis em quase todo mercado imobiliário dos EUA. São chamadas convencionais porque não são garantidas pelo governo. Os empréstimos são financiados pela Federal National Mortgage Association (FNMA, "Fannie Mae") ou Federal Home Loan Mortgage Corporation (FHLMC, "Freddie Mac").
Quanto Você Pode Pegar com Hipoteca Convencional?
O limite máximo para residências unifamiliares é $548.250 para 2021. Limites maiores estão disponíveis em áreas de alto custo e para propriedades de 2 a 4 famílias.
Uma grande vantagem: não exigem seguro hipotecário privado (PMI) se você tem ou terá pelo menos 20% de equity no imóvel. Porém, PMI será exigido se seu equity for menor.
Como Funciona o PMI?
O PMI fornece seguro para cobrir o credor em certa porcentagem do valor do empréstimo caso você dê default. A cobertura é de seguradoras privadas, ao contrário do seguro governamental em empréstimos FHA, VA e USDA.
Com PMI em mente, hipotecas convencionais podem ser obtidas com entrada de apenas 3%. Naturalmente, o custo do prêmio PMI será maior quanto menor a entrada.
Uma grande vantagem sobre empréstimos FHA e VA: disponíveis para propriedades não ocupadas pelo proprietário. Inclui casas de férias e imóveis de investimento.
Hipoteca de Taxa Ajustável (ARM)
ARMs são um grande passo na complexidade.
Geralmente começam com taxa inicial menor que hipotecas de taxa fixa. Incluem período inicial de taxa fixa de 3, 5, 7 ou 10 anos. Após esse período, ajustam anualmente.
Como Funcionam as Taxas de Juros ARM?
Ajustes são calculados baseados em índice estabelecido, como Índice LIBOR 12 meses, mais uma margem. Exemplo: ARM de 5 anos a 3% com margem 2%, sua taxa sobe para 5% se o índice LIBOR estiver em 2% no ajuste (3% + 2%).
Felizmente, ARMs têm tetos de taxa de juros. Geralmente expressos em três números: ajuste inicial, ajustes subsequentes, e ajuste máximo vitalício.
Exemplo: ARM com tetos 2/2/5 significa que primeiro ajuste não pode aumentar mais que 2 pontos percentuais. Ajustes subsequentes limitados a 2%, e ajuste máximo vitalício 5%.
Se ARM começa em 3%, primeiro ajuste limitado a no máximo 5%. Ajustes subsequentes limitados a adições de 2 pontos. Máximo vitalício 8% (3% + 5%).
Devo Considerar Hipoteca ARM?
Esses empréstimos carregam risco muito maior que taxa fixa. Só pegue ARM se espera quitar durante o período inicial de taxa fixa.
Mas ARMs têm uma vantagem significativa além da taxa inicial menor. Se fizer pagamentos extras de principal num ARM, seu pagamento mensal será recalculado na próxima data de ajuste. Assumindo taxa igual, seu pagamento será menor baseado no principal reduzido.
Hipoteca Balão
Hipotecas balão não são tão populares quanto antes, pois carregam risco maior. Oferece taxa ligeiramente menor que taxa fixa, mas só vigora por 3, 5, 7 ou 10 anos.
Em teoria, no fim do prazo inicial, você precisa quitar o empréstimo. Pode vender o imóvel ou refinanciar em nova hipoteca.
Mas a maioria hoje oferece reset de taxa no fim do termo balão. Ou seja, sua taxa será resetada para a taxa vigente de hipotecas fixas de 30 anos na época. Se o aumento exceder certa quantia (geralmente 2%), pode precisar re-qualificar. Isso abre possibilidade de não ser aprovado na taxa maior.
Hipotecas balão não são tão arriscadas quanto ARMs, mas bem mais que taxa fixa.
Hipoteca Somente Juros
Como o nome implica, você paga apenas juros por certo tempo. Ex: hipoteca de 30 anos com período somente juros de 3 a 10 anos.
A boa notícia: pagamento mensal muito baixo.
A má: quando o empréstimo reseta no fim do período somente juros, seu pagamento será maior que seria com hipoteca totalmente amortizada.
O motivo é o prazo menor de amortização do principal. Hipoteca fixa de 30 anos amortiza principal em 30 anos. Com somente juros, o termo de amortização é reduzido.
Se pegar hipoteca de 30 anos com 5 anos somente juros, amortização do principal ocorre nos últimos 25 anos. A redução de 5 anos no prazo do principal torna pagamentos restantes substancialmente maiores que hipoteca fixa tradicional de 30 anos.
Como ARMs, hipotecas somente juros só devem ser consideradas se planeja quitar ou amortizar significativamente até fim do período somente juros.
Hipoteca Jumbo
Descrevemos o limite convencional acima. Mas se o valor necessário para comprar ou refinanciar seu imóvel for maior, precisará de hipoteca Jumbo. São chamadas assim porque excedem limites máximos convencionais.
Bancos e instituições financeiras tipicamente fornecem empréstimos jumbo. Por terem valores maiores, são considerados maior risco para credores. Resultado: requisitos mais rigorosos, que podem incluir taxa maior, entrada maior, scores maiores.
Requisito de entrada maior geralmente elimina necessidade de PMI, mas alguns jumbos excedem 80% do valor do imóvel e exigem seguro.
Uma razão principal para hipoteca Jumbo, além do óbvio benefício de limites maiores: muitas são personalizadas. Ex: programa Jumbo específico para empréstimos a médicos. Único porque médicos podem não se qualificar facilmente no início da carreira. Combinação de renda relativamente baixa e alta dívida estudantil dificulta qualificação em outros programas.
Mas empréstimos para médicos são projetados para sua situação financeira única. Ex: mesmo que não se qualifique para outros tipos, empréstimos para médicos podem acomodar reconhecendo o significativo potencial de renda futura.
Hipoteca FHA
"FHA" significa Federal Housing Administration. A agência não faz os empréstimos, mas fornece seguro hipotecário que incentiva credores diretos a disponibilizá-los.
FHA fornece seguro em vez de PMI. Isso porque empréstimos FHA são geralmente para mutuários considerados maior risco. Entradas tipicamente mínimas — 3,5% é a norma — e mutuários frequentemente têm crédito imperfeito.
Hipotecas FHA disponíveis através de bancos, bancos hipotecários e corretores. Limites equivalem aos convencionais.
Empréstimos Residenciais VA
Empréstimos VA são projetados para veteranos. Se qualifica, hipoteca VA pode igualar 100% do preço de compra do imóvel. Qualificações são mais flexíveis comparado a convencionais, em benefício dos veteranos.
Novamente, VA não faz os empréstimos. Fornece seguro através de taxa de financiamento VA. Para a maioria veteranos elegíveis, taxa será 2,3% do valor. O veterano não paga diretamente. A taxa é adicionada ao empréstimo e financiada no prazo. Alternativamente, vendedor ou outra parte interessada pode pagar a taxa.
Valores VA equivalem aos convencionais, mas em certas circunstâncias podem ser estendidos a valores muito maiores. Disponíveis através de credores participantes, mas melhor trabalhar com quem se especializa em hipotecas VA.
Hipoteca USDA
Hipotecas USDA são tipo especial do USDA, principalmente para financiamento em áreas rurais. Mas também amplamente disponíveis em muitas áreas metropolitanas.
Muito como VA, hipotecas USDA disponíveis até 100% do valor do imóvel. Mutuários também podem adicionar até 6% em custos de fechamento ao valor. Seguro também fornecido pelo governo através do USDA. Porém, ao contrário de VA, hipotecas USDA disponíveis para não-veteranos.
Mas empréstimos USDA são para mutuários de baixa a moderada renda. Também podem fazer reparos ou reformas no imóvel. Boa escolha se qualifica nos limites de renda e precisa comprar imóvel que exigirá upgrades significativos.
Valores de empréstimos USDA são menores que outros tipos e variam consideravelmente por condado. Geralmente suficientes para valores em áreas rurais de menor preço.
Se aplicar para hipoteca USDA, saiba que há requisitos de propriedade específicos. Ex: casa geralmente não mais que 2.000 pés quadrados, sem piscinas enterradas, não projetada para gerar renda.
Segunda Hipoteca
Segunda hipoteca é descrição geral de qualquer financiamento imobiliário que não seja em primeira posição. Se já tem primeira hipoteca ou foi aprovado para uma na compra, qualquer financiamento adicional qualifica como segunda hipoteca.
Segundas hipotecas vêm em dois tipos básicos.
Empréstimos com Garantia Imobiliária (Home Equity Loans)
Têm taxas e prazos fixos, podem ser financiamento secundário. Podem ser feitos na compra, para reduzir requisito de entrada e evitar PMI. Mas também usados por proprietários atuais para retirar equity sem refinanciar a primeira hipoteca.
HELOC
Segundo tipo é linha de crédito com garantia imobiliária (HELOC). Essencialmente linha de crédito rotativa garantida pelo seu imóvel. Geralmente emitida por bancos, você recebe limite de crédito contra o equity. Pode acessar fundos quando quiser, e ao pagar, restaura limite para uso futuro.
Taxas tipicamente variáveis, e seu pagamento mensal sobe e desce baseado na taxa e no valor da linha acessado.
Geralmente usados para retirar equity de imóvel que já possui. Mas às vezes usados em segunda posição atrás da primeira hipoteca na compra.
Como qualquer tipo é garantido pelo imóvel, geralmente carrega taxa apenas ligeiramente maior que a primeira hipoteca. Melhor ainda, tipicamente poucas ou nenhuma taxa para obter qualquer tipo.
Programas Estaduais e Locais de Assistência Hipotecária
Estados, condados e grandes cidades frequentemente disponibilizam fundos para mutuários em suas jurisdições. Geralmente projetados para ajudar mutuários de baixa e moderada renda a se tornarem proprietários. Embora raramente sejam hipotecas de primeira posição, mais tipicamente funcionam como segundo empréstimo para cobrir entrada.
Mais comumente usados com empréstimos FHA. Como FHA exige 3,5% de entrada, o empréstimo local fornece fundos para isso. FHA tipicamente aceita esses arranjos.
Como empréstimos são pequenos e geralmente têm taxas muito baixas, não aumentarão significativamente seu pagamento. Mas muitos têm cláusula onde se pagar em dia por vários anos, o saldo restante será perdoado.
Emissão de títulos geralmente fornece fundos. Por isso, fundos só disponíveis se emissão recente foi aprovada e financiada. Não disponíveis se não houve emissão recente.
Pode verificar com seu credor ou governo local se tais programas estão disponíveis.
Hipoteca Reversa
Você já pode ter ouvido de hipotecas reversas, embora sejam únicas e relativamente novas. Principalmente projetadas para ajudar proprietários idosos a permanecerem em suas casas e acessarem fundos para despesas básicas.
São chamadas "reversas" porque em vez do mutuário pagar o credor, o credor faz pagamentos mensais ao mutuário.
Conforme o credor paga, a dívida no imóvel aumenta. Limites máximos baseados na idade do mutuário e valor do imóvel. Empréstimo precisa ser quitado quando mutuário vende o imóvel ou morre.
Hipoteca Reversa é Boa Ideia?
Excelente forma de prover dinheiro para despesas adicionais, mas pode deixar proprietário com pouco ou nenhum equity quando empréstimo atinge máximo.
Para qualificar, precisa ter pelo menos 62 anos. Recursos podem ser pagamentos mensais, valor único, ou linha de crédito para acessar quando necessário. Sem requisitos de renda ou crédito; porém, deve possuir imóvel livre ou ter equity substancial.
Empréstimos são garantidos pelo FHA, e só obtidos através de credores especializados.
Qual o Melhor Tipo de Empréstimo Hipotecário?
Para a maioria dos compradores, hipoteca de taxa fixa será a melhor escolha. Pode não ter o menor pagamento mensal, mas oferece segurança de taxa fixa e pagamentos mensais fixos durante todo o prazo. Essa previsibilidade remove muito do risco.
Uma vantagem significativa: pagamentos extras de principal reduzem o prazo. Não baixam pagamento mensal, mas cortam meses ou anos do fim do empréstimo.
Outra vantagem: podem comprar propriedades não ocupadas pelo proprietário, como casas de férias ou investimento. Outros tipos não oferecem isso.
Você pode criar seu próprio método de pagamentos extras de principal anualmente, reduzindo prazo para comprimento desejado. Ex: um pagamento extra por ano reduz hipoteca de 30 anos para 25 anos e 9 meses. Elimina mais de 4 anos de pagamentos.
Seja qual for o tipo — taxa fixa, ARM, balão, somente juros — é importante conseguir a melhor taxa para aquele tipo. Diferença de apenas 1/8 de ponto pode somar milhares em juros extras em 30 anos. Vale a pena pesquisar.
Compra vs. Refinanciamento
Também entenda que há diferenças significativas no processo hipotecário se comprando imóvel vs. refinanciando o que já possui.
Quanto mais você sabe, mais percebe que refinanciar não é só conseguir taxa menor. Pode haver fatores que tornam melhor não refinanciar, mesmo com taxa menor disponível.
Como Escolher Entre os Vários Tipos
Hipotecas convencionais têm várias vantagens, mas não significa que são a melhor escolha para todos.
Se você é veterano, geralmente melhor com hipoteca VA. Não precisa dar entrada, e VA não tem prêmios mensais de seguro hipotecário. Resulta em pagamento mensal menor.
Se tem crédito prejudicado, quase certamente melhor com hipoteca FHA. Embora não aceitem crédito ruim, diretrizes são mais flexíveis para acomodar problemas.
Se qualifica como baixa/moderada renda e mora em condado com empréstimos USDA, pode ser grande vantagem. Como VA, USDA não exige entrada. E se imóvel precisa reparos maiores, geralmente podem ser incluídos no novo empréstimo.
Se pode trabalhar com qualquer empréstimo, mas particularmente FHA, VA ou USDA, será crítico trabalhar com credor especializado naquela área. Precisará do melhor credor hipotecário, especialmente para VA e USDA. Nem todos têm expertise real nesses dois tipos.
Qual o Tipo Mais Comum de Empréstimo Hipotecário?
Por terem menos restrições e estarem disponíveis para mais tipos de propriedade, hipotecas convencionais são as mais comuns. Mas quão comum um tipo é não deve ser critério para determinar qual é certo para você.
Se é veterano, VA será无疑 melhor. Para crédito prejudicado, FHA é preferido. Se comprando imóvel muito caro e precisa valor alto, jumbo é melhor. Se mora em área rural, USDA pode ser preferido.
Qual Tipo de Empréstimo Imobiliário é Certo Para Você?
Para a maioria dos mutuários, hipoteca de taxa fixa será a melhor opção. Menor risco, sem variáveis de ARMs, balões, somente juros. E se taxas caírem, sempre pode refinanciar para se beneficiar.
Mas antes de decidir, explore opções com oficial de empréstimo de credor hipotecário. Com as informações deste guia, você poderá fazer perguntas inteligentes que levarão ao programa ideal para você.
-

Entendendo as Opções de Financiamento Imobiliário: Guia Completo para Compradores
Muitas pessoas acreditam erroneamente que não podem comprar casa por não conhecerem suas opções. Felizmente, financiamentos não são tamanho único. Existem diversos tipos de hipotecas para diferentes o
-
Entendendo Tipos de Hipoteca: Guia Completo
Me vi inesperadamente comprando casa este mês (longa história), e mesmo para alguém que trabalha na indústria financeira, havia muitos termos com os quais não estava familiarizado. Um dos passos mais
Artigos em Destaque
- Empréstimos com Títulos de Receita Hipotecária: Guia Completo
- Empréstimos Sindicalizados: Tipos, Mutuários e Utilizações
- Empréstimos Agrícolas: Tipos e Opções do USDA e Outras Fontes
- Encontrando Empréstimos para Crédito Ruim: Guia Completo
- Empréstimos para Inquilinos: Requisitos e Elegibilidade
- Empréstimos para Militares Ativos: Tipos, Benefícios e Como Solicitar
- Empréstimos para Pequenos Negócios de Mulheres: Financiando Seus Sonhos Empreendedores
- Entendendo o Financiamento Empresarial: Riscos e Benefícios
-
 Entendendo os Tipos de Hipoteca: Guia Completo para Empréstimos Imobiliários
Ao comprar uma casa, você tem opções de financiamento. Hipotecas vêm em todas as formas e tamanhos. Embora a hipoteca de taxa fixa de 30 anos seja a mais tradicional, está longe de ser a única escolha...
-
 Alívio Hipotecário COVID-19: Programas para Proprietários - 2024
À medida que a pandemia de coronavírus se espalha, o governo e vários credores hipotecários estão intervindo para fornecer medidas de alívio para proprietários e inquilinos. O surto de COVID-19 parali...