
Método Bola de Neve: Guia Passo a Passo para Liberdade das Dívidas
Você provavelmente já sabe que faz mais sentido financeiro pagar primeiro dívidas com maiores taxas de juros, método conhecido como avalanche.
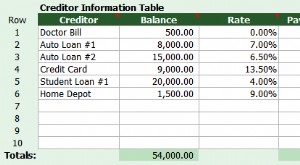
Mas aqui está uma surpresa: estudo publicado no Journal of Consumer Research descobriu que pessoas tinham mais probabilidade de realmente quitar dívidas se usassem o método bola de neve. Nesta abordagem, você paga sua menor dívida primeiro, seguida pela próxima menor, e assim por diante — até quitar todas. Faz isso sem se importar com quais dívidas têm maiores taxas.
Por que este método parece funcionar melhor? Pesquisadores dizem que é sobre aquela sensação crucial de realização. Você tem uma onda de bons sentimentos ao quitar um cartão, mesmo que a dívida nele não seja tão alta. Sim, você pagará mais a longo prazo por não atacar dívidas de maiores juros primeiro. Mas se o bola de neve funciona melhor, e você luta há tempos com dívidas de cartão e outras, pode ser melhor adotar esta abordagem.
Então, se está pronto para dar chance ao método bola de neve, aqui estão truques para aumentar suas chances de sucesso.
1. Elabore um Orçamento Doméstico
Criar orçamento não soa divertido, mas é crítico se você está pronto para levar a sério o pagamento de dívidas. Seu orçamento deve incluir o dinheiro que entra em casa mensalmente e o que gasta, incluindo estimativas para despesas discricionarias como comer fora e entretenimento.
Uma vez com orçamento, saberá melhor quanto pode alocar para pagar aquela menor dívida mensalmente. Sem orçamento? Pode estar pagando demais, se colocando em risco financeiro. Ou pagando de menos, arrastando o processo de quitação.
2. Não Use o Cartão que Está Tentando Quitar
Pode soar óbvio, mas não aumente a dívida que está tentando pagar primeiro. Não use seus cartões para pagar nada. Siga seu orçamento e pague com dinheiro ou débito suas despesas alocadas. Se já tem saldo no cartão do mês anterior, usá-lo imediatamente inicia cobrança de juros sobre aquele valor. Nada paralisa mais seu processo de eliminação de dívida do que adicionar juros extras.
3. Na Verdade, Não Compre Nada que Não Possa Pagar no Fim do Mês
Você vai ter que se acostumar a um estilo de vida diferente, e isso significa não comprar mais coisas que não pode quitar no fim do mês.
4. Automatize
Quando você está concentrado em pagar uma dívida rápido, pode ser fácil esquecer outras contas. Pode evitar isso recorrendo a pagamento automático. Se esquece conta do celular, crie pagamento automático da conta bancária para cobrir mensalmente. Pode fazer o mesmo com parcela do carro, empréstimo estudantil, ou contas de serviços. Faça isso, e reduzirá drasticamente as chances de pagar uma conta atrasada enquanto reduz outra.
5. Não Desperdice Bônus ou Promoções
Está na fila para bônus no trabalho? Não gaste num laptop novo. Em vez disso, direcione para a dívida que está tentando pagar. Não há sensação melhor do que cortar um grande pedaço da dívida.
Ou talvez tenha conseguido promoção e bom aumento. Não pense que isso dá mais dinheiro para gastar mensalmente. Não — até quitar suas dívidas, gastar extra em diversão não deve ser consideração. Em vez disso, pegue o dinheiro extra que ganha mensalmente e use para pagar sua dívida ainda mais rápido. E quando eliminar um empréstimo estudantil, conta de cartão ou financiamento de carro, continue usando esse dinheiro extra para ajudar a pagar a próxima maior dívida.
6. Considere Transferência de Saldo Cuidadosamente
Esta estratégia é só para quem é disciplinado e comprometido a pagar certa quantia num período específico. Cartões oferecem várias ofertas de transferência para novos clientes. Alguns têm períodos promocionais mais longos (18-21 meses), outros isentam taxa de transferência (geralmente 3-5%). Usar transferência para reduzir dívida de cartão pode economizar muito em juros. Porém, se desperdiçar a oportunidade, não pagando a dívida durante o período 0% promocional, e continuando a acumular dívida nos cartões de onde transferiu saldos, vai se encontrar em crise com mais dívida acumulada do que começou, e APR ainda maior.
Pagar dívida nunca é fácil. Mas se permanecer comprometido, e precisa de série de vitórias menores mas mais rápidas, o método bola de neve pode funcionar. Apenas certifique-se de manter foco na meta de eliminar cada dívida uma de cada vez.
-
Cobrador de Dívidas vs. Credor Original: A Quem Você Deve Pagar?
Quando existe uma dívida, duas partes estão envolvidas: o credor, fonte do empréstimo, e o devedor, quem recebe. Se você é devedor cujo empréstimo ou cartão entra em default, prepare-se para sérias co
-
Bola de Neve vs. Avalancha de Dívidas: Qual a Melhor Estratégia para Quitar Dívidas?
Então você está pronto para quitar suas dívidas, ótimo! Agora precisa decidir qual método vai usar: a bola de neve ou a avalancha? Aqui explicamos a diferença entre as duas e damos uma ferramenta para
Artigos em Destaque
- Compreendendo Dívida Sênior: Guia Completo
- Método Bola de Neve da Dívida: Prós, Contras e Como Funciona
- Riscos da Consolidação de Dívidas: O Que Você Precisa Saber
- Consolidação de Dívidas: É Ideal para Você? Explore Suas Opções
- Estratégias Eficazes de Redução de Dívidas: Guia Completo
- Golpe do falso cobrador: como identificar e se proteger
- Fundos de Dívida: Guia Completo para Investidores em Busca de Renda
- Método da Bola de Neve das Dívidas: Guia Passo a Passo para Liberdade Financeira
-
 Avalanche vs. Bola de Neve: Qual Método de Pagamento de Dívidas é Melhor?
Tentar pagar dívidas sem plano é como tentar esvaziar um navio a afundar com um balde pequeno. Depois de um tempo, percebe que está a fazer pouco ou nenhum progresso, e a afundar-se cada vez mais na z...
-
 Cobrador de Dívida vs. Credor Original: A Quem Você Deve Pagar?
Quando existe uma dívida, duas partes estão envolvidas: o credor, que é a fonte do empréstimo, e o devedor, que recebe o empréstimo. Se você é um devedor cujo empréstimo ou conta de cartão entra em de...