
Literacia Financeira no Reino Unido: Enfrentando o Aumento da Dívida Pessoal e Competências de Orçamentação

A dívida pessoal atingiu níveis recordes no Reino Unido. As estatísticas mais recentes mostram que os residentes no Reino Unido devem 1,58 biliões de libras. Isto representa um aumento em relação a 1,53 biliões em 2017. Em média, cada adulto devia 1.169,92 libras extra em 2018 comparado com 2017. Os dados mostram também que a dívida total média por agregado familiar — incluindo hipotecas — é ligeiramente superior a 58.000 libras.
Compreender a importância da orçamentação e o impacto e custo real da dívida é uma competência essencial para a vida. Uma escola primária no Reino Unido está a enfrentar esta questão de frente, criando o seu próprio banco para ensinar as crianças sobre dinheiro. Mas será esta uma responsabilidade da escola?
O governo pensa que sim — a literacia financeira faz parte do currículo nacional nas escolas inglesas desde 2014. Contudo, este currículo não é obrigatório em academias, escolas privadas e escolas religiosas, pelo que algumas crianças podem ficar de fora. Um relatório recente da OCDE revelou que o Reino Unido está abaixo da média no ensino desta matéria.
Atualmente, o ensino de assuntos financeiros faz parte do programa de cidadania, onde se situa (algo desconfortavelmente) entre saúde sexual, drogas e anti-bullying. Pode argumentar-se que estas são questões mais críticas para muitas escolas, mas uma gestão financeira sólida pode mudar vidas. Existem inúmeros estudos sobre o impacto da dívida, e especialmente dos atrasos no pagamento, na saúde mental.
Responsabilidade Orçamental
Atualmente, o currículo nacional exige que crianças dos 14 aos 16 anos sejam ensinadas sobre poupança e investimentos, seguros, pensões, hipotecas e produtos financeiros. Muitas escolas podem omitir estes temas com base no facto de os seus professores não estarem qualificados para ensinar o que é essencialmente uma matéria bastante especializada. A literacia financeira não faz parte dos programas de formação de professores.
Alguns destes tópicos podem também não ser necessariamente apropriados para todas as crianças — algo que é potencialmente uma questão particular para crianças de origem islâmica. A Riba, ou juro, por exemplo, é proibida pela lei islâmica, pelo que produtos como seguros ou hipotecas não são aceitáveis para muitas famílias.

Muitos bancos de retalho estão agora a criar divisões separadas e a desenvolver produtos financeiros compatíveis com a Sharia para dar resposta a esta necessidade.
Mas o ensino de literacia financeira nas escolas não o contempla. Nacionalmente, uma em cada 12 crianças em idade escolar na Inglaterra e no País de Gales são muçulmanas, chegando a 80% em algumas áreas, como partes de Birmingham. Ensinar estas crianças sobre produtos financeiros convencionais seria certamente errado e contra a vontade dos pais.
O Dinheiro Fala
Mas não ensinar a matéria nas escolas pode ser potencialmente desastroso para o futuro destas crianças. Pais que não têm uma boa compreensão de questões financeiras perpetuarão a falta de entendimento, e a próxima geração enfrentará os mesmos problemas que a atual. Isto significa que as crianças crescerão excluídas de uma gestão financeira sólida e do potencial para segurança financeira, porque os seus pais não entendem e elas também não.

A resposta deve, pois, centrar-se nas competências básicas de orçamentação e gestão de dívida como parte do GCSE de matemática — onde será muito mais útil do que a trigonometria. Se as crianças crescerem confiantes nos conceitos básicos, poderão descobrir o que precisam de saber no futuro. Os colégios de sexto ano devem também cobrir quaisquer elementos de literacia financeira relevantes para o curso, e os professores devem ter a oportunidade de formação gratuita.
Isto é importante, porque as escolas devem reforçar a mensagem de que uma gestão financeira sólida é uma competência essencial para a vida e enfatizar o risco da dívida — não é diferente de ensinar as crianças sobre os perigos do tabaco ou do álcool. E se receberem mensagens diferentes em casa, bem, então terão toda a informação necessária para fazer uma escolha informada.
-
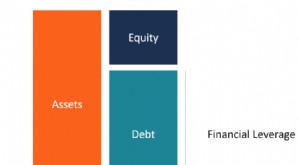
Alavancagem Financeira Explicada: Usando Dívida para Crescimento
Alavancagem financeira é o uso de dinheiro emprestado (dívida) para financiar a compra de ativos com a expectativa de que a renda ou ganho de capital do novo ativo exceda o custo do empréstimo. Na ma
-
Liberdade Financeira: 5 Obstáculos Comuns e Como Superá-los
Independência financeira pode significar coisas diferentes para cada um. Pesquisa de 2013 da Capital One 360 descobriu que 44% dos adultos americanos acham que independência financeira significa não
Artigos em Destaque
- 5 Metas Financeiras Essenciais para Alcançar no Novo Ano
- Checklist de Saúde Financeira: Priorize Poupança e Pagamento de Dívidas
- Consolidação de Dívidas: Riscos e Como Evitar Armadilhas
- Dívida de Cartão de Crédito da Geração X: Causas e Fatores Contribuintes
- Alfabetização Financeira nos EUA: Entendendo Scores de Crédito e Saúde Financeira
- O Impacto da Dívida de Empréstimos Estudantis nos Millennials: Desafios e Realidades
- Teste Sua Alfabetização Financeira: Quiz Abrangente
- Análise do Financial Peace University de Dave Ramsey: Vale a Pena?
-
 A Importância da Educação Financeira nas Escolas
O que faria se avistasse um animal selvagem perto de si? Se sabe que as previsões de inflação eram 1% inferiores à real e que os cabazes de bens custariam 2% mais do que o esperado, quanto mais dever...
-
 Educação Financeira: Conceitos-chave e Habilidades Essenciais
Educação financeira é a compreensão cognitiva de componentes e habilidades financeiras como orçamento, investimento, empréstimos, tributação e gestão financeira pessoal. A ausência de tais habilidades...