
Contabilidade de Exaustão: Entendendo Alocação de Custos de Recursos Naturais
O Que é Exaustão (Depletion)?
Exaustão é uma técnica de contabilidade por competência usada para alocar o custo da extração de recursos naturais como madeira, minerais e petróleo da terra.
Como depreciação e amortização, a exaustão é uma despesa não monetária que reduz o valor de custo de um ativo incrementalmente através de encargos programados à renda. Onde a exaustão difere é que ela se refere ao esgotamento gradual de reservas de recursos naturais, ao contrário do desgaste de ativos depreciáveis ou envelhecimento da vida de intangíveis.
Como a Exaustão Funciona
Exaustão para fins contábeis e de relatório financeiro tem o objetivo de auxiliar na identificação precisa do valor dos ativos no balanço patrimonial e no registro de despesas no período apropriado na demonstração de resultados.
Quando os custos associados à extração de recursos naturais foram capitalizados, as despesas são sistematicamente alocadas através de diferentes períodos de tempo baseados nos recursos extraídos. Os custos são mantidos no balanço patrimonial até que o reconhecimento da despesa ocorra.
Principais Pontos
- Exaustão é um método de contabilidade por competência usado para alocar o custo da extração de recursos naturais como madeira, minerais e petróleo da terra.
- Quando os custos associados à extração de recursos naturais foram capitalizados, as despesas são sistematicamente alocadas através de diferentes períodos de tempo baseados nos recursos extraídos.
- Existem duas formas básicas de abatimento de exaustão: exaustão por porcentagem e exaustão por custo.
Registro de Exaustão
Para calcular quais despesas precisam ser distribuídas para o uso de recursos naturais, cada fase diferente de produção deve ser levada em consideração. A base de exaustão são os custos capitalizados exauridos através de múltiplos períodos contábeis. Existem quatro fatores principais que afetam a base de exaustão:
- Aquisição: Custos associados à compra ou arrendamento dos direitos de propriedade de terras que a empresa acredita ter recursos naturais.
- Exploração: Despesas ligadas à perfuração sob a terra que foi arrendada ou comprada.
- Desenvolvimento: Os custos necessários para preparar a terra para extração de recursos naturais, como túneis ou desenvolvimento de poços.
- Restauração: Despesas associadas à restauração da terra à sua condição original após a conclusão.
Método de Exaustão por Porcentagem
Um método de calcular despesa de exaustão é o método de exaustão por porcentagem. Ele atribui uma porcentagem fixa à receita bruta — vendas menos custos — para alocar despesas. Por exemplo, se R$ 10 milhões de petróleo são extraídos e a porcentagem fixa é 15%, R$ 1,5 milhão de custos capitalizados para extrair o recurso natural são exauridos.
O método de exaustão por porcentagem requer muitas estimativas e, portanto, não é um método de exaustão muito confiável ou aceito.
Método de Exaustão por Custo
O segundo método de calcular exaustão é o método de exaustão por custo. A exaustão por custo é calculada levando em conta a base da propriedade, reservas totais recuperáveis e número de unidades vendidas. A base da propriedade é distribuída entre o número total de unidades recuperáveis. À medida que recursos naturais são extraídos, eles são contados e retirados da base da propriedade.
Por exemplo, os custos capitalizados de R$ 1 milhão rendem 500.000 barris de petróleo. No primeiro ano, se 100.000 barris de petróleo são extraídos, a despesa de exaustão para o período é R$ 200.000 (100.000 barris * (R$ 1.000.000 / 500.000 barris)).
Requisitos de Relatório
O Serviço de Receita Interno (IRS) exige que o método de custo seja usado com madeira. Exige que o método que gere a maior dedução seja usado com propriedade mineral, que define como poços de petróleo e gás, minas e outros depósitos naturais, incluindo depósitos geotérmicos.
Como a exaustão por porcentagem olha para a receita bruta da propriedade e limite de renda tributável, em oposição à quantidade do recurso natural extraído, não é um método de relatório aceitável para certos recursos naturais.
-
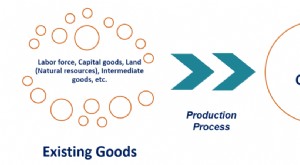
Entendendo a Exaustão: Definição e Implicações Contábeis
A exaustão é a redução na quantidade de um fator de produção como resultado do processo de produção. Empresas usam bens e serviços existentes para criar novos bens e serviços. A conversão de bens exis
-
Preparação para Desastres Naturais: Mantendo-se Seguro Durante Emergências
Meu mundo está pegando fogo. Como você pode ter ouvido, grande parte do Oregon está queimando agora. Graças a uma combinação uma vez na vida de variáveis climáticas e meteorológicas — um verão longo
Artigos em Destaque
- Líquidos de Gás Natural (NGL): Definição, Tipos e Aplicações
- Entendendo a Medição de Gás Natural: O Que é MCF?
- Relatório de Armazenamento de Gás Natural: Dados e Análise da EIA
- Principais Empresas de Gás Natural da China: Visão Geral Completa
- Fracking e Preços do Gás Natural: Entendendo a Conexão
- Top 5 Empresas de Gás Natural da Rússia: Visão Geral Abrangente
- Entendendo o Gás Natural Equivalente (GNE) no Setor de Petróleo e Gás
- ETFs de Gás Natural: Investindo em Preços do Gás Natural
-
 ETFs de Gás Natural: Investindo em Energia - O Que Você Precisa Saber
ETF de gás natural é definido como um fundo negociado em bolsa que ajuda investidores a obter exposição a retornos baseados no desempenho do gás natural. ETF de gás natural se enquadra no universo mai...
-
 Hedge Natural: Estratégia de Redução de Risco para Instituições
Um hedge natural refere-se a uma estratégia que reduz riscos financeiros na operação normal de uma instituição. É tipicamente feito investindo em diferentes ativos e instrumentos financeiros com corre...