
Taxa de Retorno Contábil (ARR): Definição e Cálculo
O que é Taxa de Retorno Contábil (ARR)?
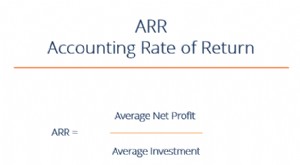
A taxa de retorno contábil (ARR) é uma fórmula que reflete a taxa percentual de retorno esperada em um investimento ou ativo, comparada ao custo do investimento inicial. A fórmula do ARR divide a receita média de um ativo pelo investimento inicial da empresa para derivar a taxa ou retorno que se pode esperar durante a vida útil do ativo ou projeto relacionado. O ARR não considera o valor do tempo do dinheiro ou fluxos de caixa, que podem ser parte integral da manutenção de um negócio.
A Fórmula do ARR
Como Calcular a Taxa de Retorno Contábil
- Calcule o lucro líquido anual do investimento, que pode incluir receita menos quaisquer custos ou despesas anuais de implementação do projeto ou investimento.
- Se o investimento é um ativo fixo como propriedade, planta e equipamento (PP&E), subtraia qualquer despesa de depreciação da receita anual para obter o lucro líquido anual.
- Divida o lucro líquido anual pelo custo inicial do ativo ou investimento. O resultado do cálculo produzirá um decimal. Multiplique o resultado por 100 para mostrar o retorno percentual como número inteiro.
O que o ARR Indica?
A taxa de retorno contábil é uma métrica de orçamento de capital útil se você deseja calcular rapidamente a rentabilidade de um investimento. Empresas usam o ARR principalmente para comparar múltiplos projetos e determinar a taxa de retorno esperada de cada projeto, ou para ajudar a decidir sobre um investimento ou aquisição. O ARR considera quaisquer despesas anuais possíveis, incluindo depreciação, associadas ao projeto. A depreciação é uma convenção contábil útil pela qual o custo de um ativo fixo é distribuído, ou gasto, anualmente durante a vida útil do ativo. Isso permite que a empresa obtenha lucro do ativo imediatamente, mesmo no primeiro ano de serviço.
Principais Pontos
- A fórmula da taxa de retorno contábil (ARR) é útil para determinar a taxa percentual de retorno anual de um projeto.
- Você pode usar o ARR ao considerar múltiplos projetos, pois ele fornece a taxa de retorno esperada de cada projeto.
- No entanto, o ARR não diferencia entre investimentos que geram fluxos de caixa diferentes ao longo da vida do projeto.
Como Usar o ARR
Como exemplo, uma empresa está considerando um projeto com investimento inicial de $250.000 e prevê que geraria receita pelos próximos cinco anos. Veja como a empresa poderia calcular o ARR:
- Investimento inicial: $250.000
- Receita esperada por ano: $70.000
- Prazo: 5 anos
- Cálculo do ARR: $70.000 (receita anual) / $250.000 (custo inicial)
- ARR = 0,28 ou 28% (0,28 * 100)
A Diferença Entre ARR e RRR
O ARR é o retorno percentual anual de um investimento baseado em seu desembolso inicial de caixa. Outra ferramenta contábil, a taxa de retorno requerida (RRR), também conhecida como taxa de obstáculo (hurdle rate), é o retorno mínimo que um investidor aceitaria para um investimento ou projeto que o compense por um determinado nível de risco.
A RRR pode variar entre investidores, pois cada um tem uma tolerância diferente para risco. Por exemplo, um investidor avesso ao risco provavelmente exigiria uma taxa de retorno mais alta para compensar qualquer risco do investimento. É importante utilizar múltiplas métricas financeiras, incluindo ARR e RRR, para determinar se um investimento valeria a pena com base no seu nível de tolerância ao risco.
Limitações do Uso do ARR
A taxa de retorno contábil é útil para determinar a taxa percentual de retorno anual de um projeto. No entanto, o cálculo tem suas limitações.
O ARR não considera o valor do tempo do dinheiro (TVM). O valor do tempo do dinheiro é o conceito de que dinheiro disponível no presente vale mais do que uma soma idêntica no futuro devido à sua capacidade potencial de geração de rendimentos. Em outras palavras, dois investimentos podem gerar fluxos de receita anuais desiguais. Se um projeto retorna mais receita nos primeiros anos e o outro retorna receita nos anos posteriores, o ARR não atribui valor maior ao projeto que retorna lucros mais cedo, que poderiam ser reinvestidos para ganhar mais dinheiro.
A taxa de retorno contábil não considera o risco aumentado de projetos de longo prazo e a incerteza associada a longos períodos.
Além disso, o ARR não leva em conta o impacto do timing do fluxo de caixa. Digamos que um investidor esteja considerando um investimento de cinco anos com desembolso inicial de $50.000, mas o investimento não gere receita até o quarto e quinto anos. Neste caso, o cálculo do ARR não consideraria a falta de fluxo de caixa nos primeiros três anos, e o investidor precisaria suportar os primeiros três anos sem fluxo de caixa positivo do projeto.
-
Entendendo Retornos de Investimento: Além dos Números de Manchete
Quando você investe, busca retorno. Quer que seu dinheiro cresça ao longo do tempo, preferencialmente a uma taxa que permita alcançar seus objetivos financeiros. A taxa de retorno de um investimento
-
Entender a Taxa de Retorno (RoR): Cálculo e Desempenho de Investimento
Pode ficar feliz se os seus extratos de investimento mostrarem ganhos constantes de ano para ano. Mas isso significa que está a obter uma boa taxa de retorno? E, já agora, o que é uma boa taxa de reto
Artigos em Destaque
- Taxa de Retorno Livre de Risco: Um Guia Completo
- Rendimento de Títulos: Calculando Retornos Médios
- Como calcular a taxa de retorno esperada: guia simples
- Entendendo Taxa de Retorno (ROR): Cálculo e Aplicações
- Compreendendo Retornos Compostos: Um Guia Completo
- Entendendo Métodos Contábeis: Regime de Competência vs. Regime de Caixa
- Taxa Interna de Retorno (TIR): Guia Completo com Exemplos
- Entenda a Taxa de Retorno: Definição e Cálculo
-
 Taxa Mínima de Atratividade (Required Rate of Return): Conceito-Chave em Finanças
O que é a Taxa Mínima de Atratividade (RRR / Hurdle Rate)? A taxa mínima de atratividade (required rate of return ou hurdle rate) é o retorno mínimo que um investidor exige para compensar o risco de u...
-
 Taxa de Retorno Contábil (TRC): Definição, Fórmula e Orçamento de Capital
A Taxa de Retorno Contábil (TRC), ou ARR (Accounting Rate of Return), mede a rentabilidade média de um investimento dividindo o lucro líquido médio anual pelo investimento médio. É amplamente usada em...