
Entendendo a Receita Diferida: Guia Completo
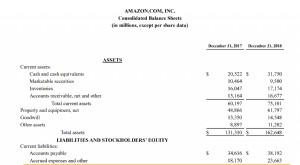
A Receita Diferida (também chamada de Receita Não Auferida) é gerada quando uma empresa recebe pagamento por bens e/ou serviços que não foram entregues ou concluídos. Na contabilidade de competênciaContabilidade de CompetênciaEm contabilidade financeira, competências referem-se ao registro de receitas que uma empresa ganhou mas ainda não recebeu pagamento, e a, a receita só é reconhecida quando é auferida. Se um cliente paga por bens/serviços adiantadamente, a empresa não registra nenhuma receita em sua demonstração de resultadosDemonstração de ResultadosA Demonstração de Resultados é uma das demonstrações financeiras principais de uma empresa que mostra seu lucro e prejuízo sobre um período de tempo. O lucro ou e em vez disso registra um passivo em seu balanço patrimonialBalanço PatrimonialO balanço patrimonial é uma das três demonstrações financeiras fundamentais. As demonstrações financeiras são essenciais tanto para modelagem financeira quanto para contabilidade..

*Demonstrações Financeiras Q4 2018 da Amazon
Exemplo de Receita Diferida
Vamos analisar um exemplo detalhado dos lançamentos contábeis que uma empresa faz quando a receita diferida é criada e depois revertida ou auferida.
Em 1 de agosto, a Cloud Storage Co recebeu um pagamento de $1.200 por um contrato de um ano de um novo cliente. Como os serviços devem ser entregues igualmente ao longo de um ano, a empresa deve reconhecer a receita em quantias mensais de $100.
Em 1 de agosto, a empresa registraria uma receita de $0 na demonstração de resultados. No balanço patrimonial, o caixa aumentaria em $1.200, e um passivo chamado receita diferida de $1.200 seria criado.
Em 31 de agosto, a empresa registraria receita de $100 na demonstração de resultados. No balanço patrimonial, o caixa não seria afetado, e o passivo de receita diferida seria reduzido em $100.
O padrão de reconhecer $100 em receita se repetiria a cada mês até o final de 12 meses, quando a receita total reconhecida no período é $1.200, lucros acumulados são $1.200, e o caixa é $1.200. Neste ponto, a receita diferida da transação agora é $0.

Baixe o modelo de Receita Diferida da CFI para analisar os números por conta própria.
Por Que as Empresas Registram Receita Diferida
A resposta simples é que elas são obrigadas a, devido aos princípios contábeis de reconhecimento de receita. Na contabilidade de competência, elas são consideradas passivos, ou uma despesa antecipada reversa, pois a empresa deve ou o dinheiro pago ou os bens/serviços encomendados.
O momento dos pagamentos dos clientes pode ser volátil e imprevisível, então faz sentido ignorar o momento do pagamento em caixa e reconhecer a receita quando ela é auferida.
Caixa das Atividades Operacionais
Vimos o que acontece com a demonstração de resultados e balanço patrimonial. Agora, vamos ver o impacto na demonstração de fluxo de caixa.
Referindo-se ao exemplo acima, em 1 de agosto, quando o lucro líquido da empresa é $0, ela veria um aumento nos passivos circulantes de $1.200, o que resultaria em caixa das atividades operacionais de $1.200.
Em todos os meses subsequentes, o caixa das operações seria $0, pois cada incremento de $100 no lucro líquido seria compensado por uma correspondente redução de $100 nos passivos circulantes (a conta de receita diferida).
Recursos Adicionais
A CFI oferece o programa Financial Modeling & Valuation Analyst (FMVA)®Torne-se um Analista Certificado de Modelagem Financeira e Valuation (FMVA)®A certificação Financial Modeling and Valuation Analyst (FMVA)® da CFI ajudará você a ganhar a confiança necessária em sua carreira financeira. Inscreva-se hoje! programa de certificação para aqueles que desejam levar suas carreiras ao próximo nível. Para continuar aprendendo e avançando sua carreira, os seguintes recursos da CFI serão úteis:
- Princípio de Reconhecimento de ReceitaPrincípio de Reconhecimento de ReceitaO princípio de reconhecimento de receita dita o processo e o momento pelo qual a receita é registrada e reconhecida como um item na
- Demonstração de Fluxo de CaixaDemonstração de Fluxo de CaixaUma Demonstração de Fluxo de Caixa contém informações sobre quanto caixa uma empresa gerou e usou durante um determinado período.
- Projetando Itens do Balanço PatrimonialProjetando Itens do Balanço PatrimonialProjetar itens do balanço patrimonial envolve analisar capital de giro, PP&E, dívida, capital social e lucro líquido. Este guia explica como calcular
- Análise de Demonstrações FinanceirasAnálise de Demonstrações FinanceirasComo realizar Análise de Demonstrações Financeiras. Este guia ensinará a realizar análise de demonstrações financeiras da demonstração de resultados,
-

Receita vs. Lucro: Entendendo as Principais Diferenças
Este guia fornece uma visão geral das principais diferenças entre receita vs lucro. A receita é o valor de vendas que uma empresa ganha com a prestação de serviços ou venda de produtos (a linha superi
-
Receita Diferida (Unearned Revenue): Definição, Exemplos e Contabilização
Receita diferida (unearned revenue), também chamada receita antecipada (deferred revenue), é pagamento recebido pela empresa de cliente por produtos/serviços a serem entregues no futuro. Usada na cont
Artigos em Destaque
- Entendendo Dificuldade Financeira: Causas, Impactos e Alívio
- Entendendo Auditores: Funções, Responsabilidades e Processos de Auditoria
- EBITDARM Explicado: Guia Completo para Análise Financeira
- Eurocurrency Explicado: O Que É e Como Funciona
- FactSet: Soluções de Dados Financeiros e Analytics para Profissionais de Investimento
- Entendendo Finanças: Visão Geral Abrangente dos Conceitos-Chave
- Entendendo as Crises Financeiras: Causas, Impactos e Exemplos
- Auditoria Financeira: Guia Completo (Tipos, Etapas e Níveis de Engagement)
-
 Receita Marginal: Definição, Cálculo e Importância
A receita marginal é a receita adicional obtida com a venda de uma unidade extra de produto ou serviço. Em outras palavras, representa o incremento na receita total quando a quantidade vendida aumenta...
-
 Entendendo a Receita: Guia Completo para Empresas
A receita é o valor de todas as vendas de bens e serviços reconhecidas por uma empresa em um período. A receita (também referida como Vendas ou Rendimento) forma o início da demonstração do resultado ...