
Compreender Notas a Pagar: Um Guia Completo
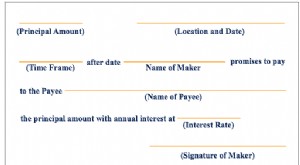
Notas a pagar são acordos escritos (notas promissórias) em que uma parte concorda em pagar à outra uma certa quantia em dinheiro. Alternativamente, uma nota a pagar é um empréstimo entre duas partes.
Informações Contidas numa Nota a Pagar
- O montante a ser pago
- A taxa de juro efetiva aplicada ao empréstimo
- A data de vencimento
- Nome do emitente da nota (devedor)
- Nome do beneficiário
- A assinatura da pessoa que emitiu a nota com a data de assinatura.
Notas a Pagar no Balanço
As notas a pagar aparecem como passivos no balanço. Além disso, são classificadas como passivos correntes quando os montantes são devidos dentro de um ano. Quando o vencimento de uma nota é superior a um ano no futuro, é classificada com passivos de longo prazo.
Um exemplo de diferentes contas num balanço:

Note como as notas a pagar podem ser de curto ou longo prazo.
Exemplo Prático
João pediu emprestado 100.000€ a Maria em 1 de janeiro de 2017. João assina a nota e concorda em pagar a Maria 100.000€ seis meses depois (1 de janeiro a 30 de junho). Adicionalmente, João concorda em pagar a Maria uma taxa de juro de 15% a cada 2 meses.
Os lançamentos contabilísticos seriam os seguintes:

Diferença entre Contas a Pagar e Notas a Pagar
Os conceitos de contas a pagar e notas a pagar são frequentemente confundidos. A definição de ambos os termos juntamente com os seus respetivos atributos são detalhados abaixo:
Contas a Pagar
Contas a pagar é uma obrigação que uma empresa deve a credores pela compra de bens ou serviços. As contas a pagar não envolvem uma nota promissória, geralmente não incorrem juros, e são um passivo de curto prazo (geralmente pago dentro de um mês).
Notas a Pagar
São acordos escritos em que o mutuário obtém uma quantia específica de dinheiro do mutuante e promete pagar o montante devido, com juros, dentro ou ao longo de um período especificado. É um acordo formal e escrito, tipicamente com juros, e pode ser um passivo de curto ou longo prazo, dependendo do prazo de vencimento da nota.
Criar uma Nota Promissória Exequível
Para criar uma nota promissória exequível, os seguintes elementos devem ser incluídos:
- O montante do empréstimo
- As datas de reembolso
- A taxa de juro
- Termos de incumprimento
- Os nomes de tanto o mutuante como o mutuário
- Endereço postal para onde cada pagamento é enviado
- O mutuário deve imprimir, assinar e datar a nota promissória
Notas a Receber
Tanto os itens de Notas a Pagar como de Notas a Receber podem ser encontrados no Balanço de uma empresa. Enquanto Notas a Pagar é um passivo, Notas a Receber é um ativo. Notas a Receber registam o valor de notas promissórias que uma empresa possui, e por essa razão, são registadas como um ativo. NP é um passivo que regista o valor de notas promissórias que uma empresa terá de pagar. Isto é análogo a contas a receber vs. contas a pagar.
Recursos Adicionais
A missão da CFI é ajudar qualquer pessoa no mundo a tornar-se um analista financeiro confiante através do programa de credencial Analista de Modelação Financeira e Avaliação (FMVA)®. Para continuar a aprender e a avançar na sua carreira, estes recursos adicionais da CFI serão úteis:
- Contas a Pagar
- Obrigações a Pagar
- Projeção de Itens do Balanço
- Três Demonstrações Financeiras
-

Entendendo Despesas de Manutenção: Guia Completo
Despesas de manutenção são custos incorridos regularmente para manter um ativo funcionando em sua condição ideal. Custos de manutenção entram em jogo quando uma pessoa adquire um ativo, como um veícul
-
Compreender Notas a Receber: Um Guia Completo
Notas a receber são um item do balanço que regista o valor de notas promissórias que uma empresa tem a receber e deve receber pagamento. Uma nota promissória escrita dá ao detentor, ou portador, o dir
Artigos em Destaque
- Contas a Pagar (AP): Definição, Função e Importância
- Notas de Médio Prazo em Euro (EMTNs): Guia Completo
- Entendendo Notas Promissórias: Definição, Tipos e Emissão
- Entendendo Políticas Contábeis: Um Guia para Empresas
- Entendendo Índices Contábeis: Um Guia Abrangente
- Entendendo as Despesas Administrativas: Um Guia Completo
- Serviços de Asseguração (Assurance): Redução de Risco e Melhoria na Tomada de Decisão
- Ativos Biológicos: Definição, Exemplos e Contabilização
-
 Juros a Pagar: Definição, Cálculo e Importância
Juros a pagar é uma conta de passivo, mostrada no balanço patrimonial de uma empresa, que representa o valor da despesa com juros que foi incorrida até a data, mas não foi paga na data do balanço patr...
-
 Entendendo Custos Inventaráveis: Definição e Exemplos
Custos inventaráveis, também conhecidos como custos de produto, referem-se aos custos diretos associados à fabricação de produtos e em deixá-los prontos para venda. Frequentemente, custos inventarávei...