
EBT vs. Lucro Antes de Impostos: Entendendo a Diferença
Na prática, não existe diferença entre EBT (Earnings Before Tax) e lucro antes de impostos. Ambos os termos designam o mesmo conceito e podem ser usados indistintamente.
Essencialmente, o EBT ou lucro antes de impostos é uma medida da rentabilidade da empresa. O EBT indica o montante que a empresa retém após deduzir todas as despesas operacionais, mas antes da dedução dos impostos.
Onde Encontrar o Lucro Antes de Impostos
O lucro antes de impostos é comumente divulgado na demonstração de resultados (DRE) da empresa. Nela, pode aparecer como "lucro antes da provisão para impostos sobre a renda". Todas as variáveis necessárias para calculá-lo — receita, CMV (Custo das Mercadorias Vendidas), despesas com juros, depreciação, entre outras — também estão disponíveis na DRE.
Como Calcular o Lucro Antes de Impostos
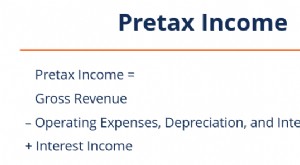
O lucro antes de impostos corresponde à diferença entre a receita da empresa e todas as suas despesas operacionais, incluindo depreciação e despesas com juros, excluindo o imposto de renda. Matematicamente:
Lucro Antes de Impostos = Receita – (Depreciação + CMV + Despesas com Juros + SG&A)
Alternativamente, pode ser obtido a partir do lucro líquido, somando-se os impostos:
Lucro Antes de Impostos = Lucro Líquido + Impostos
Também é possível derivá-lo de outras medidas de rentabilidade, como EBIT ou EBITDA:
Lucro Antes de Impostos = EBIT – Despesas com Juros
Lucro Antes de Impostos = EBITDA – (Despesas com Juros + Depreciação & Amortização)
Por Que Usar o EBT?
Existem várias medidas de rentabilidade — EBITDA, EBIT, EBT e lucro líquido — cada uma com seu significado e aplicação.
O lucro antes de impostos é amplamente utilizado para comparar o desempenho financeiro de uma empresa com o de seus pares e ao longo de diferentes períodos.
Geralmente, considera-se que o lucro antes de impostos é um indicador mais fiel do desempenho operacional do que o lucro líquido para empresas com considerações fiscais significativas, como créditos tributários, prejuízos fiscais a compensar (carryforwards) ou carrybacks. Nesses casos, o lucro líquido fica distorcido por efeitos fiscais e não reflete com precisão a performance operacional.
Por excluir as despesas com impostos, o EBT mede exclusivamente o desempenho financeiro proveniente das operações.
Lucro Antes de Impostos vs. Rendimento Tributável
Não se deve confundir lucro antes de impostos (EBT) com rendimento tributável. O lucro antes de impostos é um valor contábil usado nas demonstrações financeiras, calculado segundo princípios contábeis. Ele serve de base para estimar a despesa com imposto de renda, aplicando-se a alíquota apropriada.
Já o rendimento tributável é calculado conforme a legislação fiscal da jurisdição correspondente. É com base nele que a empresa determina o valor efetivo de impostos a pagar em determinado período.
Recursos Adicionais
- Lucro Operacional Após Impostos (ATOI) — Lucro operacional após o pagamento de todos os impostos.
- EBITDA — Lucro antes de juros, impostos, depreciação e amortização.
- Resumo de Resultados (Income Summary) — Conta que recebe todas as contas temporárias ao final de cada período contábil.
- Projeção de Itens da DRE — Métodos para projetar linhas da demonstração de resultados.
-
Lucro Antes do Imposto (EBT): Definição, Fórmula e Importância
Lucro antes do imposto (pretax income), também chamado de ganhos antes do imposto ou lucro pré-imposto, é o lucro líquido auferido por uma empresa antes da dedução dos impostos. Contudo, o lucro antes
-

Conformidade Tributária Voluntária: Entendendo o Sistema Fiscal dos EUA
A conformidade voluntária (voluntary compliance) é a premissa sob a qual o sistema tributário dos EUA opera. É o princípio de que todos os contribuintes cooperarão com o sistema, apresentando declaraç
Artigos em Destaque
- Renda Operacional Após Impostos (ATOI): Definição e Significado
- Entendendo as Faixas de Imposto de Renda no Canadá: Guia Completo
- Imposto Corporativo vs. Imposto de Renda Pessoa Física: Diferenças Essenciais
- Entendendo o Imposto de Renda Federal: Guia Completo
- Entendendo o Imposto de Renda: Guia Completo para Pessoas Físicas e Jurídicas
- Entendendo o Imposto de Renda a Pagar: Guia para Empresas
- Entendendo o Líquido de Impostos: Definição e Cálculo
- Lucro Antes do Imposto (LAIR): Definição, Cálculo e Importância
-
 Lucro Líquido Após Impostos (NIAT): Definição, Cálculo e Uso em Análise de Índices
O lucro líquido após impostos (Net Income After Tax - NIAT) é o lucro de uma entidade após deduzir todas as despesas e impostos em um período fiscal. Também chamado de rentabilidade de linha de base (...
-
 Prejuízo Operacional Líquido (NOL): Deduções Fiscais, Carryback e Carryforward
O prejuízo operacional líquido (Net Operating Loss - NOL) para fins de imposto de renda ocorre quando as deduções permitidas de uma empresa excedem a renda tributável em um período fiscal. Quando dedu...