
Lucros Antes de Impostos (EBT): Definição, Fórmulas e Importância
Lucros antes de impostos, ou renda antes de impostos, é o último subtotal encontrado na Demonstração do Resultado antes do lucro líquido. A métrica EBT é encontrada após todas as deduções – exceto impostos – que foram feitas contra a receita de vendas. Essas deduções incluem CMV, SG&A (despesas de vendas, gerais e administrativas), depreciação e amortização, e despesa financeira.
Como o nome implica, o último item a ser deduzido do EBT são os impostos.

Fonte: Cursos de modelagem financeira.
Fórmula do Lucro Antes de Impostos (EBT)
Existem três fórmulas que podem ser usadas para calcular o Lucro Antes de Impostos (EBT):
EBT = Receita de Vendas – CMV – SG&A – Depreciação e Amortização
EBT = EBIT – Despesa Financeira
EBT = Lucro Líquido + Impostos
Download do Modelo Gratuito
Insira seu nome e e-mail no formulário abaixo e baixe o modelo gratuito agora!
Relação com Impostos
A renda antes de impostos é o denominador envolvido ao tentar encontrar a alíquota efetiva de imposto que uma empresa está pagando em determinado período. A alíquota efetiva é encontrada dividindo os impostos pagos pela renda antes de impostos. Ela é então usada em conjunto com o EBT projetado para encontrar impostos projetados em demonstrações de resultado projetadas.
EBT vs EBIT vs EBITDA
No mundo da análise financeira, há referências frequentes a EBT, EBIT e EBITDA. É importante conhecer a diferença entre as três métricas, bem como quando e por que você olharia para cada uma.
Lucro Antes de Impostos (EBT) é usado para analisar a rentabilidade de uma empresa sem o impacto de seu regime tributário. Torna empresas em diferentes estados ou países mais comparáveis, pois as alíquotas de imposto podem diferir significativamente entre fronteiras. Analistas frequentemente preferem adicionar impostos de volta ao lucro líquido, para que possam ter uma comparação "maçãs com maçãs" do poder de geração de lucros em uma ampla gama de empresas.
Lucro Antes de Juros e Impostos (EBIT) também é popular entre analistas porque adiciona um nível adicional de comparabilidade, que é adicionar de volta a despesa financeira. Enquanto o EBT normaliza por impostos, o EBIT normaliza por impostos e despesa financeira. Isso significa que a estrutura de capital da empresa não impacta a avaliação de sua rentabilidade.
Lucro Antes de Juros, Impostos, Depreciação e Amortização (EBITDA) tem os maiores adicionais e é, portanto, o mais distante do lucro líquido das três métricas. O EBITDA também adiciona de volta depreciação e amortização porque são despesas não monetárias, que, portanto, não impactam o fluxo de caixa da empresa.
Recursos Adicionais
- Modelo de Demonstração do Resultado
- O que é Modelagem Financeira?
- Visão Geral do Balanço Patrimonial
- Guia de Modelagem Financeira
-
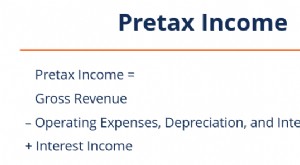
Lucro Antes do Imposto (EBT): Definição, Fórmula e Importância
Lucro antes do imposto (pretax income), também chamado de ganhos antes do imposto ou lucro pré-imposto, é o lucro líquido auferido por uma empresa antes da dedução dos impostos. Contudo, o lucro antes
-

Conformidade Tributária Voluntária: Entendendo o Sistema Fiscal dos EUA
A conformidade voluntária (voluntary compliance) é a premissa sob a qual o sistema tributário dos EUA opera. É o princípio de que todos os contribuintes cooperarão com o sistema, apresentando declaraç
Artigos em Destaque
- Entendendo Pagamentos de Impostos Corporativos: Como Encontrar a Informação
- Imposto Corporativo vs. Imposto de Renda Pessoa Física: Diferenças Essenciais
- Entendendo o Imposto de Renda Federal: Guia Completo
- Entendendo Renda: Definição, Tipos e Usos
- Entendendo o Imposto de Renda: Guia Completo para Pessoas Físicas e Jurídicas
- Entendendo o Imposto de Renda a Pagar: Guia para Empresas
- Entendendo o Imposto de Renda no Canadá: Guia Completo
- EBITDA Explicado: Lucros Antes de Juros, Impostos, Depreciação e Amortização
-
 Lucro Líquido Após Impostos (NIAT): Definição, Cálculo e Uso em Análise de Índices
O lucro líquido após impostos (Net Income After Tax - NIAT) é o lucro de uma entidade após deduzir todas as despesas e impostos em um período fiscal. Também chamado de rentabilidade de linha de base (...
-
 Prejuízo Operacional Líquido (NOL): Deduções Fiscais, Carryback e Carryforward
O prejuízo operacional líquido (Net Operating Loss - NOL) para fins de imposto de renda ocorre quando as deduções permitidas de uma empresa excedem a renda tributável em um período fiscal. Quando dedu...