
Contas a Receber (AR): Definição, Gestão e Previsão
Contas a Receber (AR) representam as vendas a prazo de uma empresa, que ainda não foram cobradas dos seus clientes. As empresas permitem que seus clientes paguem por bens e serviços durante um período razoável, desde que os termos tenham sido acordados. Para certas transações, um cliente pode receber um pequeno desconto por pagar o valor devido à empresa antecipadamente.
A medida média de dias de AR é uma parte importante da previsão de mudanças no capital de giro não monetário na modelagem financeira.
Por que as Empresas têm Contas a Receber?
Alguns negócios permitem vendas a prazo para facilitar o processo de pagamento. Tome, por exemplo, um provedor de telefonia. O provedor pode achar difícil cobrar pagamento perpetuamente toda vez que alguém faz uma ligação. Em vez disso, ele cobrará periodicamente no final do mês pelo valor total do serviço usado pelo cliente. Até que a fatura mensal seja paga, o valor será registrado em contas a receber.
Permitir compras a prazo também incentiva mais vendas. Os clientes têm mais probabilidade de comprar itens se puderem pagá-los em uma data posterior.
Para alguém trabalhando em FP&A, pesquisa de ações ou investment banking, é importante entender o ciclo de conversão de caixa – o tempo que uma empresa leva para converter seu estoque em vendas e depois em caixa – pois fornece informações importantes sobre o fluxo de caixa da empresa.
Riscos de Saldos Pendentes de Contas a Receber
Existem vários riscos associados à manutenção de um grande saldo de AR, incluindo:
- Dívida não cobrada – AR alto que não é cobrado por muito tempo é baixado como dívida duvidosa. Esta situação ocorre quando clientes que compram a prazo falham ou não pagam a fatura.
- Deficiências de fluxo de caixa – Um negócio precisa de fluxo de caixa para suas operações. Vender a prazo pode aumentar a receita e o lucro, mas não oferece entrada real de caixa. No curto prazo, é aceitável, mas no longo prazo, pode fazer a empresa ficar sem caixa e ter que assumir outros passivos para financiar operações.
Impacto do AR no Fluxo de Caixa e Modelagem Financeira
Quando uma empresa tem um saldo de contas a receber, significa que uma parte da receita não foi recebida como pagamento em caixa ainda. Se o pagamento demorar muito, pode ter um impacto significativo no fluxo de caixa. Por esse motivo, na modelagem financeira e avaliação, é muito importante ajustar o fluxo de caixa livre para mudanças no capital de giro, que inclui AR, contas a pagar e estoque.
No exemplo abaixo, você pode ver como o AR é retratado no balanço patrimonial em um dos modelos financeiros da CFI.

Fonte: Curso de Modelagem Financeira da CFI.
Recursos Adicionais
Obrigado por ler este guia sobre Contas a Receber (AR) e como isso impacta o fluxo de caixa de uma empresa. A CFI é a provedora oficial da certificação Financial Modeling and Valuation Analyst (FMVA), projetada para transformar qualquer pessoa em um analista financeiro de classe mundial.
Para continuar aprendendo e avançando sua carreira como analista financeiro, confira os seguintes recursos adicionais da CFI:
- Contas a Pagar
- Balanço Patrimonial
- Estoque
- Guia de Modelagem Financeira
-

Qualidade das Contas a Receber: Indicador Chave de Saúde Financeira
A qualidade das contas a receber é a probabilidade de que os fluxos de caixa devidos a uma empresa na forma de recebíveis sejam efetivamente cobrados. Analisar a qualidade dos recebíveis de uma empres
-

Entendendo Requisições de Pagamento (Vouchers): Guia para Documentos de Contas a Pagar
Uma requisição de pagamento (voucher) é um documento interno de uma empresa emitido pelo departamento de contas a pagar (AP). Pode ser visto como um memorando dos passivos da empresa e é usado para au
Artigos em Destaque
- Entendendo Contas EBT de Dinheiro: Benefícios e Como Funcionam
- Contas a Pagar vs. Contas a Receber: Explicação Clara e Comparativa
- Contas a Pagar (AP): Definição, Função e Importância
- Índice Contas a Receber/Vendas: Definição e Análise
- Reservas de Caixa: Definição, Benefícios e Necessidades de Curto Prazo
- Caixa Líquido (Net Cash): Definição, Cálculo e Importância para Empresas
- Caixa Restrito: Definição, Tipos e Impacto nas Demonstrações Financeiras
- Entendendo Contas a Receber (AR): Um Guia Completo
-
 Goodwill na Contabilidade: Definição e Valor
Na contabilidade, goodwill é um ativo intangível. O conceito surge quando uma empresa disposta a adquirir outra paga um prêmio sobre o valor justo de mercado dos ativos líquidos da empresa-alvo. Os e...
-
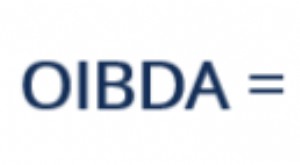 OIBDA Explicado: Compreender o Rendimento Operacional Antes de Depreciação e Amortização
OIBDA é uma abreviação para Rendimento Operacional Antes de Depreciação e Amortização. É uma medida não-GAAP do desempenho financeiro de uma empresa durante um período específico, excluindo os efeitos...