
Escolhendo a Estrutura Empresarial Certa: Guia sobre Tipos e Impostos
Em resumo:
- Ao iniciar, uma nova empresa deve selecionar uma estrutura empresarial, que terá implicações legais e fiscais.
- Empresas individuais, sociedades, LLCs e corporações são as estruturas mais comuns.
- Analisar a infraestrutura e os objetivos do seu negócio pode ajudar a determinar qual estrutura será a mais adequada.
Iniciar um novo negócio é empolgante. Você constrói seu produto, descobre seu mercado potencial, escolhe a localização da empresa... e então chega a parte legal. Sua empresa precisa escolher uma estrutura empresarial — e muitas vezes tudo soa como jargão jurídico incompreensível.
A escolha da estrutura empresarial é um passo monumental para uma nova empresa. Pode afetar custos contínuos, responsabilidade e como sua equipe de negócios pode ser configurada. Este tópico torna-se particularmente oportuno durante a temporada de impostos, pois a estrutura do seu negócio tem implicações fiscais diretas.
Não se preocupe: Abaixo, descrevemos os tipos mais comuns de estruturas empresariais e suas respectivas ramificações fiscais.
NOTA: Em 21 de março, o Departamento do Tesouro e o Internal Revenue Service (IRS) anunciaram que a data de vencimento da declaração federal de imposto de renda de 2020 foi automaticamente estendida de 15 de abril para 15 de julho devido aos efeitos do coronavírus.
- Empresários individuais, Corporações C e LLCs estruturadas como empresa individual ou corporação C têm até 15 de julho para declarar e pagar seus impostos federais em 2020.
- Sociedades, Corporações S e LLCs estruturadas como sociedade ou corporação S já deveriam ter declarado seus impostos federais (ou solicitado prorrogação) até seus respectivos prazos de 16 de março. No entanto, essa renda será repassada para sua declaração de imposto de renda individual e eles terão até 15 de julho para pagar.
- Para empresas que devem impostos estaduais, os prazos variam.
Quais são os quatro tipos de estruturas empresariais?
1. Empresa Individual (Sole Proprietorship)
A empresa individual é o tipo mais comum de estrutura empresarial. Conforme definido pelo IRS, um empresário individual "é alguém que possui um negócio não incorporado por si mesmo". A principal vantagem de uma empresa individual reside em sua simplicidade. Aqui, não há distinção entre o negócio e o indivíduo que o possui — o que significa que o proprietário tem direito a todos os lucros. No entanto, também significa que o empresário individual é responsável por todas as dívidas, perdas e responsabilidades do negócio. Isso significa que credores ou reclamantes em processos judiciais podem ter acesso às contas e ativos pessoais do proprietário se as contas do negócio não puderem cobrir a dívida. Exemplos de empresa individual incluem redatores freelancers, consultores independentes, tutores e serviços de catering.
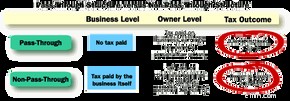
Em termos de implicações fiscais, empresas individuais são consideradas uma "entidade de passagem" (pass-through entity). Também conhecida como "entidade de fluxo contínuo" ou "entidade fiscalmente transparente", isso significa que o próprio negócio não paga impostos. Em vez disso, os impostos são "repassados" ao proprietário, que os paga em sua declaração de imposto de renda pessoal sob as alíquotas normais de imposto de renda no Dia do Imposto típico, geralmente 15 de abril (15 de julho em 2020).
2. Sociedade (Partnership)
Em estrutura empresarial, uma sociedade é "a relação existente entre duas ou mais pessoas que se unem para exercer um comércio ou negócio". As sociedades têm três tipos comuns de classificações: sociedade geral, sociedade limitada ou sociedade de responsabilidade limitada.
- Sociedade geral: Consiste em dois ou mais sócios que compartilham toda a responsabilidade e obrigações igualmente. Isso significa que os sócios participam das operações diárias do negócio. Também significa que os sócios são igualmente responsáveis por quaisquer dívidas geradas pelo negócio. Todos os sócios são considerados "sócios gerais".
- Sociedade limitada (LP): Tem pelo menos um "sócio geral" e um "sócio limitado". Um sócio geral assume a propriedade das operações do negócio e responsabilidade ilimitada. Um sócio limitado, também conhecido como sócio silencioso, investe capital no negócio. No entanto, sócios limitados não estão envolvidos nas operações diárias e não têm direitos de voto e, portanto, têm responsabilidade limitada.
- Sociedade de responsabilidade limitada (LLP): Neste arranjo, todos os sócios têm responsabilidade pessoal limitada, o que significa que não são responsáveis por irregularidades (ou seja, atos de má prática ou negligência) cometidos por outros sócios. Todos os sócios em uma LLP podem participar da gestão do negócio. Tende a ser mais flexível que as formas anteriores de sociedade porque os sócios podem determinar sua própria estrutura de gestão.
Como uma empresa individual, as sociedades são consideradas uma entidade de passagem quando se trata de tributação. De muitas formas, uma sociedade é como uma empresa individual expandida — mas com as vantagens e desvantagens que vêm com um sócio. Um sócio pode fornecer expertise, habilidades e capital para o negócio. Mas embora possam impactar o negócio positivamente, também podem impactá-lo negativamente. Você deve se sentir confortável com quem quer que entre em negócios com você.
As declarações de imposto de sociedades vencem no décimo quinto dia do terceiro mês após o fim do ano fiscal da entidade, que é tipicamente 15 de março (ou 16 de março em 2020). No entanto, embora os impostos sejam declarados em março, os sócios não tendem a pagar impostos sobre o negócio até o prazo de abril (15 de julho em 2020), já que passa para sua declaração de imposto de renda pessoal.
3. Sociedade de Responsabilidade Limitada (LLC)
Agora, a sociedade de responsabilidade limitada (LLC) é onde as coisas começam a ficar um pouco complexas. O IRS afirma que uma LLC é uma "estrutura empresarial permitida por estatuto estadual". Isso significa que é formada sob a lei estadual e as regulamentações em torno de LLCs variam de estado para estado. Dependendo das eleições feitas pela LLC e suas características, o IRS tratará uma LLC como uma corporação, sociedade ou como parte da declaração de imposto do proprietário da LLC (ou seja, uma "entidade ignorada" com muitas características de uma empresa individual).
Uma LLC é considerada uma entidade legal híbrida porque tem traços de numerosas outras estruturas empresariais, dependendo das eleições feitas pelos proprietários. Isso lhe confere mais proteções e flexibilidade que algumas de suas contrapartes de estrutura empresarial. Do ponto de vista de proteções, membros de uma LLC não são pessoalmente responsáveis. Como a LLC é uma entidade criada por estatuto estadual, ela tem flexibilidade em relação ao tratamento fiscal federal. Por exemplo, uma LLC de único membro pode ser tributada como empresa individual ou corporação. Uma LLC de múltiplos membros pode ser tributada como sociedade ou corporação.
A flexibilidade mencionada causa algumas discrepâncias quando se trata da data de vencimento do imposto federal.
- Uma LLC que opta por ser vista federalmente como empresa individual ou corporação C (veja mais sobre tipos de corporação C abaixo) terá tipicamente uma data de vencimento de declaração e pagamento de imposto federal de 15 de abril (15 de julho em 2020).
- No entanto, uma LLC tributada como corporação S ou sociedade terá tipicamente uma data de vencimento de declaração federal de 15 de março (16 de março em 2020) e um prazo de pagamento alinhado com sua declaração de imposto de renda individual.
4. Corporação (Corporation)
Corporações são uma empresa ou grupo de pessoas autorizadas a atuar como uma única entidade legal. Isso significa que a empresa é considerada separada e distinta de seus proprietários (ou seja, não há responsabilidade pessoal aqui). No entanto, uma corporação é elegível para muitos dos direitos que os indivíduos possuem, daí ser às vezes chamada de "pessoa jurídica". Por exemplo, uma corporação pode processar ou ser processada, celebrar contratos e tem direito à liberdade de expressão.
O IRS divide as corporações em duas classificações separadas: a "Corporação C" e a "Corporação S".
- Corporação C (C corp): Uma corporação C é considerada a designação padrão para corporações. Todas as corporações começam na classificação "C" ao registrar artigos de incorporação na agência de registro de negócios do estado. Diferente das estruturas empresariais anteriores, corporações C não são uma entidade de passagem. Elas estão sujeitas a imposto de renda corporativo. Os proprietários ainda devem pagar imposto de renda pessoal sobre os lucros, o que é chamado de dupla tributação.
- Corporação S (S corp): Uma corporação S é distintamente diferente de uma corporação C porque é uma entidade de passagem, permitindo evitar a dupla tributação. No entanto, o IRS institui padrões rigorosos para empresas que buscam qualificar-se para status de corporação S, particularmente em torno de acionistas. Por exemplo, uma corporação S pode ter apenas 100 acionistas, e eles devem ser cidadãos/residentes dos EUA. (Não é incomum que startups emitam 100.000 ações em seu início.)
Como as sociedades, uma corporação S deve sempre apresentar sua declaração federal de imposto anual até o décimo quinto dia do terceiro mês seguinte ao fim do ano fiscal, geralmente 15 de março (16 de março em 2020). A renda é então repassada para as declarações individuais de seus membros, que aderem ao Dia do Imposto normal de abril (15 de julho em 2020).
Corporações são a única estrutura fiscal empresarial que permite existência perpétua. Isso significa que sua continuidade não é afetada pela entrada e saída de acionistas, diretores e administradores.
Quais são os prós e contras fiscais de cada estrutura empresarial?
| Estrutura empresarial | Prós fiscais | Contras fiscais |
|---|---|---|
| Empresa individual |
|
|
| Sociedade |
|
|
| Sociedade de responsabilidade limitada (LLC) |
|
|
| Corporação C |
|
|
| Corporação S |
|
|
🌱 Conclusão
Escolher uma estrutura empresarial legal é um passo crítico no ciclo de vida do seu negócio. Afetará tudo, desde a capacidade de atrair investidores até responsabilidade pessoal e a papelada envolvida.
As empresas devem ponderar suas próprias circunstâncias e objetivos pessoais contra as possíveis estruturas legais. O mais importante: todas as decisões devem levar em conta aconselhamento especializado de consultores empresariais e jurídicos antes de prosseguir.
-
Ativos Empresariais: Tipos, Registro e Valoração | [Sua Empresa]
Você se sente confortável categorizando seus ativos e registrando-os? Forneceremos uma visão geral dos tipos de ativos, como registrá-los e como garantir que sejam calculados corretamente. Ativos são
-
Escolher a Estrutura Jurídica Certa: Um Guia Completo
Está a iniciar uma empresa e quer limitar a sua responsabilidade pessoal pelas dívidas do negócio, bem como os impostos que terá de pagar. Este é um objetivo comum para muitos novos empresários. Ter u
Artigos em Destaque
- Diversifique Sua Renda: 3 Fontes Essenciais para Segurança Financeira
- Entendendo Credores Preferenciais: Tipos e Prioridade na Falência
- Dominando a Gestão de Liquidez: Um Guia para Investidores e Empresas
- 13 Ideias Comprovadas de Automação Empresarial para Aumentar Eficiência e Economia
- Aumente a Eficiência: 4 Estratégias-Chave de Automação Empresarial
- Escolhendo a Estrutura Empresarial Certa: Guia sobre Tipos e Impostos
- Entendendo as Criptomoedas: Tipos e Aplicações no Mundo Real
- Líderes Empresariais Americanos: Insights sobre Crescimento e Inspiração em 2022
-
 Navegando na Lei do E-commerce: Guia para Varejistas Online
O que um secador de cabelo deixado desplugado, um hoverboard pegando fogo e gravações de voz de crianças têm em comum? Estes são três motivos pelos quais a Amazon foi processada no último ano. A equ...
-
 IA e Segurança na Nuvem: Protegendo Seu Negócio em 2024
2018 foi um ano importante para a inteligência artificial (IA). Só o governo do Reino Unido está financiando 70 projetos nacionais com o objetivo de lançar carros autônomos nas ruas até 2021. O NHS (s...