
Bancos Australianos: Lucros Recordes Sob Pressão de Fintechs e Big Techs

Os quatro grandes bancos da Austrália são os mais lucrativos do mundo. No ano passado, eles lucram A$ 27 bilhões, alta de 9,5% em relação ao ano anterior. Líderes de tecnologia na Austrália dizem que a indústria financeira está madura para disrupção por startups de fintech, bem como por grandes empresas de tecnologia como Google, Facebook, Apple e Amazon.
Esse alerta foi ecoado pelos próprios bancos, com seus líderes constantemente tentando minimizar os lucros massivos sugerindo que ameaças aos seus negócios estão logo ali. Certamente, se você considerar as taxas bancárias, é fácil ver como empresas poderiam forçar mais competição no setor financeiro ao reduzir os custos de transação dos bancos, especialmente aqueles para pagamentos eletrônicos com cartões de crédito e débito.
O problema aqui é que os custos de transação dos bancos para processar pagamentos com cartão são relativamente baixos. Quando você olha para empresas como Square, uma promissora empresa de tecnologia dos EUA que fornece processamento de cartão de crédito através de dispositivos móveis, as taxas são na verdade mais altas. A questão com empresas como Square é que elas estão tentando competir com bancos usando uma abordagem idêntica e é muito difícil ver como podem desestabilizar os incumbentes nessa base.
A única maneira de taxas e custos de transação serem reduzidos é eliminar quaisquer intermediários no processo e mover para um sistema de transação peer-to-peer ou criptomoeda, a mais notável das quais é o Bitcoin. Como a transação pode ir diretamente entre comprador e vendedor, a maioria, senão todas, as taxas pode ser evitada.
Sistemas financeiros peer-to-peer já estão estabelecidos com vários players de empréstimo peer-to-peer na Austrália.
A maior parte da receita bancária vem de renda de empréstimos. Na Austrália, 86% da receita bancária vem de renda de empréstimos comparado a 14% de taxas e encargos. A diferença nas taxas oferecidas pelos bancos a seus mutuários e investidores é de até 10%. Esta é uma desvantagem óbvia tanto para os credores quanto para os mutuários.
Emprestadores peer-to-peer colocam credores de dinheiro diretamente junto com mutuários através de plataformas de internet como Facebook. A Lending Club, baseada nos EUA, começou como um aplicativo do Facebook e atraiu investimento do Google que avaliou a empresa em US$ 1,6 bilhão. Na Austrália, a Society One desenvolveu sua própria plataforma para lidar com a mecânica de conectar mutuários e credores. O Westpac investiu A$ 5 milhões na Society One através de seu fundo de capital de risco no início deste ano.
Quando criptomoedas encontram empréstimos peer-to-peer
Claro, criptomoedas se tornam veículos ideais para empréstimos peer-to-peer e há um número crescente de empresas oferecendo esse serviço. A OKCoin, a maior exchange de Bitcoin da China, recentemente permitiu que clientes investissem em fundos que são efetivamente executados com base em empréstimos peer-to-peer.
Como negócio, a OKCoin atraiu investidores tanto na China quanto do Vale do Silício. Ela se junta a outros emprestadores peer-to-peer de Bitcoin como a BTCJam, que oferece empréstimos a taxas bem abaixo das dos grandes bancos.
Empréstimos peer-to-peer e moedas vêm com um histórico de alta volatilidade e risco, mas são um alerta claro para a indústria financeira de que ela não pode se dar ao luxo de ser complacente. Toda a noção de empréstimos peer-to-peer e moedas foi apelidada de "Internet do Dinheiro", em paralelo ao próximo grande movimento em dispositivos conectados na internet chamado "Internet das Coisas" – baseado em dispositivos se comunicando diretamente entre si e não através de intermediários.
A reação dos bancos mundialmente até agora à ameaça das finanças peer-to-peer tem sido tentar impedir o progresso de potenciais rivais recusando-se a fazer negócios com empresas que trocam criptomoedas. O banco australiano NAB fechou as contas de vários clientes no negócio de Bitcoin em abril. Esta é de longe a estratégia mais fácil, dada sua posição dominante no mercado e seu desinteresse geral em avançar rapidamente na inovação tecnológica.
Como as empresas financeiras peer-to-peer responderão para trabalhar com ou contornar os bancos será interessante de ver. Esta é uma das coisas que líderes neste espaço discutirão em uma conferência sobre Bitcoin a ser realizada em julho em Melbourne. Um evento que os bancos presumivelmente estarão observando de perto.
-
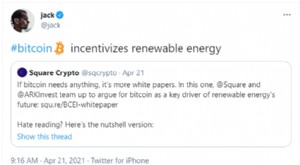
Impacto Ambiental do Bitcoin: Uma Análise Crítica
Elon Musk acendeu o debate sobre o impacto ambiental da mineração de Bitcoin, o que afetou o preço das criptomoedas. Em um tuíte controverso, Musk afirmou que a empresa de veículos elétricos encerrari
-
Bancos 100% Digitais: 3 Vantagens para o Seu Dinheiro
Onde você faz operações bancárias deve combinar com sua vida e seus objetivos. E isso começa por saber o que cada tipo de banco oferece. Assim como a internet transformou a tecnologia, os bancos digi
Artigos em Destaque
- Bitcoin a US$ 9k: Entendendo a Batalha Touros vs. Ursos
- ASIC Aprova Compromisso Executável do Commonwealth Bank, Aumentando Confiança Bancária
- ETF de Bitcoin: A Integração de Mercado Reduz Risco?
- Estratégias de Curto Prazo para Riqueza de Longo Prazo
- Empréstimos Peer-to-Peer: Benefícios e Vantagens - Guia Completo
- Melhores Bancos Nacionais dos EUA: Rankings e Análises 2024
- Entenda o Formulário 1099-K: O Que Precisa Saber
- Temporada de Impostos 2023 para Pequenas Empresas: Preparação e Prazos
-
 Atualização de Mercado: Níveis Técnicos-Chave para Identificar Oportunidades de Lucro
D.R. Barton, Jr.Espero que você esteja tendo uma ótima semana até agora! Estou fora da cidade ajudando em um acampamento juvenil, mas quero tirar alguns minutinhos para trazer a você uma atualização d...
-
 Guia de Orçamento para Festas: Planeje e Economize na Temporada Festiva
O outono chegou, época onde nossa atenção coletiva geralmente se volta para as festas. Seja fazendo arranjos de viagem, planejando festas ou comprando presentes, outubro geralmente marca o início de u...