
Entender o Seguro: Elementos-Chave e Tipos
O seguro é um tipo de produto financeiro que protege uma parte — como um indivíduo ou empresa — contra perdas ou danos imprevistos. Por exemplo, um proprietário pode optar por adquirir um seguro residencial, que o indemnizará pelos danos causados à sua casa por certos eventos, como incêndios e tempestades. Existem muitos tipos diferentes de apólices de seguro, mas todos partilham alguns elementos básicos em comum.
Apólice
Uma apólice ou contrato de seguro é um documento que estabelece todas as condições específicas de um plano de seguro. É fundamental ler e compreender tudo o que está escrito na apólice antes de adquirir o seguro, para saber exatamente que benefícios está a obter e quais as limitações desses benefícios.
Perdas
Uma perda é o custo do dano infligido a um bem ou pessoa. Por exemplo, se sofrer um acidente de carro em que o veículo fique totalmente destruído, a perda será igual ao valor total do carro. Enquanto "dano" descreve o prejuízo a uma pessoa ou objeto, o termo "danos" (no sentido jurídico) pode descrever o montante que uma pessoa é legalmente obrigada a pagar a outra parte pelo dano que causou. Por exemplo, se foi a causa de um acidente automóvel, pode ser obrigado a pagar danos à outra parte pelas perdas que esta sofreu.
Perigos e Risco
Todas as apólices de seguro lidam com a compensação do segurado contra perigos. Perigos são eventos imprevisíveis que podem causar danos ou perdas. Cada perigo está associado a uma certa quantidade de risco, que é a probabilidade de esse perigo ocorrer. A Geico define risco como "a hipótese de sofrer uma perda". Por exemplo, no seguro automóvel, um perigo comum é colidir com outro veículo. Quando uma seguradora cria uma apólice de seguro automóvel, avalia o risco dos condutores. Condutores com registo limpo serão tipicamente considerados menos arriscados e, portanto, poderão pagar menos pelo seguro.
Prémio
O prémio é o custo de uma apólice de seguro. Os prémios são tipicamente pagos num calendário recorrente normal, como mensal, trimestral, semestral ou anual.
Franquias
Franquias são custos que uma pessoa deve pagar em relação a perdas e danos antes de a companhia de seguros pagar. Por exemplo, se o seu seguro automóvel tem uma franquia de 1.000€ em colisões e sofre um pequeno acidente que causa 1.250€ de danos no seu carro, deve pagar os primeiros 1.000€ para reparar o carro e a seguradora pagará os 250€ restantes. As franquias protegem as seguradoras de ter de pagar por pequenas perdas. Escolher franquias mais altas geralmente reduz os prémios para o segurado.
-
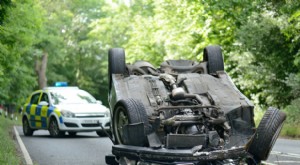
Carro com Perda Total? Entenda Cobertura e Pagamentos do Seguro Auto
Você tem a cobertura necessária para substituir seu veículo se der perda total? Veja o que o seguro auto cobre. (iStock) Quase 7 milhões de acidentes de carro ocorrem nos EUA a cada ano. Alguns são p
-
Entendendo IRAs e Planos de Aposentadoria no Trabalho: Guia Completo
Planos de aposentadoria com vantagens fiscais vêm em uma ampla variedade de opções, desde aqueles que podem cobrir quase qualquer pessoa até aqueles reservados para tipos específicos de funcionários.
Artigos em Destaque
- Seguro para Danos em Computador: Como Registrar Sinistro e Maximizar Cobertura
- Cobertura de Carro Reserva: Como o Seguro Ajuda Quando seu Carro Para
- Seguro de Vida: Vale a Pena para Você? Guia Completo
- Franquias vs. Coparticipações: Entendendo os Custos de Saúde
- Entendendo Seguro Parcial: Opções de Cobertura e Poupança de Custos
- Seguro Autônomo (Stand-Alone): Guia Completo para Empresas e Indivíduos
- Seguro de Saúde Patrocinado pelo Empregador: Quem Paga e Custos
- Seguro Auto Pay-Per-Mile (Pague Conforme Conduz): Benefícios e Desvantagens (2024)
-
 Entendendo Distribuições da HSA: Como Acessar Fundos da Conta de Poupança de Saúde
Você pode usar uma conta de poupança de saúde (HSA) para pagar suas despesas médicas e diminuir sua carga tributária. Os fundos nessas contas pertencem ao contribuinte, diferentemente de prêmios de se...
-
 Cobertura de Seguro para Labioplastia: Entenda as Suas Opções
A labioplastia é um tipo de cirurgia realizada na vulva, focando nos lábios maiores (lábios externos) e lábios menores (lábios internos), as pregas de pele que envolvem a vulva e a passagem vaginal. U...