
Entendendo a Estrutura de Capital: Um Guia do Balanço Patrimonial
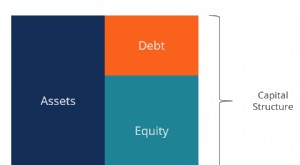
A estrutura de capital refere-se à combinação de financiamento por dívida e patrimônio que uma empresa usa para financiar suas operações. As razões de estrutura de capital tendem a ficar dentro de uma faixa estreita dentro dos setores. Os gestores, portanto, usam as razões de estrutura de capital do setor como guia para otimizar a estrutura de capital da própria empresa. Uma estrutura de capital ideal maximiza o retorno sobre o capital investido da empresa e minimiza os riscos de crédito, inadimplência e falência. Investidores e credores também usam as razões de estrutura de capital como insumo em seus modelos financeiros, tornando a estrutura de capital uma métrica crítica com implicações no mundo real.
Identificando a Dívida
A estrutura de capital é expressa como dívida sobre patrimônio ou dívida sobre capital investido, onde o capital investido é igual a dívida mais patrimônio. A dívida equivale a toda dívida com juros, que você encontra no balanço patrimonial nas seções de passivo circulante e outros passivos. Se as demonstrações financeiras, incluindo o balanço patrimonial, forem auditadas, as notas explicativas devem identificar os instrumentos de dívida da empresa, junto com informações descritivas, como taxas de juros e vencimentos. Alguns balanços separam a dívida de longo prazo em sua própria seção, facilitando a identificação. Não inclua contas a pagar como dívida, nem quaisquer fornecedores ou despesas acumuladas. Hipotecas, notas promissórias, linhas de crédito e arrendamentos capitalizados são todos itens de dívida.
Calculando as Razões de Estrutura de Capital
O patrimônio dos acionistas é fornecido como um item de linha discreto no balanço patrimonial. Portanto, uma vez obtida a dívida total, você pode calcular facilmente a dívida sobre patrimônio ou dívida sobre capital investido. Por exemplo, assuma que a dívida total é igual a $100 e o patrimônio total é igual a $200. Isso significa que o capital investido é igual a $300. Portanto, a razão dívida/patrimônio é $100 em dívida total dividido por $200 em patrimônio total, ou 50%. Da mesma forma, a dívida sobre capital investido é $100 em dívida total dividido por $300 em capital investido, ou 33,3%. Estas são as duas medidas de estrutura de capital.
-

Balanço Patrimonial: Guia Completo para Profissionais de Finanças
O balanço patrimonial é uma das três demonstrações financeiras fundamentais e é essencial para modelagem financeira e contabilidade. Apresenta o total de ativos da empresa e como são financiados — por
-

Entendendo Balanços Patrimoniais: Um Guia Completo
Você já fez um ECG ou ecocardiograma? Ele informa o status da sua saúde cardiovascular. A comparação pode parecer exagerada, mas na verdade, um balanço patrimonial tem um propósito semelhante. Ele
Artigos em Destaque
- Calculando Taxas de Juros Médias: Guia Usando Demonstrações Financeiras
- Como Calcular o Preço da Ação por Ação: Guia Usando o Balanço Patrimonial
- Entendendo Dívida Total no Balanço Patrimonial: Guia Completo
- Calculando Dividendos Preferenciais: Guia pelo Balanço Patrimonial
- Consulta de Número CUSIP: Encontrar Informação de Ações Rapidamente
- Estrutura de Capital Ótima: Equilibrando Dívida e Patrimônio para Máximo Valor
- Conta de Prêmio de Ações: Posicionamento no Balanço Patrimonial e Definição
- Método Bola de Neve de Dívida: Guia Passo a Passo para a Liberdade Financeira
-
 Estrutura de Capital: Entendendo Dívida vs. Patrimônio e o WACC
A estrutura de capital refere-se à composição entre dívida e patrimônio líquido (equity) que uma empresa utiliza para financiar suas operações e ativos. É tipicamente expressa pela razão dívida/patrim...
-
 Entendendo o Balanço Patrimonial: Guia Abrangente
Ler um balanço patrimonial é fundamental para determinar a saúde financeira de uma empresa. O balanço patrimonial, também conhecido como demonstração da posição financeira, é uma das três demonstraçõe...