
Compre Agora, Pague Depois (BNPL): Riscos e Vantagens — Guia Completo

Crédito da imagem: Svetlana Orusova/iStock/GettyImages
A propaganda costuma destacar vantagens como ausência de multas por atraso ou de consulta ao crédito, e os planos de "compre agora, pague depois" (BNPL) ganharam popularidade entre os americanos durante a pandemia como alternativa ao cartão de crédito e ao empréstimo pessoal. Só que, embora sejam práticos e aceitos por grandes varejistas, como o Walmart, é preciso considerar os juros e os riscos potenciais para o seu orçamento. Entender como funcionam ajuda você a decidir quando vale a pena usar essas soluções.
Como funciona o "compre agora, pague depois"?
Há vários provedores conhecidos — Klarna, Affirm, PayPal e Afterpay — e todos operam de forma parecida, exigindo um valor mínimo de compra. Normalmente, a opção aparece no checkout da loja online ou está disponível também em compras presenciais. É uma alternativa mais conveniente ao crediário tradicional, tanto para compras de fim de ano quanto para o ano todo.
Se você tiver interesse, fornece alguns dados pessoais e geralmente passa por uma consulta de crédito do tipo "soft". Pode ser aprovado para diferentes planos e ver o valor exato das parcelas antes de fechar. Aprovado, você costuma pagar uma parte do total na hora e quitar o restante em parcelas quinzenais ou mensais. Os prazos vão de poucos meses a cerca de um ano.
Os provedores lucram com taxas cobradas dos lojistas e com encargos dos clientes. Alguns oferecem planos curtos sem juros ou simplesmente não cobram juros em nenhum plano. Outros incluem juros nas parcelas, mas normalmente sem capitalização. Vale notar que, com exceção do Afterpay, a maioria não cobra multa por atraso.
Quanto isso vai custar a você?
Se você escolher um provedor que não cobra juros no plano contratado, pode evitar custos extras e até economizar em relação ao cartão de crédito. Mas fique atento: em outros casos, o custo é alto. Dependendo do seu histórico e score, os juros podem chegar a 30% ao ano — mais do que a média do cartão.
Além disso, se você usar um programa que não isenta multas por atraso, deixar de pagar uma parcela quinzenal ou mensal gera encargos. Acumular multas e juros fica especialmente caro quando você se endivida demais e atrasa vários planos ao mesmo tempo.
Quais outros riscos existem para as finanças pessoais?
Além de custar dinheiro agora, usar esses serviços pode dificultar a obtenção de crédito no futuro ou de boas taxas. É verdade que a consulta inicial costuma não afetar o score, mas a Klarna informa que o tipo de consulta depende do financiamento buscado. Ou seja, se o credor fizer uma consulta "hard", isso afeta negativamente a parte de consultas do seu score.
Além disso, o reporte dos pagamentos aos birôs de crédito varia conforme o provedor, com consequências diferentes. A Affirm, por exemplo, só reporta planos com juros, enquanto a Klarna reporta apenas inadimplências. Na prática, pagar em dia pode não ajudar seu score, e atrasar — mesmo sem multa — pode prejudicá-lo.
O Consumer Financial Protection Bureau (CFPB) alerta para o risco de que a facilidade de contratação e as condições atraentes levem o consumidor a gastar além da conta. O órgão também anunciou que vai investigar as práticas desses provedores e seus riscos. Fique atento: se endividar demais pode comprometer o pagamento de todas as suas contas e danificar seu histórico com atrasos.
Como usar esses planos com consciência
Se você quiser experimentar esse tipo de financiamento no ponto de venda, siga estas dicas para reduzir o risco de prejudicar suas finanças:
- Prefira planos sem juros sempre que possível.
- Configure débito automático na sua conta para não perder nenhuma parcela.
- Leia com atenção os termos de pagamento antes de aceitar qualquer plano.
- Verifique como o provedor faz consultas de crédito e reporta pagamentos, para proteger seu score.
- Acompanhe seu orçamento e avalie suas necessidades reais para não gastar demais.
-
Guia de Descontos Safeway: Como Poupar e Obter 10% de Desconto
A Safeway oferece várias formas de poupar nas compras durante todo o ano, mas fique atento a promoções especiais de 10 por cento de desconto. Na economia atual, cada cêntimo conta. Uma poupança de 10
-
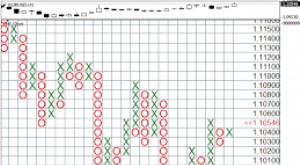
Gráfico Point and Figure (P&F): Guia Completo para Análise Técnica
O gráfico Point and Figure (P&F) é composto por colunas de X (altas de preço) e O (baixas de preço). Uma coluna de X é sempre seguida por uma de O, e vice-versa. O gráfico usa caixas (boxes), cada uma
Artigos em Destaque
- Leis de HELOC no Texas: Linhas de Crédito com Garantia Imobiliária Explicadas
- Transferir Dinheiro da China para EUA: Métodos Rápidos e Seguros
- Modificando uma Nota Promissória: Guia Completo
- Credores que Usam Apenas Equifax: Encontre Provedores de Crédito com Relatório Equifax
- Calcule o Pagamento do Principal do Seu Empréstimo: Guia Simples
- Tacos de Golfe no Layaway: Guia Completo para Planejar sua Compra
- Aproveite sua Pensão: Empréstimos com Garantia e Estratégias Financeiras
- Entendendo o Cálculo de Juros em Nota Promissória: Guia Completo
-
 Dólar Forte: O Que Significa Para Si - Impacto e Efeitos
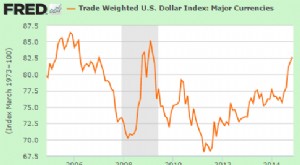
Provavelmente já ouviu antes: no fim de mais um lamento melancólico sobre como as coisas estão más na América, alguém inevitavelmente acrescenta ... e o dólar está tão fraco também. Pois bem, lamente ...
-
 Índices de Análise de Crédito: Guia Completo para Investidores e Analistas
Os índices de análise de crédito são ferramentas que auxiliam o processo de análise de crédito. Esses índices ajudam analistas e investidores a determinar se indivíduos ou corporações são capazes de c...