
Construa Patrimônio: Guia Simples para Aumentar Seus Ativos Pessoais
Quer construir ativos financeiros pessoais sem ter muito dinheiro? Qualquer pessoa pode aumentar seus ativos seguindo passos financeiros simples.
Como Construir Ativos Pessoais
Passo 1: Entenda o Conceito de Ativos
Quando pensamos no futuro e no dinheiro — especialmente pais — pensamos nos filhos: faculdade, primeiro carro, aparelho ortodôntico. Precisamos começar a construir ativos cedo. Mas mesmo sem filhos, você deve se preocupar com o futuro. Ter uma poupança é bom, mas você tem outros ativos? A maioria pensa que precisa de um portfólio robusto: ações, imóveis, títulos do tesouro, previdência, fundos imobiliários, CDBs. Seria ótimo ter tudo isso, mas se não couber no seu bolso, construa ativos no seu nível.
Passo 2: Organize Suas Contas Bancárias
Construir no seu nível significa adquirir o que cabe no seu orçamento. Seja solteiro ou casado, cuidando de si, família e casa, talvez não possa investir em tudo acima. O que fazer: use o dinheiro que tem. Primeiro: tenha conta corrente e poupança — serão seus ativos principais. Verifique se seu banco oferece cheque especial na conta corrente. Crie duas contas correntes: uma para contas da casa, outra para uso pessoal. Duas poupanças também: uma para grandes compras (longo prazo), outra para compras rápidas.
Passo 3: Invista em Títulos Públicos (Tesouro Direto)
No Brasil, o equivalente aos "Series EE bonds" são os Títulos do Tesouro Direto (Tesouro Selic, Tesouro IPCA+, Tesouro Prefixado). São acessíveis (a partir de R$ 30-50), rendem mais que a poupança e têm liquidez diária. Compre pelo banco, corretora ou pelo site tesourodireto.com.br. Compre um título a cada salário — seu patrimônio crescerá consistentemente. Pais compram para filhos, mas qualquer um pode começar assim.
Passo 4: Fundos de Investimento e CDBs
Fundos de investimento são ideais para orçamentos apertados. Reúnem dinheiro de milhares de investidores. Você compra cotas. Pode programar aporte mensal de R$ 50 da conta corrente — melhor que arriscar na bolsa com pouco dinheiro. Ao receber bônus ou restituição do IR, aplique em CDB (Certificado de Depósito Bancário). Alguns bancos oferecem CDBs com liquidez diária ou vencimento curto (6 meses) permitindo aportes adicionais. É ótima forma de acumular juros e reinvestir.
Passo 5: Liste Seus Ativos e Comece Pequeno
Agora você tem: duas correntes, duas poupanças, cheque especial, Tesouro Direto, fundo de investimento e CDB. Não é ruim para quem tem orçamento apertado. A chave: trabalhe com o que tem; não importa o valor, importa onde investe. Comece com uma corrente, uma poupança, um título do Tesouro Selic e R$ 50 num fundo. Pequenos passos preparam para investimentos maiores no futuro.
-
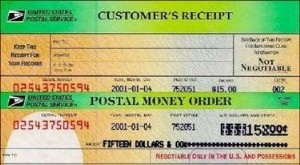
Guia de Money Order (Ordem de Pagamento): Como Preencher e Usar Corretamente
Uma money order (ordem de pagamento) funciona como um cheque garantido. Pode ser comprada em bancos, supermercados e outros estabelecimentos. Pergunte no balcão se vendem. Custam entre US$ 0,50 e US$
-
Crie um Plano de Poupança Pessoal: Guia Passo a Passo
Especialistas financeiros frequentemente incentivam as pessoas a pagar a si mesmas primeiro para construir poupança. Isso significa reservar dinheiro para emergências antes de pagar outras despesas. S
Artigos em Destaque
- Gerencie o Estresse Financeiro: Estratégias Práticas para uma Mente Tranquila
- Entendendo Ativos Pessoais: Guia Completo
- Como receber e aceitar ordens de pagamento com segurança
- Cancelamento de Transferência MoneyGram: Opções e Como Proceder
- Ordens de Pagamento: Guia Completo para Enviar e Receber
- Como Criar um Orçamento Semanal: Guia Simples para Controlar suas Finanças
- Poupança de Emergência: Passos Rápidos para Cortar Gastos e Gerir Finanças
- Estratégias Comprovadas para Construir Riqueza e Independência Financeira
-
 Rastrear Money Order: Métodos e Dicas de Recuperação
Uma money order (ordem de pagamento) é um documento usado para pagamentos, semelhante a um cheque pré-pago. Se enviou uma money order e quer saber se foi sacada ou depositada, pode consultar a organiz...
-
 Encontre e Reclame seu Dinheiro Esquecido: Guia Completo
Todos os anos, o montante de dinheiro não reclamado continua crescendo, com os verdadeiros donos não reclamando. Parte da razão é que as pessoas nem percebem que estão perdendo esse dinheiro. Contas b...