
Regulamento ESG da UE: Comissão Europeia Consulta Alterações à AIFMD
Regulamento Delegado Proposto: Contexto
O plano de ação de 2018 da União Europeia sobre finanças sustentáveis estabeleceu objetivos ambiciosos para a regulação dos serviços financeiros e a indústria de private equity estará entre as que sentirão os seus efeitos. Fez-se progresso significativo nos últimos meses, incluindo uma importante consulta das Autoridades Europeias de Supervisão (ESAs) sobre o quadro para empresas que divulgarão os principais impactos adversos das suas decisões de investimento em fatores de sustentabilidade.
Agora, a Comissão Europeia (a "Comissão") publicou um projeto de regulamento delegado (o "Projeto de Regulamento") com propostas para alterar o regulamento delegado feito sob a Diretiva dos Gestores de Fundos de Investimento Alternativo (AIFMD). As propostas da Comissão vão além das obrigações de divulgação do Regulamento de Divulgação, ao também fornecer requisitos organizacionais e processuais, embora não sejam excessivamente prescritivos. Ao contrário do Regulamento de Divulgação, que também parece aplicar-se a gestores de países terceiros se comercializarem os seus fundos na UE, o Projeto de Regulamento aplica-se apenas a AIFMs da UE.
A partir de março do próximo ano, Gestores de Fundos de Investimento Alternativo (AIFMs), em comum com muitas outras empresas financeiras da UE, serão obrigados a divulgar a sua política sobre riscos de sustentabilidade e, como noticiado numa atualização recente para clientes, como consideram os impactos adversos materiais das decisões de investimento em fatores de sustentabilidade. Estas obrigações decorrem do Regulamento de Divulgação. A maioria dos AIFMs poderá aplicar a divulgação de impactos adversos materiais numa base de "cumprir ou explicar", pois é apenas obrigatória para empresas com 500 ou mais empregados ou empresas-mãe de grandes grupos.
Juntamente com estas novas obrigações de divulgação, o Projeto de Regulamento publicado pela Comissão a 8 de junho adicionaria uma obrigação para AIFMs da UE autorizados de integrarem riscos de sustentabilidade e, quando aplicável, impactos adversos em fatores de sustentabilidade, nas suas políticas e procedimentos. Outros projetos de regulamento foram publicados ao mesmo tempo, incluindo alterações semelhantes para gestores de Organismos de Investimento Coletivo em Valores Mobiliários (OICVM) e para empresas reguladas pela Diretiva dos Mercados de Instrumentos Financeiros (MiFID).
A consulta da Comissão está aberta por um mês.
Princípios Gerais
O Projeto de Regulamento está largamente alinhado com as recomendações feitas pela Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA) num relatório publicado no ano passado.
Conforme sugerido pela ESMA e acolhido pela indústria, a Comissão aplica uma abordagem baseada em princípios, introduzindo o conceito de risco de sustentabilidade como uma dimensão adicional aos requisitos organizacionais e processuais existentes, mas sem estabelecer obrigações prescritivas. Utilmente, para garantir consistência entre as várias leis de sustentabilidade da UE, o Projeto de Regulamento usa a mesma definição de "risco de sustentabilidade" que o Regulamento de Divulgação (ou seja, riscos que podem afetar o valor de um investimento) e exige que estes sejam integrados em processos para todos os AIFMs. Isto reconhece o princípio da proporcionalidade, significando que empresas menores devem poder acomodar as disposições com menos recursos e processos do que empresas maiores. Por outro lado, um requisito de integrar os "impactos adversos das decisões de investimento em fatores de sustentabilidade" (que podem ou não afetar o valor) aplica-se apenas ao processo de investimento e apenas para AIFMs que optem por (ou tenham de) fazer divulgações de "impacto adverso material" sob o Regulamento de Divulgação.
O Projeto de Regulamento estabelece requisitos nas seguintes áreas:
- Requisitos Organizacionais e Gestão de Risco. O Projeto de Regulamento exige que o AIFM tenha em conta os riscos de sustentabilidade ao implementar as suas estruturas internas e procedimentos de tomada de decisão, alocação de tarefas e responsabilidades, linhas de reporte, controlo interno e conformidade e procedimentos de documentação. Em particular, os riscos de sustentabilidade terão de ser tidos em conta na política de gestão de risco do AIFM.
- Gestão de Topo. O órgão de administração, a gestão de topo e, se aplicável, a função de supervisão são responsáveis pela integração dos riscos de sustentabilidade em qualquer função pela qual sejam responsáveis (incluindo avaliação, supervisão da aprovação da estratégia de investimento, função de conformidade, monitorização da política de risco e política de remuneração). É importante notar que a forma como os riscos de sustentabilidade são refletidos na política de remuneração será também um item de divulgação sob o Regulamento de Divulgação.
- Due Diligence de Investimento. Os AIFMs são obrigados a aplicar padrões elevados à seleção e monitorização dos seus investimentos. Para esse fim, o AIFM tem de estabelecer, implementar e aplicar uma política escrita de due diligence e reter conhecimento e compreensão suficientes dos ativos em que investe. O Projeto de Regulamento agora enfatiza que os riscos de sustentabilidade e, quando aplicável, os principais impactos adversos de uma decisão de investimento em fatores de sustentabilidade são integrados nestas políticas e procedimentos de due diligence.
- Conflitos de Interesse. Conflitos de interesse que possam surgir como resultado da integração de riscos de sustentabilidade nos processos, sistemas e controlos internos do AIFM devem ser identificados e incluídos na política de conflitos de interesse se puderem prejudicar os interesses do FIA.
- Recursos. Os AIFMs serão obrigados a empregar pessoal suficiente com as competências, conhecimentos e experiência necessários para a integração eficaz de riscos de sustentabilidade. Esta disposição não exigirá necessariamente que as empresas empreguem um responsável ESG dedicado, embora algumas empresas optem por o fazer.
Próximos Passos
As partes interessadas têm até 6 de julho de 2020 para comentar o Projeto de Regulamento.
A Comissão planeia adotar o Regulamento até ao final de 2020, e o processo legislativo expedito significa que não exigirá o acordo do Parlamento Europeu ou do Conselho da União Europeia. Pretende-se que o Regulamento se aplique a partir do final de 2021.
-
Entendendo as Novas Regras Fiscais das Criptos: O que os Investidores Precisam Saber
Depois de anos negligenciando a regulamentação das criptos em relação a impostos - ou a regulamentação das criptos de qualquer tipo - o Congresso finalmente jogou algumas frases no pacote de infraestr
-
Governança ESG Entendida: O Fator 'G' no Investimento Sustentável
Ambiental, social e governança (ESG) tornou-se uma forma mainstream de investir. Critérios ESG relacionam-se a um conjunto de padrões socialmente conscientes que você pode usar para filtrar os tipos
Artigos em Destaque
- Regulação D da SEC: Regras de Oferta Privada para Pequenas Empresas
- Regulamento SFDR da UE: Principais Perguntas e Respostas e Orientação
- Regras de Divulgação ESG da UE para Fundos: Principais Atualizações e Requisitos
- Relatório AIFMD: Avaliação da Comissão Europeia e Revisão Futura
- Revisão da AIFMD: Principais Conclusões e Potenciais Alterações da Comissão Europeia
- Regulamento de Finanças Sustentáveis da UE: Principais Alterações para Serviços Financeiros
- Navegando os Novos Padrões de Divulgação ESG da UE para Fundos
- Gerando Valor: Como Private Equity Promove Engajamento de Acionistas na UE
-
 Reforma Redefinida: Mentalidades em Evolução para Segurança Financeira
A paisagem da reforma está em constante mudança. A trabalhar com pré-reformados e reformados baby boomers há quase vinte anos, reconheci uma mudança nas filosofias de reforma. Os reformados com quem t...
-
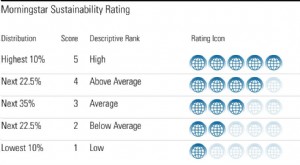 Entendendo a Classificação de Sustentabilidade Morningstar: Guia para Investidores
A Classificação de Sustentabilidade Morningstar (Morningstar Sustainability Rating) é uma forma consistente e objetiva para investidores avaliarem fundos mútuos e ETFs com base em seu impacto ambienta...