
Regulamento de Finanças Sustentáveis da UE: Principais Alterações para Serviços Financeiros
Principais Conclusões
- O Parlamento Europeu publicou o seu texto acordado sobre o Regulamento sobre divulgações a serem feitas por empresas sobre a integração de investimentos sustentáveis e riscos de sustentabilidade no seu processo de investimento, parte do pacote de medidas da Comissão Europeia sobre finanças sustentáveis.
- O Regulamento visa garantir que gestores de fundos incorporem "riscos de sustentabilidade" (considerações ambientais, sociais ou de governança) no seu processo de tomada de decisão de investimento, pelo menos na medida em que tal risco possa afetar o valor de um investimento.
- A Comissão Europeia propôs separadamente alterações aos Regulamentos existentes que regem gestores de fundos de investimento alternativo (AIFMs) e empresas autorizadas sob a Diretiva dos Mercados de Instrumentos Financeiros, que lhes exigem ter em conta riscos de sustentabilidade nos seus arranjos organizacionais e de conflitos de interesse.
Investidores exigem cada vez mais um maior foco em sustentabilidade e investimento responsável dos seus gestores de ativos, e o setor de fundos privados certamente não é exceção. Na Europa, os reguladores estão a seguir o exemplo, e novas regras que afetarão a maioria dos fundos privados que queiram angariar dinheiro na Europa tomaram forma.
Em maio de 2018, a Comissão Europeia propôs um pacote de medidas sobre finanças sustentáveis, que, como noticiámos na altura, incluía um requisito para gestores de ativos (incluindo gestores de fundos de private equity e venture capital) terem em conta riscos de sustentabilidade na sua tomada de decisão de investimento, e explicarem aos investidores como o fazem. Incluía também uma proposta para uma taxonomia (um sistema de classificação) para determinar se uma atividade económica é ambientalmente sustentável e uma proposta para uma nova categoria de benchmarks de baixo e positivo carbono. Estas medidas faziam parte das tentativas mais amplas da Comissão para atingir os objetivos estabelecidos pelo Acordo de Paris sobre Mudanças Climáticas.
Regulamento de Sustentabilidade
Um ano depois, o Parlamento Europeu publicou o texto acordado sobre as divulgações a serem feitas por empresas sobre a integração de investimentos sustentáveis e riscos de sustentabilidade no seu processo de investimento (o "Regulamento"), enquanto o trabalho nas outras iniciativas está em curso. "Investimentos sustentáveis" são amplamente concebidos como investimentos numa atividade económica que contribuam para um objetivo ambiental ou social, com a provisão adicional de que o investimento segue boas práticas de governança.
O Regulamento aplicar-se-á a uma ampla gama de "participantes do mercado financeiro", incluindo gestores de fundos de investimento alternativo (AIFMs), empresas autorizadas sob a Diretiva dos Mercados de Instrumentos Financeiros (MiFID) para prestar gestão de carteira, e gestores de fundos EuVECA e EuSEF. "Conselheiros financeiros" (incluindo empresas autorizadas sob MiFID para dar aconselhamento de investimento) também estão no âmbito. Seguradoras que fornecem produtos de investimento, fabricantes de produtos de pensões individuais (incluindo os não regulados a nível da UE) e regimes de pensões profissionais também estão sujeitos ao Regulamento.
Como noticiámos no ano passado, o âmbito do Regulamento alargou-se durante o processo legislativo. O Regulamento aplicava-se originalmente principalmente a gestores que prosseguem uma estratégia sustentável. Agora aplica-se a todas as empresas.
O Regulamento não é explícito quanto a se se aplica a gestores "de entrada" (incoming) de países terceiros, incluindo gestores de fundos dos EUA, ao comercializarem os seus fundos em estados da UE sob regimes nacionais de colocação privada disponíveis, mas parece provável que os Estados-Membros o apliquem na prática a tais gestores (e o uso do termo genérico "AIFM" no Regulamento certamente facilita a aplicação do Regulamento a AIFMs não-UE).
Impacto nos Gestores de Fundos — Incorporação de Riscos de Sustentabilidade no Processo de Tomada de Decisão de Investimento
O Regulamento visa garantir que gestores de fundos incorporem "riscos de sustentabilidade" no seu processo de tomada de decisão de investimento. "Risco de sustentabilidade" significa um evento ambiental, social ou de governança que possa afetar negativamente o valor de um investimento. Significa consideração de, por exemplo, um fator ambiental no processo de tomada de decisão de investimento na medida em que afeta o valor (ou volatilidade) do investimento — mas não exige que um gestor considere fatores de sustentabilidade que não tenham impacto no valor do investimento. Não há qualificação quanto a se um risco de sustentabilidade deve ser material, embora os gestores precisem na prática de determinar a materialidade e relevância dos riscos de sustentabilidade para o valor dos investimentos que fazem, bem como a disponibilidade de dados sobre o impacto dos riscos de sustentabilidade no valor.
O Regulamento exige que os gestores publiquem informação sobre as suas políticas de integração de riscos de sustentabilidade no seu processo de tomada de decisão de investimento no seu website. Os gestores não são obrigados a publicar a política na íntegra, mas podem fazê-lo se desejarem.
O Regulamento introduz o conceito separado de "impacto adverso principal das decisões de investimento em fatores de sustentabilidade". Isto aplica-se apenas a empresas que consideram o impacto "adverso" das suas decisões de investimento em "fatores de sustentabilidade", como o ambiente, no seu processo de investimento — mesmo que não afetem o valor de um investimento. Isto é enquadrado como uma obrigação de divulgação ao nível da "entidade", abrangendo a abordagem de toda a empresa a fatores de sustentabilidade nas suas decisões de investimento. Empresas que se comprometem a considerar fatores de sustentabilidade mais amplamente devem publicar informação no seu website sobre como as suas políticas de due diligence incorporam estes fatores. A informação a fornecer incluirá a prioridade dada a vários fatores de sustentabilidade, ações tomadas para abordar os fatores e adesão a códigos de conduta empresarial responsável. Empresas que não consideram tais fatores terão de explicar que é esse o caso, dar razões claras para não o fazer e indicar se e quando pretendem considerar tais fatores. Contudo, grandes empresas (incluindo empresas que excedam uma média de 500 empregados durante o seu ano financeiro) não podem beneficiar da via "cumprir ou explicar" — devem publicar uma declaração no seu website sobre como consideram fatores de sustentabilidade mais amplamente na sua due diligence de investimento.
O grau em que AIFMs precisarão de alterar a sua abordagem de investimento para fundos existentes (em oposição a novos) não é claro, embora seja provável que as empresas na prática se foquem na aplicação a novos produtos. Em útil reconhecimento do princípio da proporcionalidade, o Regulamento reconhece que o grau em que a due diligence incorpora fatores de sustentabilidade deve ter em conta o tamanho, natureza e escala de atividades da empresa. A aplicabilidade de fatores de sustentabilidade a uma empresa dependerá das estratégias de investimento da empresa, com a possibilidade de algumas empresas fazerem divulgação de alto nível, particularmente se considerarem que a sua estratégia não acomoda necessariamente a consideração de fatores de sustentabilidade.
As empresas devem fazer divulgações semelhantes em relação a produtos financeiros dados, incluindo fundos, na fase "pré-contrato" (para AIFMs, como parte das divulgações normalmente dadas a investidores no memorando de colocação privada do fundo). Aqui, a obrigação é divulgar se um produto financeiro considera impactos adversos principais em fatores de sustentabilidade — de modo que grandes empresas que devem publicar a divulgação ao nível da entidade não são necessariamente obrigadas a seguir com a divulgação ao nível do produto, como onde concluem que o produto não se presta à aplicação de fatores de sustentabilidade.
Muitos gestores de fundos privados não disponibilizam qualquer informação sobre os seus fundos no seu website, exceto para investidores aprovados atrás de uma "firewall". Embora o Regulamento exija que a divulgação ao nível do produto apareça nos websites, parece que as empresas na prática podem continuar a disponibilizar esta informação apenas a investidores aprovados. Por outro lado, divulgações ao nível da empresa sobre a consideração de riscos de sustentabilidade nos websites provavelmente serão obrigadas a ser públicas — destacado por Evert van Walsum da ESMA num discurso a 13 de maio de 2019, em que se referiu à "Divulgação pública dos chamados 'impactos adversos principais' das decisões de investimento em fatores de sustentabilidade, como questões ambientais e sociais (que se aplicam a participantes do mercado numa base de cumprir ou explicar, exceto para empresas com mais de 500 empregados para as quais a obrigação é obrigatória)."
Como o Regulamento nota, a divulgação padronizada permitirá que "investidores finais" tomem decisões de investimento mais informadas e comparem produtos de investimento numa base like-for-like mais facilmente. Pode também reduzir a necessidade de gestores completarem questionários separados de due diligence de investidores.
Impacto nos Investidores
Como referido acima, seguradoras que fornecem produtos de investimento (e empresas, exceto empresas muito pequenas, que dão aconselhamento sobre esses produtos) estão no âmbito e devem cumprir as regras de forma semelhante a gestores de fundos. Da mesma forma, o Regulamento aplica-se a fabricantes de produtos de pensões individuais (incluindo os regulados a nível de lei nacional e o futuro Produto de Pensão Pessoal Pan-Europeu) e regimes de pensões profissionais (exceto regimes com menos de 15 membros). Numa perspetiva de private equity, certos tipos de investidores, como regimes de pensões profissionais, estão no âmbito, sugerindo um viés significativo futuro nas suas políticas de investimento em direção a investimento sustentável. Existe um fluxo de trabalho separado da UE para considerar a integração de riscos de sustentabilidade na Diretiva Solvência II que rege seguradoras da UE.
Impacto nos Conselheiros Financeiros
O Regulamento tem obrigações semelhantes para "conselheiros financeiros", que incluem empresas autorizadas sob MiFID para dar aconselhamento de investimento. Tal como para gestores, conselheiros financeiros devem publicar informação sobre como integram riscos no seu aconselhamento de investimento no seu website, e publicar informação sobre se consideram mais amplamente o impacto "adverso" das suas decisões de investimento em "fatores de sustentabilidade" no seu aconselhamento de investimento (independentemente de os seus clientes terem expressado preferência por investimentos sustentáveis). Conselheiros de investimento muito pequenos (que empregam menos de três pessoas) estão isentos.
Produtos com Investimento Sustentável como Objetivo
O Regulamento introduz obrigações de divulgação adicionais onde um produto financeiro tem investimento sustentável como objetivo. Haverá padrões de divulgação prescritos e consistentes sobre como estes objetivos são atingidos, as metodologias usadas para avaliar a realização dos objetivos e regras para garantir a consistência de qualquer índice usado como benchmark com os objetivos. Estes são, em parte, desenhados para prevenir "greenwashing" (que a Comissão Europeia descreve como "alegações não fundamentadas ou enganosas sobre características e benefícios de sustentabilidade de um produto de investimento"). Os detalhes da divulgação estarão em futuros technical standards regulatórios.
Políticas de Remuneração
Como um acréscimo às regras de remuneração existentes, empresas no âmbito do Regulamento devem incluir nas suas políticas de remuneração (aplicáveis ao seu pessoal) informação sobre como as suas políticas (em termos de incentivos e evitação de conflitos de interesse) são consistentes com a forma como têm em conta riscos de sustentabilidade, e publicar essa informação no seu website. Esta disposição não é tão prescritiva como versões anteriores, e não vincula, por exemplo, prémios de remuneração às conquistas gerais de sustentabilidade da empresa.
Alterações Separadas à MiFID e à Diretiva AIFM
Num fluxo de trabalho separado, a Comissão Europeia propôs alterações a Regulamentos Delegados sob MiFID para exigir que empresas de investimento perguntem aos seus clientes sobre as suas preferências relativas a questões de sustentabilidade e tenham em conta tais preferências ao aconselhar os seus clientes.
Além disso, a Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA) publicou recentemente aconselhamento técnico à Comissão sobre como riscos de sustentabilidade devem ser incorporados nos requisitos organizacionais da Diretiva dos Gestores de Fundos de Investimento Alternativo (AIFMD) (e aconselhamento separado em relação a requisitos organizacionais MiFID). AIFMs serão obrigados a ter em conta riscos de sustentabilidade nos seus procedimentos para tomada de decisão interna e resolução de conflitos de interesse, e terão de garantir que a sua gestão de topo é responsável por ter em conta riscos de sustentabilidade (embora as empresas não sejam obrigadas a designar uma única pessoa sénior como responsável). De relevância para private equity é que AIFMs devem, quando obrigados a considerar o impacto "adverso" das suas decisões de investimento em "fatores de sustentabilidade" sob o Regulamento (conforme abaixo), desenvolver estratégias de engagement (como o uso de direitos de voto para influenciar a estratégia de uma empresa) para aplicar fatores de sustentabilidade em empresas investidas. O princípio da proporcionalidade — que tem em conta o tamanho, escala e natureza das atividades de uma empresa — aplica-se a estes novos requisitos.
Significativamente, a ESMA disse que recebeu apelos para uma taxonomia obrigatória sobre o significado dos fatores ambientais, sociais e de governança que compõem investimentos sustentáveis — dada a possibilidade de investidores serem enganados pelo uso incorreto ou inconsistente destes termos. Embora tal taxonomia esteja fora do seu âmbito, a ESMA incluirá, não obstante, os apelos para uma taxonomia no seu relatório final à Comissão, com o potencial de a Comissão envolver a ESMA neste projeto numa data posterior. Separadamente, o Regulamento exige que as autoridades regulatórias da UE desenvolvam regras sobre o conteúdo, metodologias e apresentação de informação em relação a certos aspetos das divulgações requeridas sobre a consideração de riscos de sustentabilidade nos seus processos de investimento, embora seja desconhecido quão detalhadas estas regras serão.
Calendarização
Como próximo passo, o Conselho Europeu adotará o Regulamento proposto. O Regulamento entrará em vigor 20 dias após a sua publicação no Jornal Oficial da UE, mas depois aplicar-se-á 15 meses a partir da data de publicação, dando às empresas tempo suficiente para implementar quaisquer novos requisitos de due diligence e fazer as novas divulgações. O Regulamento não deverá ser efetivo até ao início de 2021, no mais cedo.
A obrigação para grandes empresas publicarem uma declaração no seu website sobre como consideram fatores de sustentabilidade mais amplamente na sua due diligence de investimento entra em vigor 18 meses após o Regulamento entrar em vigor. A obrigação de fazer a divulgação relacionada para cada produto também tem aplicação diferida (três anos após a entrada em vigor).
É provável que a data de aplicação das alterações separadas à MiFID e à Diretiva AIFM seja alinhada com a data de aplicação do Regulamento.
-
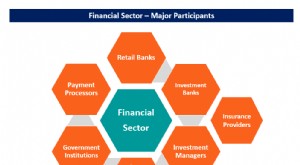
Entendendo o Setor Financeiro: Instituições e Serviços
O setor financeiro refere-se aos negócios e instituições que gerenciam dinheiro e fornecem serviços de intermediação para transferir e alocar capital financeiro em uma economia. Tipos de Instituições
-
Entendendo o Setor de Saúde: Visão Geral e Importância
O setor de saúde é um dos 11 setores S&P ou GICS (Global Industry Classification Standard) usado pela comunidade financeira. Consistentemente está entre os três setores mais pesados do índice S&am
Artigos em Destaque
- Entendendo Risco e Retorno nos Investimentos: O Equilíbrio Essencial
- Escolhendo a melhor estratégia de investimento
- Entenda as Taxas de Investimento Financeiro: Guia para Investidores
- Encontre o Consultor Financeiro Ideal: Um Guia Completo
- O Papel em Evolução dos Gestores de Investimento Institucionais
- Investimento em Derivados: Estratégias para Potenciar Retornos | Pesquisa de Gestores
- Fundo de Investimento Garantido (GIF): Opção Segura para Investidores Conservadores
- Serviços Financeiros UE-Reino Unido: Navegando Regulamentos Transfronteiriços Pós-Brexit
-
 Dominando a Gestão Financeira: Garanta Seu Futuro e Aumente Patrimônio
Investidores não estão à mercê apenas de oscilações econômicas e sorte. É possível gerir suas finanças de forma a prover segurança futura e crescimento de patrimônio no presente. Gestão financeira é u...
-
 Investimento em Portfólio: Diversifique para Redução de Risco e Crescimento
Diferente da abordagem de investimento da análise clássica de títulos que foca na seleção individual de títulos, o investimento em portfólio é um método de investimento moderno que envolve alocação de...