
Fundos de Valorização de Capital vs. Fundos de Renda: Qual é o Ideal para Você?
Diferenças Fundamentais
Um fundo de valorização de capital visa construção de riqueza a longo prazo com pouca recompensa no curto prazo. Um fundo de renda, porém, fornece pagamentos de dividendos mais regulares ao indivíduo investido no fundo. A maioria dos fundos mútuos paga renda e ganhos de capital quase imediatamente. É mais raro envolver-se em um fundo de valorização. No entanto, existem vários cenários nos quais um fundo de valorização é preferível.
Fundos para Poupança de Aposentadoria
Poupar para a aposentadoria é mais eficaz quando todos os ganhos são retornados diretamente ao fundo. Para este propósito, um fundo de valorização de capital é uma opção melhor. Além disso, com uma conta de aposentadoria, você não tem permissão para coletar lucros do fundo no curto prazo antes da idade mínima de qualificação de 59 anos e meio. Qualquer renda paga deve permanecer em sua conta de aposentadoria ou estar sujeita a imposto de renda padrão mais uma taxa de saque antecipado de dez por cento. Faz sentido usar sua poupança de aposentadoria para um lucro maior no futuro em vez de viver dessas economias hoje. Se você coletar renda sobre os ganhos, não haverá crescimento no fundo para prover uma aposentadoria segura quando você mais precisar.
Fundos para Reserva Futura (Nest Egg)
Se você está procurando investir em um fundo desde jovem que servirá como sua reserva para o futuro, um fundo de ganhos de capital é uma opção melhor. Isso é particularmente verdadeiro para pais que estão colocando investimentos em um fundo em nome de uma criança. Isso pode prover uma educação universitária, um presente de fundo fiduciário ou até mesmo uma entrada para uma casa algum dia no futuro. Gastar ganhos no curto prazo é contra-intuitivo ao objetivo deste fundo. Infelizmente, como não há adiamento ou isenção de imposto neste tipo de fundo, você terá que pagar impostos sobre ganhos de capital no crescimento a cada ano.
Fundos de Renda Suplementar
Se você está entrando em um período caro da sua vida, uma renda suplementar através de seus investimentos pode ser extremamente útil. Esta renda adicional pode ajudar a cobrir seu imposto predial ou despesas inesperadas ou até mesmo enviar sua família para férias todo ano. Um ótimo momento para investir em um fundo de renda é antes de voltar à escola para um segundo diploma. Você pode usar parte do dinheiro que já economizou de sua carreira, manter os fundos para o futuro e ainda ter alguns ganhos para ajudar a cobrir custos no meio tempo.
Investimentos de Poupança Excedente
Você pode ter a sorte de ter um salário grande o suficiente para poupar para aposentadoria, despesas de emergência e outros objetivos de longo prazo, mas ainda ter dinheiro sobrando no final do ano. Fundos de renda são uma ótima maneira de guardar esse dinheiro. Como o dinheiro não é realmente alocado para um propósito específico, você pode gastá-lo a qualquer momento. Você pode gastar a renda que ganha da conta ou até mesmo sacar fundos e gastar o investimento principal. Se você está investindo em um fundo de renda de alto crescimento, porém, pode desfrutar dos fundos extras sem tocar no principal.
-

Fundos de Renda: Guia Completo para Investimentos de Renda Atual
Um fundo de renda é um veículo de investimento semelhante a um fundo mútuo ou um fundo negociado em bolsa (ETF) que enfatiza a renda atual em comparação com ganho de capital ou valorização. O termo re
-
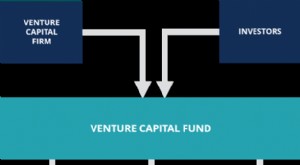
Fundos de Venture Capital: Investindo em Startups de Alto Crescimento
Um fundo de venture capital é um tipo de fundo de investimento que aplica em empresas startup em estágio inicial, com alto potencial de retorno, mas também alto grau de risco. O fundo é gerido por uma
Artigos em Destaque
- Fundos de Capital de Giro: Aumentando a Eficiência Governamental
- Valorização de Capital: Guia para Iniciantes sobre Crescimento de Investimentos
- Entendendo Fundos TIPS: Guia para Renda Protegida contra Inflação
- Fundos de Rendimento Fixo: Guia para Retornos Estáveis e Segurança
- Fundos de Rendimento Isentos: São Adequados para Si?
- Compreender Fundos de Rendimento: Guia para Investidores
- Entender as Distribuições de Mais-Valias em Fundos de Investimento
- Fundos de Crescimento e Renda: Abordagem Equilibrada de Investimento
-
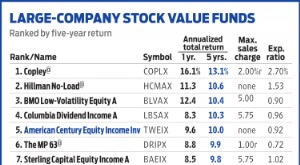 American Century Equity Income: Uma Estratégia de Investimento Focada em Valor
Diz-se que o famoso diretor de Hollywood Howard Hawks definiu um bom filme como aquele com três boas cenas e nenhum ruim. A equipe de gestão por trás do American Century Equity Income (símbolo, TWEIX)...
-
 Fundos de Rendimento: Gerar Rendimento Regular a Partir de Investimentos
O Que é um Fundo de Rendimento? Um fundo de rendimento é um tipo de fundo mútuo ou fundo de investimento negociado em bolsa (ETF) que enfatiza o rendimento atual, seja numa base mensal ou trimestral, ...