
Navegando na Recessão: 8 Tipos de Fundos de Investimento para Estabilidade
Uma Estratégia para Qualquer Mercado
O instinto de manada entra em overdrive quando investidores de fundos mútuos ouvem a palavra "recessão" e noticiários mostram preços de ações caindo. Medos de novas quedas e perdas crescentes fazem investidores fugirem de fundos de ações e os empurram para fundos de títulos em uma fuga para segurança.
Esta fuga pode ser uma tática eficaz para investidores avessos a risco, pois fogem de ações para a segurança percebida do mundo de investimentos de renda fixa. No entanto, embora alguns fundos sejam menos voláteis que ações, isso não é verdade para todo o universo de fundos mútuos.
Continue lendo para conhecer fundos de títulos que tendem a superar durante condições de mercado difíceis como recessões.
Principais Conclusões
- Quando há desaceleração econômica ou até recessão, a sabedoria predominante é que investidores devem se afastar de fundos de ações e mover-se para renda fixa.
- Renda fixa pode ser um movimento inteligente, mas não tente cronometrar o mercado saindo de fundos de ações quando acha que o crescimento está desacelerando e então começar a investir em fundos de títulos.
- Em vez disso, tenha um portfólio diversificado com uma mistura de fundos de títulos e ações para que possa enfrentar quaisquer desafios que a economia enfrente sem ver suas participações sofrerem um grande impacto.
1. Fundos de Títulos Federais
Vários tipos de fundos de títulos são particularmente populares com investidores avessos a risco. Fundos compostos por títulos do Tesouro dos EUA lideram o grupo, pois são considerados um dos mais seguros. Investidores não enfrentam risco de crédito porque a capacidade do governo de cobrar impostos e imprimir dinheiro elimina o risco de default e proporciona proteção do principal.
Fundos de títulos investindo em hipotecas securitizadas pela Government National Mortgage Association (Ginnie Mae) também são respaldados pela plena fé e crédito do governo dos EUA. A maioria das hipotecas (tipicamente hipotecas para compradores de primeira casa e mutuários de baixa renda) securitizadas como mortgage-backed securities (MBS) da Ginnie Mae são aquelas garantidas pela Federal Housing Administration (FHA), Veterans Affairs ou outras agências federais de habitação.
2. Fundos de Títulos Municipais
Em seguida, na lista estão fundos de títulos municipais. Emitidos por governos estaduais e locais, estes investimentos alavancam a autoridade tributária local para proporcionar um alto grau de segurança e proteção aos investidores. Carregam um risco maior que fundos que investem em títulos respaldados pelo governo federal, mas ainda são considerados relativamente seguros.
3. Fundos de Títulos Corporativos Tributáveis
Fundos de títulos tributáveis emitidos por corporações também são uma consideração. Oferecem rendimentos mais altos que emissões respaldadas pelo governo, mas carregam significativamente mais risco. Escolher um fundo que invista em emissões de títulos de alta qualidade ajudará a reduzir seu risco. Embora fundos de títulos corporativos sejam mais arriscados que fundos que apenas mantêm títulos emitidos pelo governo, ainda são menos arriscados que fundos de ações.
4. Fundos de Mercado Monetário
Quando se trata de evitar recessões, títulos são certamente populares, mas não são o único jogo na cidade. Investidores ultraconservadores e não sofisticados frequentemente guardam seu dinheiro em fundos de mercado monetário. Embora estes fundos proporcionem um alto grau de segurança, devem ser usados apenas para investimento de curto prazo.
5. Fundos de Dividendos
Contrário à crença popular, buscar abrigo durante tempos difíceis não significa necessariamente abandonar o mercado de ações completamente. Embora investidores estereotipadamente pensem no mercado de ações como veículo para crescimento, a valorização do preço das ações não é o único jogo na cidade quando se trata de ganhar dinheiro no mercado de ações. Por exemplo, fundos mútuos focados em dividendos podem proporcionar retornos fortes com menos volatilidade que fundos que focam estritamente em crescimento.
6. Fundos Mútuos de Utilidades
Fundos mútuos baseados em utilidades e fundos investindo em bens de consumo básicos são estratégias de fundos de ações menos agressivas que tendem a focar em investir em empresas que pagam dividendos previsíveis.
7. Fundos Large-Cap
Tradicionalmente, fundos investindo em ações large-cap tendem a ser menos vulneráveis que aqueles em small-cap, pois empresas maiores geralmente estão melhor posicionadas para suportar tempos difíceis. Transferir ativos de fundos investindo em empresas menores e mais agressivas para aqueles que apostam em blue chips proporciona uma forma de amortecer seu portfólio contra quedas de mercado sem fugir do mercado de ações completamente.
8. Fundos Hedge e Outros Fundos
Para indivíduos mais abastados, investir uma parte do portfólio em fundos hedge é uma ideia. Fundos hedge são projetados para ganhar dinheiro independentemente das condições de mercado. Investir em um foul weather fund é outra ideia, pois estes fundos são especificamente projetados para ganhar dinheiro quando os mercados estão em queda.
Em ambos os casos, estes fundos devem representar apenas uma pequena porcentagem de suas participações totais. No caso de fundos hedge, hedging é a prática de tentar reduzir risco, mas o objetivo real da maioria dos fundos hedge hoje é maximizar retorno sobre investimento. O nome é principalmente histórico, pois os primeiros fundos hedge tentavam proteger contra o risco de queda de um mercado em baixa vendendo o mercado a descoberto (fundos mútuos geralmente não podem entrar em posições vendidas como um de seus objetivos primários). Fundos hedge tipicamente usam dezenas de estratégias diferentes, então não é preciso dizer que fundos hedge apenas protegem risco. De fato, como gestores de fundos hedge fazem investimentos especulativos, estes fundos podem carregar mais risco que o mercado geral. No caso de foul weather funds, seu portfólio pode não se sair bem quando os tempos são bons.
Conclusão
Independentemente de onde você coloque seu dinheiro, se você tem um horizonte de longo prazo, olhe para um mercado em baixa como uma oportunidade de comprar. Em vez de vender quando o preço está baixo, veja como uma oportunidade de construir seu portfólio com desconto. Quando a aposentadoria se torna uma possibilidade de curto prazo, faça uma mudança permanente em direção conservadora. Faça isso porque você tem dinheiro suficiente para atender suas necessidades e quer remover alguns riscos do seu portfólio para sempre, não porque planeja voltar a entrar quando acha que os mercados vão subir novamente.
-
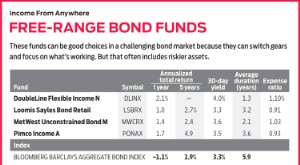
Fundos de Títulos Sem Restrições e Multissetoriais: Navegando a Volatilidade
O que são fundos unconstrained e multissetoriais? Fundos unconstrained, também chamados de não tradicionais, podem investir em diferentes tipos de renda fixa, incluindo títulos corporativos, high yiel
-
Entendendo Tipos de Fundos: Abertos, Fechados e ETFs
O que fundos abertos, fundos fechados e fundos negociados em bolsa (ETFs) têm em comum? Investidores podem usar as três opções como uma maneira fácil e de baixo custo de estabelecer uma carteira dive
Artigos em Destaque
- Entendendo Fundos de Mercado Monetário: Tipos e Opções de Investimento
- Entendendo Fundos de Ações: Guia dos Diferentes Tipos
- Compreender Fundos de Obrigações: Guia para Investimento de Rendimento Fixo
- Fundos Mútuos de Títulos: Um Investimento Confiável a Longo Prazo?
- Entendendo Fundos de Renda: Guia Completo
- Níveis de Risco de Fundos Mútuos: Guia Completo para Investidores
- Fundos Mútuos: Guia Completo sobre Tipos e Investimento
- Fundos de Data-Alvo (Target-Date Funds): Guia Simples para Aposentadoria e Metas Futuras
-
 Diversificar investimentos com fundos mútuos: guia para iniciantes
Fundos mútuos não são uma classe de ativos. São veículos que permitem investir em várias classes, como ações, obrigações, ouro, imóveis ou liquidez. Tipos de fundos Para ações, pode usar fundos de açõ...
-
Fundos Blend (Mistos): Guia para Diversificação entre Ações de Valor e Crescimento
O que é um Fundo Blend? Um fundo blend (ou fundo misto) é um tipo de fundo mútuo de ações que inclui uma mistura de ações de valor e de crescimento. Esses fundos oferecem aos investidores diversificaç...