
Entendendo Períodos de Carência em Seguros: O Que Você Precisa Saber
O Que é um Período de Carência?
Um período de carência é o tempo que um segurado deve esperar antes que parte ou toda a sua cobertura entre em vigor. O segurado pode não receber benefícios por sinistros registrados durante o período de carência. Períodos de carência também podem ser conhecidos como períodos de eliminação e períodos de qualificação.
Principais Conclusões
- Um período de carência, também conhecido como período de qualificação, é o tempo antes de a cobertura do seguro entrar em vigor.
- Diversas apólices de seguro podem ter períodos de carência, incluindo seguro residencial, seguro auto e invalidez de curto prazo.
- Períodos de carência são frequentemente usados por empresas que experimentam altas taxas de rotatividade.
- Alguns planos de saúde privados têm períodos de espera mais longos, como para câncer ou cuidados de maternidade.
Como Funciona um Período de Carência
O período de carência ou eliminação antes que o segurado possa fazer reivindicações varia por seguradora, apólice e tipo de seguro. Para períodos de espera mais longos antes que a cobertura esteja ativa, o custo de um prêmio pode reduzir ligeiramente. No seguro saúde, existem vários tipos de períodos de carência.
Um período de carência do empregador exige que um funcionário espere um período especificado, como três meses, antes que possa receber serviços de saúde subsidiados pela empresa. Frequentemente, uma disposição como esta estará em vigor para uma empresa que espera uma alta taxa de rotatividade de funcionários. Uma vez que um funcionário se inscreve, ele pode ter um período de carência adicional antes de poder reivindicar a cobertura.
Organizações de Manutenção de Saúde (HMO) têm períodos de carência de afiliação. A Lei de Portabilidade e Responsabilidade de Seguro Saúde (HIPAA) regula os períodos de espera de afiliação e não permite que excedam dois meses (três meses para inscritos tardios).
Um período de exclusão de condição pré-existente varia de um a 18 meses. Esses tempos de espera referem-se a condições de saúde específicas que um indivíduo pode ter nos seis meses antes de se inscrever em um plano de seguro saúde. A cobertura pode ser limitada ou excluída para a condição pré-existente. No entanto, se o segurado puder provar seguro ininterrupto anterior à mudança de apólices, essa cobertura pode contar para a exclusão de condição pré-existente. Isenções permitem que aqueles que têm pelo menos um ano de cobertura de saúde em grupo em um emprego e um intervalo de não mais de 63 dias evitem esta disposição.
Alguns planos de saúde privados vêm com longos períodos de carência obrigatórios para certos tipos de cobertura:
- Cuidados de câncer e cardiovasculares podem ter períodos de espera de até dois anos.
- Esperas para cuidados de maternidade podem ser de 10 a 12 meses, mas comumente são de 30 a 90 dias.
- O período de carência para cuidados odontológicos é tipicamente de 6 a 12 meses. Algumas companhias de seguros também impõem restrições, ou períodos de espera adicionais, que controlam com que frequência o segurado pode receber tratamentos odontológicos específicos. Por exemplo, substituição de dentadura pode ser restrita a uma vez a cada cinco anos.
Os segurados precisam considerar sua capacidade de pagar despesas ao escolher a duração do período de carência para uma apólice.
Tipos de Períodos de Carência
Períodos de carência de seguro residencial geralmente variam de 30 a 90 dias antes que a cobertura esteja em vigor. Após o término do período de carência, os segurados podem registrar sinistros contra a apólice. Períodos de espera variam pela seguradora. Além disso, em algumas regiões, como zonas costeiras, quando uma tempestade nomeada está na área, novas apólices não entrarão em vigor até após a tempestade passar.
Alguns estados podem impor períodos de espera em outros produtos de seguro. Como exemplo, o Texas impõe uma espera de 60 dias em novas apólices de seguro auto. Esse período dá ao provedor a chance de decidir se o motorista se encaixa em seus perfis de risco. Durante o período de 60 dias, a empresa pode cancelar a apólice de auto se tiver preocupações sobre o perfil de risco ou questões não divulgadas.
Cobertura de invalidez de curto prazo pode ter períodos de carência tão curtos quanto algumas semanas, mas essas apólices terão prêmios mais altos. A maioria das apólices de curto prazo espera 30 a 90 dias para a cobertura. Períodos de carência de invalidez de longa duração podem ser entre 90 dias e um ano completo. Como com outros produtos de seguro, durante o período probatório, nenhum benefício é pagável. Para a Previdência Social, pagamentos de invalidez também terão um período de carência de cinco meses.
-
Período de Reporte Contábil: Definição, Tipos e Importância
Um período de reporte, também conhecido como período contábil, é um intervalo de tempo discreto e uniforme para o qual o desempenho financeiro e a posição financeira de uma empresa são reportados e an
-
Entendendo Contas Temporárias na Contabilidade: Guia Completo
Contas temporárias são uma parte importante do processo contábil. Descubra o que são e por que é tão importante manuseá-las corretamente.Contas temporárias na contabilidade são usadas para registrar t
Artigos em Destaque
- Método do Período de Retorno (Payback): Prós, Contras e Avaliação de Projetos
- Período de Retorno: Definição, Cálculo e Significado nas Finanças
- Entendendo Períodos de Lock-Up: Fundos Hedge e IPOs
- Entendendo a Regra do Período de Reflexão: Regulamentações SEC e Aplicações Empresariais
- Entenda o Retorno no Período de Detenção (Holding Period Return)
- Como investir durante crises econômicas
- Orçamento de Capital: Entendendo o Método do Período de Retorno (Payback)
- Período de Retorno Descontado: Definição e Cálculo
-
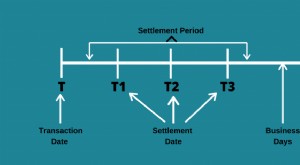 Entendendo Períodos de Liquidação em Transações de Valores Mobiliários
Data de liquidação é um termo usado na indústria de valores mobiliários para se referir ao período entre a data da transação, quando uma ordem é executada, até a data de liquidação, quando o valor mob...
-
 Custos de Período (Period Costs): Definição, Exemplos e Impacto nas Demonstrações
Custos de período são custos que não podem ser capitalizados no balanço patrimonial de uma empresa. Em outras palavras, são despesas no período em que são incorridos e aparecem na demonstração de resu...