
Entendendo os Limites de Cobertura do Seguro de Responsabilidade Civil Geral
O seguro de responsabilidade civil geral é uma cobertura projetada para cobrir custos resultantes de ações legais movidas contra você por algo que envolveu seu negócio. Ele fornece cobertura ampla para diversas situações. No entanto, apólices de responsabilidade civil geral não cobrem tudo. Por isso, é importante descobrir até onde sua cobertura de responsabilidade realmente se estende.
O que o Seguro de Responsabilidade Civil Geral Cobre
O seguro de responsabilidade civil geral fornece cobertura ampla e abrangente. Frequentemente, vem empacotado com seguro patrimonial. Em alguns casos, a cobertura pode se estender aos funcionários.
Algumas das coisas que o seguro de responsabilidade civil geral cobre incluem:
- Indenização médica: cobre custos médicos de qualquer pessoa ferida no seu estabelecimento. Se a pessoa morrer em decorrência da lesão, sua apólice geral cobrirá custos funerários.
- Reclamações por danos pessoais: cobre custos legais se você for processado por danos pessoais. Inclui acusações de calúnia, fraude e violência física ilegal.
- Reclamações por danos de publicidade: similar ao acima, cobre danos causados pela publicidade do seu negócio. Inclui alegações de que você publicou informações imprecisas e violou direitos de propriedade intelectual de outra empresa (copiar slogans e imagens registradas, usar conceitos com direitos autorais, etc.).
- Responsabilidade contratual: cobre custos legais associados a quaisquer contratos que você assinou.
O que o Seguro de Responsabilidade Civil Geral NÃO Cobre
Primeiro, lembre-se que a apólice de responsabilidade civil geral pode não cobrir todos os custos legais. Você pode contratar um seguro de responsabilidade mais especializado ou comprar um seguro guarda-chuva (umbrella) para cobrir a diferença. Existem também muitos custos de responsabilidade cobertos por outras apólices, não pela responsabilidade civil geral. Eles incluem:
- Processos movidos por seus funcionários — cobertos pelo seguro de acidentes de trabalho (workers' compensation).
- Falha na prestação de serviços profissionais — coberta pelo seguro de responsabilidade profissional.
- Qualquer ato na sua capacidade de executivo — coberto pelo seguro de diretores e administradores (D&O).
- Poluição causada pelo seu negócio — coberta pelo seguro de responsabilidade ambiental.
- Processos por produtos recolhidos (recall) — diferentemente dos outros itens, não são cobertos por nenhuma apólice de seguro.
-

Seguro Auto Cobertura Completa: O Que É e o Que Cobre
Se você pedir cotações de seguro auto de cobertura completa às seguradoras, poderá receber opções variadas. O seguro auto de cobertura completa não é, na verdade, um tipo de seguro. As seguradoras de
-

Entenda o Seguro COBRA: Suas Opções de Cobertura de Saúde Após Perda de Emprego
Quando me demiti do emprego há alguns anos, encontrei-me com meu representante de RH para revisar alguns pontos antes do último dia. Um dos tópicos abordados foi o Seguro COBRA ou cobertura de continu
Artigos em Destaque
- Seguro de Responsabilidade Geral: Custos e Impacto da Folha
- Agente Geral Gerenciador (MGA): Definição e Papel
- Seguro de Responsabilidade Civil Guarda-Chuva: Entender Cobertura e Requisitos
- Entender Montantes de Cobertura de Seguro: Guia Completo
- Entender Prémios Não Auferidos em Seguros: Guia Completo
- Seguro Guarda-Chuva (Umbrella): Proteção Abrangente de Responsabilidade Civil Explicada
- Seguro de Responsabilidade Civil Geral Completo: Quando Você Precisa?
- Seguro de Responsabilidade Civil: Você Tem Proteção Suficiente?
-
 Entendendo Resseguro: Protegendo a Indústria de Seguros
Empresas de resseguro, também conhecidas como resseguradoras, são companhias que fornecem seguro a empresas de seguros. Em outras palavras, empresas de resseguro são companhias que recebem passivos de...
-
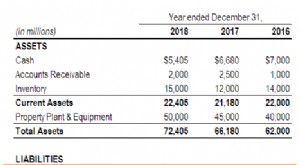 Passivos Circulantes: Definição, Exemplos e Importância
Passivos circulantes (current liabilities) são obrigações financeiras de uma entidade empresarial vencíveis e pagáveis dentro de um ano. Um passivo ocorre quando a empresa realiza uma transação que ge...