
Navegando em Conselhos de Investimento: Um Olhar Crítico sobre Planejamento Financeiro
Em janeiro, acompanhei Kim a uma consulta com Paul, seu consultor de investimentos da Edward Jones. O irmão de Paul era meu melhor amigo no ensino fundamental e médio, e temos muitos amigos em comum. Sentei e ouvi enquanto Kim e Paul conversavam sobre seus investimentos e como ela deveria investir para a aposentadoria. Não participei muito, porém, porque este é o dinheiro de Kim, e não achei certo eu assumir um papel ativo.
Fiz algumas perguntas sobre fundos de índice, porém. O dinheiro de Kim está inteiramente em ações individuais (como Apple) e fundos caros com taxa de carregamento (load) como VFCAX (Federated Clover Value Fund), que tem uma taxa de despesa de 1,19 por cento e uma taxa de venda (sales load) de 5,5 por cento.
Paul argumentou contra fundos de índice, dizendo:
- Gestores de fundos mútuos recuperam a taxa de carregamento (e alta taxa de despesa) com o tempo, de modo que, a longo prazo, fundos mútuos geridos ativamente superam fundos de índice. (Nota: Estudos mostram que, em geral, isso não é verdade.)
- Parte da razão pela qual as pessoas pagam a ele para gerenciar suas contas de investimento é porque ele as protege de tomar decisões emocionais tolas sobre o mercado e as alerta sobre possíveis oportunidades.
Depois, perguntei a Kim o que ela achou da reunião. Ela entendeu o essencial, mas achou muito disso confuso. Sem surpresa. Eu sei dessas coisas e ainda achei parte da apresentação confusa.
"O que você acha que eu deveria fazer?" ela perguntou.
"Bem, ainda acho que você deveria estar em fundos de índice," eu disse, mas não insisti. De novo, estamos namorando há quase dois anos, mas não é como se fôssemos casados. Não me senti confortável tomando essa decisão por ela.
Nas semanas seguintes, escrevi o capítulo de investimentos para meu ebook. E então reescrevi o capítulo. E reescrevi de novo. (Este ebook finalmente verá a luz do dia no final de abril, a propósito.)
Enquanto escrevia, percebi que realmente acredito que fundos de índice são o caminho certo para a maioria das pessoas investir. E não sou só eu. Warren Buffett acredita nisso, assim como muitos outros investidores conhecidos. A evidência é esmagadora. A maneira mais inteligente para a pessoa média investir é colocar todo o seu dinheiro em fundos de índice amplos, de baixo custo, e nunca mexer neles. Fim de história.
Conheça o Novo Consultor — Igual ao Antigo Consultor
Entre janeiro e março, Kim mudou de emprego. Seu novo empregador também contribui para a aposentadoria, mas usa um consultor de investimentos diferente. Na semana passada, nos encontramos com o novo cara, Evan. Desta vez, perguntei a Kim como ela via meu papel antes da reunião. "Quero que você fale," ela disse. "Quero que você aja como se fosse meu marido." Bem, OK então.
A reunião com Evan começou muito parecida com a reunião com Paul. Evan falou sobre quanto Kim precisa economizar para atingir suas metas de aposentadoria (resposta: muito!). Ele também falou sobre onde ela deveria colocar o dinheiro. Concordou comigo que provavelmente é melhor não mexer nos investimentos existentes de Kim (embora eu não possa deixar de pensar que estamos caindo na falácia do custo irrecuperável ao não mudar para fundos de índice). Ele recomendou que todo o seu dinheiro novo deveria ir para fundos mútuos brilhantes que sua empresa vende — fundos que carregam taxas de carregamento (loads) de 5,75 por cento.
Nota: Esses fundos mútuos são da American Funds, e eu estou muito familiarizado com eles. Quando era casado, Kris colocou grande parte de suas economias na família American Funds.)"Como você é compensado?" perguntei.
"Ótima pergunta," disse Evan. "Sou pago a partir da taxa de venda, do carregamento inicial dos fundos mútuos. Uma parte vai para mim, uma parte vai para minha empresa, e uma parte vai para a empresa do fundo mútuo em si."
Após alguns minutos discutindo esses novos fundos, decidi falar.
"Olha," eu disse. "Escrevo sobre dinheiro. Não sou um guru de investimentos e não tenho treinamento específico, mas li e escrevi muito sobre investimentos nos últimos anos. Tudo que li diz que o único indicador confiável de performance futura de fundos mútuos vem das taxas do fundo. Quanto mais baixas elas são, melhor o fundo provavelmente performará no futuro."
"Pode ser," disse Evan, "mas isso é apenas parte da história. Com gestão adequada, um fundo tradicional pode superar um fundo de índice. Além disso, fundos de índice só funcionam se você conseguir controlar suas emoções. Estudos mostram que a maioria dos investidores obtém retornos muito abaixo do mercado porque fazem escolhas ruins sob influência da emoção."
"Certo," eu disse. "O estudo Dalbar mostra isso todo ano." Cito este estudo repetidamente nos artigos e livros que escrevo. "Mas o comportamento do investidor é apenas uma parte do problema. A outra parte são os custos."
Evan protestou. Não o culpei. Seu sustento está ligado a isso. Além disso, acho que ele realmente acredita em seus fundos.
"Se Kim comprasse fundos de índice através da Vanguard ou Fidelity, como você seria compensado?" perguntei.
"Cobraria 1 por cento," disse Evan.
"Um por cento adiantado?" perguntei. "Ou 1 por cento por ano?"
"Um por cento por ano," ele disse. Com a taxa de despesa de aproximadamente 0,25 por cento para um fundo de índice típico, isso daria a ela um custo de 1,25 por cento anualmente. Isso supera as taxas de despesa dos fundos que Evan estava propondo, especialmente quando você considera a taxa de venda de 5,75 por cento.
Seguindo Meu Próprio Conselho
No final da reunião, Kim sorriu e apertou a mão de Evan. "Obrigado pela ajuda," ela disse. "Vamos para casa e resolver isso."
Caminhamos para a porta ao lado para tomar um copo de vinho enquanto olhávamos para o tempestuoso Rio Willamette. "O que você acha que eu deveria fazer?" ela perguntou.
"Você quer saber o que eu faria se este fosse meu dinheiro?" perguntei.
"Sim," ela disse.
"Primeiro, contribuiria o máximo para a aposentadoria necessário para obter a contrapartida do seu chefe. Colocaria isso em um fundo de índice e pagaria a Evan seus 1 por cento por ano. Não gosto, mas essa é sua melhor opção para obter a contrapartida do trabalho."
"Para todo o resto, porém, investiria por conta própria. Não faria através de Evan. Abriria uma conta na Vanguard ou Fidelity e agendaria contribuições mensais. Ele diz que você precisa guardar $920 por mês pelos próximos 20 anos para ter o equivalente a $50.000 por ano na aposentadoria. Faça isso. Para ser honesto, preferia que você não me pagasse aluguel ou contas. Não preciso desse dinheiro. Preferia ver você colocá-lo diretamente em uma conta de investimento todo mês. Ainda pareceria que você está me pagando aluguel, mas estaria indo para seu futuro em vez disso. Isso faz sentido?"
Kim acenou. "Faz," ela disse, "mas ainda não gosto." (Ainda estamos resolvendo o lado financeiro do nosso relacionamento. Ela quer pagar sua metade das coisas — o que aprecio — mas não quero pegar o dinheiro dela. Quando ela me paga por aluguel, contas ou qualquer outra coisa, guardo o dinheiro em uma conta poupança "secreta" no Capital One 360. Isso deixa ambos felizes.)
Sucesso Não Convencional
Após nossa reunião com Evan, comecei a ter ataques de autodúvida. É uma coisa tomar decisões com meu próprio dinheiro; é outra tomá-las para outra pessoa.
Para aumentar minha confiança, recorri a livros. Relei a fundamentação por trás do investimento em fundos de índice. Em particular, voltei ao Unconventional Success de David Swensen. Durante nossa reunião, Evan apontou o fundo de doação da Universidade de Yale como exemplo de sucesso em investimentos. Swensen é o mentor por trás desse fundo. Ele também é um apaixonado defensor do investimento passivo.
Unconventional Success contém quase 400 páginas expondo os argumentos para fundos de índice como "uma abordagem fundamental para investimento pessoal." Explora alocação de ativos, timing de mercado e seleção de títulos antes de concluir que "evidência esmagadora prova o fracasso da indústria de fundos mútuos com fins lucrativos."
Nota: Você pode ler uma versão muito mais curta dos argumentos de Swensen em seu editorial de 2011 no New York Times sobre a roda-gigante dos fundos mútuos.Atualizar-me sobre a evidência a favor de fundos de índice me permitiu sentir-me muito melhor sobre nossa segunda reunião com Evan. Na noite de segunda-feira, retornamos ao seu escritório para explicar nossa decisão. Em resumo, queríamos colocar todo o dinheiro futuro de Kim na seguinte alocação de ativos usando fundos de índice da Vanguard:
- 45% no VTSMX, fundo de índice do Mercado Total de Ações da Vanguard
- 25% no VGTSX, fundo de índice do Mercado Total de Ações Internacional da Vanguard
- 20% no VBMFX, fundo de índice do Mercado Total de Títulos da Vanguard
- 10% no VGSIX, fundo de índice REIT da Vanguard (um REIT é como um fundo mútuo para imóveis)
"Isso é ótimo," Evan nos disse. "Podemos fazer isso. Mas há apenas um problema. Nossa plataforma de investimento exige um mínimo de $25.000 para fazer isso acontecer. Caso contrário, não vale nosso tempo."
No começo, achei que isso era uma barreira. Kim não tem $25.000 em dinheiro novo para investir. Mas então encontrei um par de soluções.
Primeiro, poderíamos mover nosso "fundo dos sonhos" compartilhado da conta poupança do Capital One 360 onde reside atualmente. Em vez disso, poderíamos colocá-lo em fundos de índice. Claro, isso introduziria maior risco, mas estou OK com isso. No momento em que estivermos prontos para usar este fundo, o mercado de ações deve estar mais alto do que hoje — e deve superar contas poupança enquanto isso.
Segundo, poderíamos liquidar os fundos mútuos existentes de Kim e mover o dinheiro para fundos da Vanguard. Provavelmente é o movimento mais inteligente de qualquer forma. Planejávamos deixar suas contas existentes na Edwards Jones, mas isso faz mais sentido.
No final, Kim criou um plano divertido. Aqui está o que vamos fazer:
- Vamos mover todas as contas de investimento dela da Edward Jones para a nova empresa.
- Vamos vender metade de seus fundos existentes para atender aos requisitos mínimos para começar a colocar dinheiro em uma conta de aposentadoria da Vanguard. (E porque fundos de índice são a melhor escolha.)
- Vamos manter metade de seus fundos existentes como estão e permitir que seu novo consultor os gerencie como ele achar melhor. Vamos ver se ele consegue realmente superar um portfólio de fundos de índice.
- Enquanto isso, ela vai direcionar $460 por mês para sua conta de aposentadoria patrocinada pelo empregador.
- Finalmente, ela vai abrir uma conta Roth IRA pessoal na Vanguard. Nesta, contribuirá $460 por mês. Isso lhe dará a chance de ver como é gerenciar uma conta de investimento por conta própria.
Este processo ilustrou alguns dos problemas que o investidor típico enfrenta. Primeiro, ela recebe conselhos auto-serviços de consultores (mesmo quando não pretendem ser auto-serviços). Segundo, mesmo quando sabe a coisa certa a fazer, pode ser difícil manter sua posição diante de expertise treinada. Terceiro, pode haver barreiras para fazer escolhas inteligentes, barreiras como mínimos altos e taxas adicionais.
No final, é importante tomar suas próprias decisões de investimento informadas. Lembre-se: Ninguém se importa mais com seu dinheiro do que você. Se você não tirar tempo para se educar, não pode esperar que ninguém mais tome as decisões certas por você.
-
Além do efeito cafezinho: estratégias financeiras mais eficazes
O chamado efeito cafezinho sugere que pequenos gastos diários, como um café, podem comprometer o orçamento. Embora cortar supérfluos ajude, esse conselho isolado costuma ser limitado. Quem enfrenta di
-
Fundos de Índice: A Forma Mais Inteligente de Investir para Crescimento de Longo Prazo
Às vezes parece que quase todos buscam algum método infalível para bater o mercado e obter retorno muito maior nos investimentos. Isso pode incluir investir em fundos geridos ativamente, comprar ações
Artigos em Destaque
- Entendendo o Índice de Preços ao Consumidor (CPI): Guia para Investidores
- Fundos de Índice São Para Você? Possíveis Desvantagens e Alternativas
- Domine Suas Finanças: Guia para Rastrear Gastos e Alcançar Estabilidade Financeira
- Entendendo Índices do Mercado de Ações: Guia para Iniciantes
- Fundos de Índice: Guia para Iniciantes em Investimento Passivo e Melhores Opções
- Fundos Mútuos: Estratégia Inteligente para um Futuro Financeiro Seguro
- Fundos de Ações: Um Guia para Investimentos de Alto Crescimento
- Fundos Mútuos SIP: Caminho Inteligente para Riqueza de Longo Prazo
-
 Fundos de Ações: Estratégia Atemporal para Crescimento de Longo Prazo
Após o ano excepcional de 2017, a pergunta parecia irrelevante. Mas a volatilidade dos meses recentes fez investidores pessoa física repensarem: devo investir em fundos de ações? A resposta é direta: ...
-
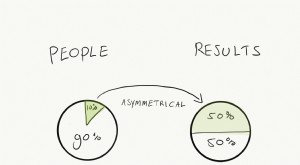 Lei de Price Explicada: Entendendo o Princípio 80/20 na Colaboração
Exemplo de como a Lei de Price funciona em um campo/empresa com 100 pessoas Derek Price, que foi um físico britânico, historiador da ciência e cientista da informação, descobriu algo sobre seus pares...