
Estratégias de Investimento: Equilibrando Fundos de Índice e Ações Individuais
Uma discussão sobre finanças pessoais costuma ser um assunto cordial e ameno. Poucas pessoas chegam às vias de fato por causa de seguros ou orçamento. Mas certos temas inflamam as paixões financeiras, e um deles é investir. O colega colunista do GRS, William Cowie, experimentou isso há algumas semanas, quando defendeu o investimento em ações individuais em determinadas situações. Decidi compartilhar alguns pensamentos meus, dado que: 1) William citou o sucesso que obteve com uma newsletter da The Motley Fool (meu empregador há mais de 15 anos), e 2) minha própria carteira tem grandes posições em fundos de índice, mas também alguns fundos geridos ativamente e ações individuais.
Este é um tema vasto, com livros suficientes escritos sobre o assunto para criar uma parede inteira de estantes. Mas, no post de hoje, vou questionar um dos principais argumentos contra ações individuais e concluir com algumas reflexões finais. E como meus posts tradicionalmente são salpicados de fotos de gatos, incluo este gato "paz" como inspiração.

Pessoas Não São Fundos Geridos Ativamente
A evidência é clara: a maioria dos fundos geridos ativamente tem desempenho inferior a fundos de índice com investimentos semelhantes. O relatório SPIVA (S&P Index vs. Active) de meados de 2014 mostra que mais de 70% dos fundos geridos ativamente perderam para seus respectivos benchmarks nos cinco anos anteriores. Os defensores dos fundos de índice têm muitas evidências concretas para embasar seus argumentos.
Isso leva alguns a argumentar que, se gestores de fundos de Wall Street não conseguem bater um fundo de índice, o investidor médio não tem chance. No entanto, os gestores de fundos precisam superar obstáculos que investidores individuais não enfrentam.
Primeiro, as gestoras cobram taxas da sua conta para cobrir custos operacionais e, bem, calças caras. As taxas dos fundos de índice são muito menores que as dos fundos geridos ativamente, o que dá aos primeiros uma vantagem inicial. Segundo o relatório SPIVA, o índice S&P 1500 (uma medida mais abrangente do mercado acionário dos EUA que o S&P 500) rendeu 19,18% ao ano nos cinco anos encerrados em 30 de junho de 2014; o fundo gerido ativamente médio rendeu 17,95% — uma diferença de 1,23%. Não por coincidência, isso é aproximadamente a taxa de administração média dos fundos — ou seja, a porcentagem do valor da conta que a gestora extrai. Em outras palavras, custos mais altos são uma das razões pelas quais fundos ativos ficam atrás dos de índice.
Investidores em ações individuais, por outro lado, pagam apenas corretagem, geralmente $10 por operação ou menos. Se esses acionistas são verdadeiros investidores de "comprar e manter" — que é a forma correta de fazer —, esse é o único custo que terão para manter uma ação por anos. Para ser justo, investidores que assinam serviços de pesquisa também devem considerar esses custos. Mas as despesas anuais de investidores em ações individuais não deveriam chegar nem perto de 1%.
Além disso, gestores de fundos precisam lidar com o fluxo de entrada e saída de dinheiro, o que pode forçá-los a investir de maneiras que prefeririam evitar. Por exemplo, quando o mercado despenca, investidores do fundo sacam coletivamente mais dinheiro do que aportam. Isso pode forçar o gestor a vender ações depois que os preços já caíram, mesmo preferindo comprar quando as ações estão baratas. No lado oposto, quando o mercado ou um fundo específico vai bem, o dinheiro entra em massa, e o gestor é compelido a investir o caixa depois que os preços já subiram. À medida que o fundo cresce, seu leque de compras potenciais encolhe; ele não consegue mais investir em empresas menores porque adquirir uma participação significativa faria o preço subir.
Investidores individuais não têm essas preocupações. Podem investir em empresas grandes e pequenas, além de comprar, vender ou manter com base em suas próprias circunstâncias e escolhas. Não são forçados a vender porque outros estão em pânico.
Essas vantagens que indivíduos têm sobre gestores levam a retornos que batem o mercado? A pesquisa não é tão extensa quanto a literatura "índice vs. fundos ativos" — e grande parte está desatualizada, envolve apenas alguns anos de investimento e/ou baseia-se em dados de bolsas estrangeiras. Mas conheço pessoas suficientes que obtiveram retornos superiores ao benchmark para saber que é possível.
Fundos de Índice e Escolha de Ações, Vivendo em Harmonia
Há muito mais a dizer sobre isso; mas, por ora, deixo três reflexões.
1. Fundos de índice são a escolha certa para a maior parte do dinheiro da maioria dos investidores. Até Warren Buffett, um dos maiores investidores de todos os tempos, concorda. Na carta anual de 2013 aos acionistas da Berkshire Hathaway, ele revelou as instruções em seu testamento para o dinheiro que sua esposa herdará. "Meu conselho ao curador", escreveu ele, "não poderia ser mais simples: coloque 10% do dinheiro em títulos do governo de curto prazo e 90% em um fundo de índice S&P 500 de custo muito baixo. (Sugiro o da Vanguard.)"
2. Não é uma decisão "ou isto ou aquilo". Até alguns dos mais ardorosos defensores do investimento em índices aceitam que as pessoas tenham 5% a 10% de suas carteiras em ações individuais. Um deles é Bill Schultheis, autor de "The Coffeehouse Investor" (um dos meus favoritos de todos os tempos). Ele escreveu: "Em algum lugar entre os milhões e milhões de seletores de ações, você pode ser o próximo Warren Buffett. Mas não tenho certeza se vale a pena arriscar sua carteira inteira para descobrir que não é."
Muitos conhecidos por sua defesa dos índices possuem algumas ações individuais "por fora". A própria Vanguard — a empresa mais associada ao avanço dos fundos de índice — oferece fundos geridos ativamente há décadas. No ano passado, publicaram "The Case for Vanguard Active Management" e lançaram seu fundo Global Minimum Volatility, nada "indexado". Se a Vanguard aceita que um investidor tenha estratégias ativas e de indexação na mesma carteira, provavelmente está tudo bem.
3. Acompanhe o placar. Independentemente de como você investe, avalie suas escolhas anualmente. Seus fundos geridos ativamente estão acompanhando o benchmark? Você tem os melhores fundos de índice? Se tem um consultor financeiro, como ele está indo? Se você escolhe ações, como está seu desempenho? Se não sabe como fazer tudo isso, sem pânico. Será o tema de um dos meus primeiros posts de 2015. Mas bater um fundo de índice não é fácil, então é importante saber o quanto antes se suas incursões na gestão ativa estão valendo a pena.
-

Inflação e Fundos de Emergência: Como Proteger suas Finanças
Você precisa de alguma proteção para quando custos de vida sobem. Pontos-chave Inflação pode causar estragos no seu orçamento e te empurrar para dívida. É bom ter poupança para recorrer e evitar ess
-

Tamanho do Fundo de Emergência: Quanto Você Realmente Precisa?
Seu fundo de emergência pode protegê-lo de calamidades financeiras — mas quanto dinheiro você precisa poupar? Quatro em cada dez adultos nos EUA não conseguiriam cobrir uma emergência de $400 a menos
Artigos em Destaque
- Fundo de Fundos (FOF): Entenda o Investimento Multi-Gestor
- Fundos de Crescimento: Investir em Empresas de Alto Crescimento
- Fundos Híbridos: Guia Completo para Investimentos Equilibrados
- Fundos de Índice São Para Você? Possíveis Desvantagens e Alternativas
- Fundos Mútuos: 3 Fatos Surpreendentes que Todo Investidor Deve Saber
- ETFs vs. Hedge Funds: Entendendo a Diferença e Suas Opções de Investimento
- ETFs vs. Fundos Mútuos: Guia Completo para Investidores
- Tamanho do Fundo de Emergência: Quanto Você Realmente Precisa?
-
 Melhores Fundos de 2019: Superando o Mercado
Em fevereiro de 2018, a SEBI introduziu uma regulamentação onde o TRI (Total Return Index) entrou em vigor. Nesse processo, dividendos foram incluídos como parte dos retornos totais dos fundos e não d...
-
 Como Escolher os Fundos Mútuos Certos na Índia: Guia Completo
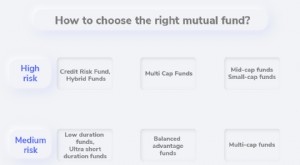
A seleção de fundos mútuos pode ser feita em vários parâmetros como expectativa de retorno, tolerância a risco, horizonte de investimento, etc., por parte do investidor. O ativo pode ser mapeado em pa...