
Oportunidades Perdidas: A História de uma Ação e Lições de Investimento
Em 2005, alguém sugeriu que Priceline.com poderia ser uma boa ação para investir. Na época, eu usava a empresa com frequência por causa das minhas viagens. Também conhecia a estratégia de Peter Lynch, que consiste em investir em empresas que você conhece e usa.
Olhei o preço da ação, que estava entre US$ 20 e US$ 25, pensei um pouco e deixei passar. Foi uma decisão inteligente?
Se eu tivesse investido US$ 1.000 naquele momento, dez anos depois o valor seria de aproximadamente US$ 55.000. Priceline é apenas uma das muitas histórias de sucesso que ouvimos por aí.
Nem todo investimento é assim. Se eu tivesse colocado os mesmos US$ 1.000 no Yahoo, hoje teria cerca de US$ 850. Se fosse no Bank of America, teria menos de US$ 400. Isso é risco.
Embora existam histórias de pessoas que perderam tudo, a verdade é que a maioria dos investimentos costuma oferecer oportunidades de sair antes que um desastre se concretize. Ainda assim, ninguém gosta de correr risco de perder dinheiro.
Todos nós temos uma tensão interna entre retorno e risco, ganância e medo. Queremos acertar grandes apostas, mas também queremos dormir tranquilos.
Tudo gira em torno do futuro
A maioria das pessoas investe para ter segurança financeira no futuro, especialmente na aposentadoria. Na essência, aposentadoria é o momento em que você passa a depender mais da renda gerada pelo seu patrimônio do que do trabalho.
O problema é que investir é uma atividade voltada para o futuro, e ninguém sabe exatamente o que vai acontecer. Se soubéssemos, todos seriam milionários.
Dois tipos de risco
Mesmo com incerteza, precisamos investir. Quem investiu no passado está, em geral, melhor do que quem não investiu.
Existem dois tipos principais de risco:
- Risco sistêmico: é o risco de todo o sistema financeiro ou econômico entrar em crise. Recessões são exemplos clássicos.
- Risco não sistêmico: é o risco específico de uma empresa ou investimento falhar, mesmo que o restante do mercado continue bem. Casos como Enron são exemplos conhecidos.
Risco versus recompensa
É comum ouvir que, para obter altos retornos, é preciso aceitar altos riscos. O exemplo de Priceline mostra isso: para acertar uma grande valorização, muitas vezes é necessário escolher antes de saber se a empresa será um sucesso ou um fracasso.
Mas existe uma forma de capturar parte do retorno sem assumir risco excessivo em uma única empresa: diversificação.
Imagine que, dez anos atrás, você tivesse investido US$ 1.000 em cada uma destas empresas:
- Priceline
- Yahoo
- Bank of America
- Berkshire Hathaway
- Volkswagen
Com a retrospectiva, sabemos que algumas se saíram muito bem e outras não. Os valores aproximados seriam:
- Priceline: US$ 55.000
- Yahoo: US$ 850
- Bank of America: US$ 380
- Berkshire Hathaway: US$ 2.300
- Volkswagen: US$ 2.400
Total: cerca de US$ 61.000 para uma carteira inicial de US$ 5.000.
Mas suponha que você tivesse deixado Priceline de fora e investido apenas US$ 4.000 nas outras quatro empresas. O resultado seria próximo de US$ 6.000, quase 50% de ganho em dez anos. Não é ruim, considerando que houve duas perdedoras e uma surpresa negativa.
Essa é a vantagem da diversificação: os ganhos tendem a compensar as perdas.
O problema é que existem milhares de ações disponíveis. Como escolher as melhores? Não há fórmula mágica.
Fundos de índice: diversificação simples
Se você já acompanha conteúdos sobre investimentos, provavelmente já ouviu falar em fundos de índice.
Muitos fundos de índice acompanham o S&P 500, composto por 500 das maiores empresas americanas. Em vez de escolher cinco ou dez ações, você investe em centenas de empresas de uma só vez.
Se você tivesse investido US$ 4.000 em um fundo de índice S&P 500, o resultado aproximado seria de US$ 6.700 antes de taxas, ou cerca de US$ 6.000 depois de taxas. Ou seja, muito próximo do que você teria com uma carteira manual de quatro ações, mas com muito menos esforço.
A beleza dos fundos de índice é que você não precisa passar horas escolhendo ações. Basta escolher um bom índice e manter a estratégia.
Fundos de índice oferecem um retorno próximo ao do mercado, com menor risco específico e menos esforço.
É verdade que você pode perder a chance de acertar uma ação espetacular como Priceline. Mas também evita o risco de escolher a próxima grande decepção.
Conclusão
Existem dois caminhos principais para construir a base financeira da aposentadoria:
- Buscar retornos máximos e aceitar o risco de suas escolhas não se tornarem grandes acertos.
- Acompanhar o retorno geral do mercado com diversificação ampla, reduzindo o risco específico e simplificando o processo.
A melhor escolha depende do seu perfil, mas a diversificação continua sendo uma das ferramentas mais poderosas para investidores comuns.
-

Alocação de Ativos: Diversifique sua Carteira para Retornos Ótimos e Gestão de Risco
A alocação de ativos está essencialmente relacionada ao velho ditado da vovó: não coloque todos os ovos na mesma cesta. Em termos financeiros, você não quer ter a maior parte da sua carteira de invest
-
Diversificação de Investimentos: Reduzir Risco e Otimizar Retornos
Se jogar roleta, as suas hipóteses de ganhar aumentam se apostar em mais do que um número. Mas levará menos dinheiro para casa quando ganhar. Pense em investir como um jogo de roleta. Se apostar num ú
Artigos em Destaque
- Retorno Marginal sobre Investimento (Marginal ROI): Como Calcular e Usar
- Guia de Compra de Imóvel para Investimento: Abordagem Passo a Passo
- Como Criar um Clube de Investimento: Guia Passo a Passo
- Maximize a Renda de Investimentos: Guia de 3 Passos para a Liberdade Financeira
- Investimento para Iniciantes: Guia Simples para Seus Primeiros R$ 1.000
- Taxa de Poupança vs. Retornos de Investimento: O Que Realmente Impulsiona a Riqueza?
- Guia de Investimento em Bitcoin: Roteiro para Iniciantes em Criptomoedas
- Retornos de Private Equity: Como Se Comparam a Outros Investimentos?
-
 Gerenciando uma Herança Repentina: Um Guia Prático
Quando meu pai morreu em 1995, ele deixou para trás uma pequena apólice de seguro de vida que concedeu a cada membro da família $5.000. Não era muito, mas era o melhor que ele podia fazer baseado no ...
-
 Entender o Risco de Investimento: Um Guia Completo
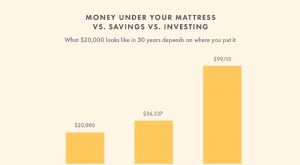
Não existe investimento livre de risco. Alguns investimentos podem ser considerados mais seguros que outros, mas há sempre um certo nível de risco associado a investir. Mas o que queremos realmente di...