
Como Escolher o Banco Certo: Guia Completo
Você dedica muito pensamento a onde faz compras. Talvez você seja do tipo que adora butiques escondidas, ou o tipo que sabe exatamente quando ir a quais shoppings ou grandes lojas para conseguir as melhores ofertas.
Você dedica muito pensamento a onde come. Conhece seu lugar favorito para pegar uma fatia e um refrigerador na correria, e seu destino de jantar especial para ocasiões raras.
Você dedica muito pensamento a onde faz suas compras de supermercado, seja comprando em grande quantidade, mantendo estritamente uma dieta baseada em plantas, ou gastando dólares extras para garantir um prato totalmente orgânico e de criação livre.
Você é cuidadoso sobre como gasta seu dinheiro, então por que não presta tanta atenção a onde guarda seu dinheiro? Quando foi a última vez que pensou em qual banco deveria usar?
O que seu banco fez por você ultimamente?
Para muitos (senão a maioria) de nós, onde bancar é uma daquelas questões "fora da vista, fora da mente" que não ocupa muito espaço mental. Você pode ter aberto uma conta corrente e poupança quando saiu de casa para a faculdade ou começou seu primeiro emprego. Você meio que precisa de uma para receber pagamento via depósito direto (ou para receber infusões de dinheiro oportunas dos pais).
Se você é mais jovem, um banco online pode ser a única conta bancária que você tem. Se você está mais na geração X ou boomer, as chances são maiores de que você possa ter uma conta em uma cooperativa de crédito local estabelecida. Se você é empreendedor, sem dúvida precisou de um curso intensivo em como gerenciar uma conta bancária empresarial.
As chances são boas de que você provavelmente também tem um cartão de crédito além do débito, e talvez alguns empréstimos para equilibrar, cada um com sua própria taxa mensal e juros.
Não importa sua situação, em outras palavras, você bancariza. Você lida com um ou mais (provavelmente mais) bancos mês sim, mês não, mesmo que não visite uma agência ou ouça a música de espera brega da sua instituição financeira todos os dias. E se você é como a maioria de nós, tem múltiplas contas bancárias, o que significa saldos diferentes, taxas de juros, extratos e contas mensais, e outras coisas divertidas assim para equilibrar o tempo todo.
Muita gente desliga o cérebro neste ponto. Quem quer gastar seu tempo precioso pensando demais em bancos? Contanto que você esteja pagando em dia e não acumulando taxas por coisas como ficar abaixo do saldo mínimo ou estourar o limite, você não tem com o que se preocupar. Certo?
Nem tão rápido. Se você é um comprador consciente de saúde ou valor, pode aplicar essa mesma lógica na seleção da melhor instituição financeira, como um banco ou cooperativa de crédito, para melhor atender suas necessidades específicas e atingir suas metas específicas. O tipo de banco ou cooperativa de crédito que você escolhe para gerenciar seu dinheiro terá um grande impacto em como você organiza e alcança suas metas financeiras lá na frente.
Vamos entrar nisso.
Quais são os diferentes tipos de bancos?
Vamos revisitar alguns dos cenários comuns mencionados acima.
Você deixou sua cidade natal para ir para a faculdade em outro estado, tudo é uma aventura. Mas este rito de passagem também vem com um novo conjunto de responsabilidades. Um grande banco está no campus para te configurar com o básico: conta corrente, poupança, talvez um cartão de crédito também. Este é um banco cujo nome você já conhece, e um de seus principais argumentos de venda é que eles têm agências em todo lugar, da cafeteria do campus, ao seu ponto de encontro na cidade natal, à praia que você planeja ir nas férias de primavera.
Isto é o que se chama de megabanque, e a definição está na própria palavra. Eles são mega, vindo com uma grande presença, e frequentemente uma cadeia global de escritórios e operações. Estes são os bancos "grandes demais para falir" que você ouve falar quando o resto da economia está submersa — os que recebem resgates.
Se você é um pouco mais jovem e seus hábitos são mais digitais, é mais provável que tenha suas finanças envolvidas com um banco online. Estes às vezes são chamados de neobancos, e refletem o conjunto único de circunstâncias que disruptaram as ofertas de banco online dos megabancos conforme a inovação tecnológica ultrapassou aqueles gigantes corporativos lentos.
O terceiro tipo principal de banco é uma categoria ampla com nome menos chamativo: instituições financeiras comunitárias. A falta de brilho de marketing neste termo é parte do charme. Instituições financeiras comunitárias incluem bancos locais pequenos e cooperativas de crédito que oferecem todos os mesmos serviços bancários tradicionais dos megabancos, de contas correntes e poupança a cartões de crédito e empréstimos pessoais. Eles também estão sujeitos às mesmas regulamentações federais que os megabancos, mas são muito menores em escala e muito mais focados na comunidade.
Escolhendo o melhor banco para você
Então, o que você deve procurar em um banco? Deve ir com um megabanco, neobanco ou instituição financeira comunitária?
Megabancos são convenientes, mas provavelmente vão custar mais dinheiro a longo prazo. É mais provável que te atinjam com taxas de serviço sorrateiras na sua conta corrente ou poupança, e seu atendimento ao cliente deixa a desejar. Improvável que você fale com a mesma pessoa duas vezes. O que mais você esperaria de uma empresa com milhares e milhares de funcionários?
Neobancos são bons para conseguir empréstimo rápido e fácil, especialmente se você é do tipo "app-first" da Geração Z exclusivamente interessado em banco online. Se você é focado em poupança, no entanto, neobancos podem não oferecer as melhores taxas para alguns serviços bancários, como empréstimos ou contas de débito. Neobancos também não são famosos por ótimo atendimento ao cliente — eles são ainda mais propensos a terceirizar isso do que um megabanco com um enorme call center de pessoas para jogar nos problemas dos clientes.
Instituições financeiras comunitárias não são tão fáceis de categorizar em termos tão amplos, mas as melhores delas oferecerão todas as práticas bancárias testadas e comprovadas que estão no cerne das ofertas de um megabanco, enquanto também se mantêm atualizadas e adotam algumas das mesmas ofertas de produtos digitais elegantes dos neobancos que você pode ver em anúncios na TV.
Você sabe onde está seu dinheiro?
Nós aqui na Kasasa® estamos do lado do mocinho: seu banco de bairro e cooperativa de crédito. E queremos te dizer por quê! Mas primeiro, pergunte a si mesmo: Qual tipo de banco você está usando agora?
Há uma chance decente de você não ter uma resposta clara. Muitas pessoas têm múltiplas contas espalhadas por várias instituições financeiras, incluindo megabancos, neobancos, bancos locais pequenos e cooperativas de crédito. Talvez você tenha aquela conta corrente e poupança do megabanco da faculdade, sem saber quanto tem lá, depois uma conta poupança separada numa cooperativa de crédito, que usa para receber depósitos diretos do empregador, e tem um financiamento de veículo que fez com um terceiro banco. Você pode nem ter uma imagem clara das suas finanças totais, o panorama geral de quanto você tem (sua poupança) versus quanto deve (sua dívida).
Se você tem uma imagem muito clara de onde todo seu dinheiro está neste momento — todas as diferentes instituições financeiras que têm participação em onde ele circula — parabéns! Você provavelmente está na minoria. Se você tem uma imagem, na melhor das hipóteses, nebulosa de quais bancos estão lidando com seu dinheiro no momento, você está no lugar certo. Continue lendo.
Você é um gastador ou um poupador?
De outra forma: Você vê sua conta bancária principalmente como um lugar para manter seu dinheiro fluindo? Dinheiro entra no dia do pagamento, dinheiro sai pelas próximas 2-4 semanas? Então você é um gastador, e provavelmente não quer pensar na sua conta bancária, contanto que não caia abaixo do saldo mínimo e seu cartão de débito não pare de funcionar. Justo.
Mas talvez você seja do tipo que coloca cada centavo que pode poupar em uma conta poupança com benefícios acima da média, e fica muito mais empolgado vendo aquele número subir do que com a emoção passageira de compras online. Você é um pouco mais seletivo sobre onde guarda suas economias, mais propenso a ter investigado contas de mercado monetário e outras contas poupança de alto rendimento. Você é um poupador, com os olhos no prêmio da liberdade financeira futura.
Mas o mundo não se divide perfeitamente em binários, e esta é uma pergunta meio traiçoeira. Muitos de nós estamos tentando ativamente ir de "majoritariamente gastadores" para "majoritariamente poupadores", seja tentando guardar 10% de cada contracheque, ou equilibrando múltiplos empréstimos pessoais, financiamentos de veículo, e talvez de olho em uma hipoteca no futuro próximo.
Pensar mais cuidadosamente sobre quais bancos, cooperativas de crédito, ou instituições financeiras comunitárias você está escolhendo para fazer negócios pode ajudar você a identificar formas de gerenciar seus gastos e poupança de forma mais eficiente e eficaz. Não importa onde você esteja na sua vida financeira, planejar seu futuro econômico é sempre uma boa ideia, e o banco certo pode ser um aliado inestimável para chegar onde você quer.
Vantagens de usar seu banco local
As vantagens de escolher um banco comunitário ou cooperativa de crédito para gerenciar seus fundos são muitas! Assunto predileto para nós aqui na Kasasa.
Confira nosso guia sobre banco sustentável para um mergulho mais profundo, mas aqui estão alguns pontos:
- Uma instituição financeira comunitária estará mais investida no seu bem-estar a longo prazo. Este é um grande diferencial. Bancos comunitários e cooperativas de crédito operam em uma escala muito menor que megabancos, e os melhores deles colocam foco em relacionamentos humanos reais em primeiro lugar. Como um todo, eles não estão tão interessados em promoções chamativas para abrir contas quanto megabancos, e não são tão vistosos quanto os neobancos emergentes. Esta é a razão mais óbvia para ir local porque fala ao seu autointeresse básico. Uma instituição financeira comunitária é muito mais propensa a ver você como uma pessoa do que um número, e seu atendimento ao cliente deve refletir isso. Como resultado, um banco local ou cooperativa de crédito é um parceiro mais confiável para ter controle total da sua situação financeira.
- Bancar local causa um enorme impacto econômico. Pense em empréstimos e empregos. Lembre-se que, assim como seu supermercado de confiança, um banco é um negócio. Um megabanco é provavelmente uma corporação multinacional; um neobanco é frequentemente uma equipe esquelética trabalhando em cafés com laptops pelo mundo. Nenhum dos dois se preocupa com o que acontece no seu quintal, mas seu banco de bairro ou cooperativa de crédito está lá concedendo empréstimos para pequenos negócios para a barraca de kolache do seu amigo, e um financiamento de veículo para sua sobrinha que acabou de tirar a carteira.
- Bancos locais e cooperativas de crédito valorizam seu negócio... e sabem como demonstrar. Você é mais valorizado em um banco comunitário ou cooperativa de crédito, ponto final. Seu relacionamento significa mais, e vale mais literalmente. Hoje, muitos bancos locais e cooperativas de crédito dão recompensas (em dinheiro) como parte da sua conta corrente. (Na Kasasa, fazemos parceria com centenas de instituições financeiras comunitárias para ajudar a tornar isso possível.)
- Seu banco comunitário local ou cooperativa de crédito é tão seguro quanto qualquer banco maior. Uma grande preocupação para muitas pessoas é que trabalhar com um banco pequeno ou cooperativa de crédito signifique que você tem que abrir mão de alguns dos benefícios assumidos de um megabanco ou neobanco, como recursos de segurança de ponta. Não é verdade. Todos bancos e cooperativas de crédito estão sujeitos a padrões federais de segurança e protocolos de segurança. Para operar, todas instituições financeiras devem atender a rigorosos padrões de conformidade. Muitos bancos comunitários e cooperativas de crédito também dão acesso a outros serviços para sua tranquilidade, seja um cofre físico para pertences valiosos, ou um serviço robusto de proteção de identidade para proteger seus ativos digitais.
Compre local, coma local... Por que não bancar local?
Sabemos que não existe solução única que atenda às necessidades bancárias de todos. Algumas pessoas realmente só querem ficar com sua conta poupança tradicional, mesmo que existam alternativas melhor desenhadas, do século 21. Talvez você seja e sempre será um gastador, vivendo a vida na pista rápida, mesmo que isso signifique que você não vai atingir uma meta de poupança tão cedo.
Mas muita gente por aí está tentando ir de "gastador" para "poupador", para acertar suas finanças para sair da dívida mais rápido e ver sua conta poupança inchar ao longo do tempo. Para esses tipos, a Kasasa é sua loja única para bancar local.
Seja você precisando de uma conta poupança de alto rendimento, uma conta corrente repleta de recompensas, ou um empréstimo pessoal que ajude a consolidar todas as suas dívidas existentes e torne tudo muito mais fácil e direto de gerenciar, a Kasasa e nossa rede nacional de instituições financeiras comunitárias estão aqui para ajudar você a colocar suas finanças em foco, e ter orgulho do seu dinheiro.
-
Melhor Software Automatizado de Forex Trading: Guia Completo
Na última década, a natureza do trading mudou de métodos mais tradicionais para inovadores. Faz parte de uma tendência maior de computadores substituindo traders humanos e suas emoções envolvidas no t
-
Melhores Softwares de Trading de Ações: Análises e Comparação - [Ano]
Serviços online transformaram todos os setores de comércio e serviços, e o trading de ações não é exceção. Com um vasto número de corretoras online, screeners de ações, pacotes de software e outras fe
Artigos em Destaque
- Entendendo Títulos Bancários: Tipos, Segurança e Funcionamento
- Fiduciário vs. Custodiante: Entenda as Diferenças Essenciais
- Entenda a Designação de Conta: Quem Herda Suas Contas Bancárias?
- Funções dos Bancos Comerciais: Serviços e Empréstimos Explicados
- Melhores Investimentos de Longo Prazo: Ações vs. Alternativas
- Melhores Estados para Aposentar: Top Lugares para Viver na Aposentadoria em 2024
- Estratégias Inteligentes de Poupança: RRSP, TFSA e Planeamento de Reforma
- Além da poupança: formas eficazes de fazer seu dinheiro crescer
-
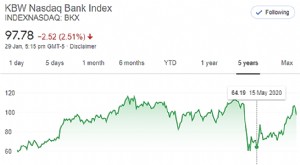 Índice KBW Bank: Benchmark do Setor Bancário dos EUA
O Índice KBW Bank (KBW Bank Index) serve como benchmark para acompanhar a performance das principais instituições bancárias e ativos negociados publicamente nos Estados Unidos. Composto por 24 ações b...
-
 O Guia Definitivo do Minimalismo: 15 Livros Essenciais
Você tem curiosidade sobre minimalismo e procura os melhores livros minimalistas para ler e aprender mais? Mas o que vem à sua mente quando você pensa em minimalismo? Para alguns, a ideia de uma únic...