
Reforma no Relatório de Crédito: Congresso Debate Bureau de Crédito Público
Relatórios e pontuações de crédito têm falhas sérias, mas mudar o sistema é tarefa árdua.
Múltiplos projetos para mudar o relatório de crédito estão em consideração no Congresso. O mais notável, a Lei da Agência Nacional de Relatório de Crédito, criaria um bureau de crédito público para atuar como alternativa às agências privadas de relatório de crédito.
Mover o relatório de crédito para uma agência pública é ideia que ganhou força nos últimos anos. Um think tank chamado Demos publicou artigo defendendo isso em 2019, o que levou a campanha presidencial de Biden a adotar a ideia.
Embora esse tipo de grande reformulação seja difícil de realizar, o sistema atual não funciona para todos e precisa de atualização.
Os problemas com o relatório de crédito
O relatório de crédito nos EUA é uma bagunça. O problema mais gritante é que grande parte dos americanos é "invisível ao crédito". Isso significa que não têm pontuação de crédito porque não há informação suficiente em seus arquivos. Quase 20% dos americanos — 45 milhões de pessoas no total — são invisíveis ao crédito, segundo relatório de 2015 do Consumer Financial Protection Bureau (CFPB).
Infelizmente, esse afeta alguns grupos muito mais que outros. O Demos descobriu que americanos negros, latinos e de baixa renda são muito mais propensos a ser invisíveis ao crédito.
O think tank também descobriu que algoritmos de pontuação de crédito e empréstimo classificam desproporcionalmente consumidores negros e latinos como maiores riscos, e que pessoas de cor têm mais probabilidade de ter erros no relatório de crédito. A forma como nosso sistema de relatório de crédito funciona agora contribui para desigualdade financeira entre algumas raças.
Além disso, o sistema atual de pontuação de crédito é difícil de entender. Três bureaus privados lidam com pontuações de crédito do consumidor: Equifax, Experian e TransUnion. Todos mantêm arquivos de crédito e usam as informações para calcular pontuações.
Mas não calculam apenas uma pontuação por consumidor. Existem literalmente dezenas de tipos de pontuações. A maioria dos credores usa pontuações do sistema FICO® Score, que tem várias versões e variações. Digamos que você esteja solicitando financiamento de veículo. O credor poderia puxar qualquer um dos seis seguintes scores:
- FICO® Auto Score 2 com Experian
- FICO® Auto Score 4 com TransUnion
- FICO® Auto Score 5 com Equifax
- FICO® Auto Score 8 com Experian, TransUnion ou Equifax (que podem ser todos diferentes)
Se quiser ver esses scores, precisa pagar. Embora existam formas gratuitas de obter sua pontuação, apenas certos tipos estão disponíveis nesses serviços.
Propostas para melhorar o sistema de relatório de crédito
O Congresso está considerando dois projetos importantes relacionados ao relatório de crédito agora.
O primeiro é a Lei da Agência Nacional de Relatório de Crédito, que criaria um Registro Público de Crédito sob o CFPB. O registro atuaria como bureau de crédito público e forneceria relatórios de consumidor e pontuações de crédito. Seu modelo de pontuação visaria maximizar a precisão na previsão de níveis de risco dos consumidores enquanto minimiza disparidades raciais.
O segundo projeto é a Lei de Proteção da Sua Pontuação de Crédito. Exigiria que os bureaus privados criassem portais online onde consumidores podem:
- Acessar relatórios e pontuações de crédito gratuitos
- Contestar erros
- Colocar ou remover congelamento de crédito
Nenhum dos projetos tem caminho fácil. A Consumer Bankers Association já se opôs à ideia de bureau de crédito público, delineando problemas potenciais em carta enviada a legisladores.
Também não surpreenderia ver Equifax, Experian e TransUnion fazerem lobby contra esses projetos. Afinal, estariam melhor se falhassem. Os bureaus privados gastam grandes quantias em lobby — os três gastaram bem mais de $1 milhão em 2020 segundo grupo de pesquisa OpenSecrets.
Uma reformulação do sistema de relatório de crédito pode acontecer, mas provavelmente levará tempo. O Demos prevê transição de sete anos do privado para o público para que o registro público reúna dados suficientes. Isso assumindo que a Lei da Agência Nacional de Relatório de Crédito passe, o que está longe de garantido.
Como construir seu crédito no sistema atual
Por mais falho que seja o sistema atual de relatório de crédito, é tudo que temos agora. Para garantir que seu crédito ajude e não atrapalhe, você precisa saber como construí-lo.
O fator mais importante na sua pontuação de crédito é seu histórico de pagamentos. Faça hábito pagar todas as contas em dia para não terminar com pagamentos atrasados no seu arquivo.
Infelizmente, muitos sistemas de pontuação ainda não contam contas comuns, como aluguel e serviços públicos. Cartões de crédito e empréstimos, por outro lado, quase sempre contam para sua pontuação.
Se não tem cartão de crédito ainda, é melhor abrir um, usá-lo pelo menos uma vez por mês, e pagar a fatura em dia e integralmente. Isso será bom para seu histórico de pagamentos. Se está com dificuldade para se qualificar, tente cartões de crédito garantidos. Exigem depósito de segurança para abrir, mas costumam estar disponíveis para consumidores com pontuações baixas ou históricos limitados.
Há crescente consciência dos problemas com relatório de crédito, mas mudanças provavelmente levarão anos. Até lá, você estará no caminho para uma pontuação alta no sistema atual usando cartão de crédito regularmente e pagando até o vencimento.
-
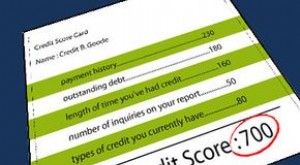
Entendendo Agências de Relatórios de Crédito: Como Funcionam
Emprestar dinheiro é negócio arriscado. Lembra quando seu amigo Bob pegou $50 emprestado e disse que pagaria no dia seguinte? Você não viu Bob nem seus $50 em três anos. Se soubesse que Bob tinha long
-
Entendendo Agências de Relatório de Crédito: Seu Guia para Scores de Crédito
Agências de relatório de crédito são parte integrante do processo de pontuação de crédito. Seja você trabalhando na reparação do seu crédito, construindo do zero ou mantendo um score excelente, é impo
Artigos em Destaque
- Recompensas de Cartão de Crédito: Evitando Erros Caros e Maximizando Valor
- Aumente Seu Score: 5 Passos Financeiros Antes de Solicitar Cartão de Crédito
- Alcançar o Sucesso Financeiro: 5 Marcos para Celebrar
- Entenda Seus Direitos: Guia da Lei de Relatório Justo de Crédito (FCRA)
- 5 Decisões Financeiras que Não Afetam seu Score de Crédito
- Maximize Suas Finanças: 5 Movimentos Inteligentes de Dinheiro para o Novo Ano
- Construa Hábitos Financeiros Saudáveis: Dicas para Bem-Estar Financeiro
- Domine Suas Finanças: Estratégias Comprovadas para Parar de Gastar Demais
-
 Conselhos Financeiros para Ignorar: Proteja Seu Dinheiro e Alcance Suas Metas
Você não deve acreditar em tudo que ouve sobre finanças pessoais. Pontos-chave É bom buscar conselhos financeiros, mas atente à fonte. Seguir maus conselhos pode prejudicar suas finanças em vez de a...
-
 Entendendo a Lei FCRA: Seus Direitos e Seu Crédito
Ex-Secretário do Tesouro John Snow deixa o palco após discurso sobre mudanças propostas pelo governo Bush à Lei FCRA. A economia mundial gira em torno do crédito. A maioria das pessoas nunca conseguir...