
Poupar vs. Investir: Uma Abordagem Equilibrada para Segurança Financeira
Poupar vs. investir não é sobre escolher um em vez do outro — eles funcionam melhor juntos. Poupar protege seu dinheiro e o mantém pronto para necessidades de curto prazo ou emergências. Investir dá ao seu dinheiro a chance de crescer mais rápido que a inflação, construindo riqueza a longo prazo.

O equilíbrio certo depende de seus objetivos, prazo e tolerância ao risco. Sabendo quando poupar e quando investir, você pode proteger sua segurança financeira enquanto ainda aproveita oportunidades de crescimento.
Como Poupar Protege Seu Dinheiro
Poupar significa reservar dinheiro em um lugar seguro e acessível, como conta poupança, conta de mercado monetário ou certificado de depósito (CD). Estas contas geralmente são seguradas pela Federal Deposit Insurance Corporation (FDIC) ou pela National Credit Union Administration (NCUA), protegendo seus fundos até limites estabelecidos.
Benefícios de Poupar:
- Segurança: Fundos são protegidos contra perdas de mercado quando mantidos em contas seguradas.
- Liquidez: Dinheiro é fácil de acessar para emergências ou despesas planejadas.
- Previsibilidade: Você sabe exatamente quanto terá, mais quaisquer juros ganhos.
Desvantagens de Poupar:
- Retornos menores: Taxas de juros frequentemente não acompanham a inflação, reduzindo o poder de compra ao longo do tempo.
- Crescimento limitado: Poupança não constrói riqueza significativa comparada a investir.
Como Investir Ajuda Seu Dinheiro a Crescer
Investir significa colocar dinheiro em ativos — como ações, títulos, imóveis ou fundos mútuos — com o objetivo de crescimento e renda. Carrega mais risco que poupar, mas também oferece recompensas potenciais maiores.
Benefícios de Investir:
- Maior potencial de crescimento: Investimentos historicamente superam a inflação e podem construir riqueza ao longo do tempo.
- Juros compostos: Ganhos podem gerar mais ganhos, acelerando o crescimento.
- Múltiplas fontes de renda: Dividendos, juros e ganhos de capital podem impulsionar retornos.
Desvantagens de Investir:
- Risco de mercado: Investimentos podem perder valor, especialmente no curto prazo.
- Menor liquidez: Alguns investimentos são mais difíceis de converter em dinheiro rapidamente.
- Pressão emocional: Oscilações de mercado podem levar a decisões estressantes.
Quando Poupar e Quando Investir
A escolha certa depende de seu prazo, prioridades e conforto com risco. A maioria das pessoas se beneficia de uma mistura de ambos.
Objetivos de Curto Prazo
Para objetivos a menos de três anos, foque em poupar. Seu dinheiro deve ser seguro e pronto quando você precisar. Exemplos incluem:
- Fundo de emergência cobrindo 3–6 meses de despesas de subsistência
- Entrada para carro ou casa nos próximos anos
- Férias ou outra compra grande planejada em breve
Contas poupança de alto rendimento, contas de mercado monetário ou CDs de curto prazo são melhores para estes objetivos.
Objetivos de Longo Prazo
Para objetivos de cinco anos ou mais, investir tipicamente oferece melhor potencial de crescimento. Exemplos incluem:
- Poupança para aposentadoria em contas como 401(k) ou IRA
- Construindo um fundo para faculdade de um filho
- Crescimento de riqueza geral para oportunidades futuras
Ao longo do tempo, o mercado de ações historicamente superou contas poupança, mesmo com altos e baixos.
Considerações sobre Dívidas
Se você tem dívidas de juros altos, como saldos de cartão de crédito, quite-as antes de investir. Os juros que você economiza provavelmente excederão quaisquer retornos de investimento. Dívidas de juros baixos, como algumas hipotecas ou empréstimos estudantis, podem não precisar ser quitadas primeiro.
Tolerância ao Risco
Tolerância ao risco é seu nível de conforto com a possibilidade de perder dinheiro em troca de retornos potenciais maiores. Se volatilidade o deixa inquieto, mantenha mais em poupança ou investimentos conservadores como títulos. Se você pode lidar com perdas de curto prazo para ganhos de longo prazo, pode alocar mais para investimentos de crescimento.
Como Equilibrar Poupança e Investimento
Equilibrar poupança e investimento começa conhecendo suas prioridades. Poupança o mantém seguro, enquanto investimentos o ajudam a crescer. A mistura certa muda ao longo do tempo conforme seus objetivos, renda e fase da vida mudam.
Distribua Seu Dinheiro em Diferentes Ativos
Diversificação significa colocar seu dinheiro em mais de um lugar para reduzir risco. Você pode manter alguns em conta poupança de alto rendimento, alguns em títulos e alguns em ações. Se uma área cai em valor, as outras podem ajudar a compensar a perda. Fundos de índice de baixo custo são uma escolha popular para crescimento de longo prazo com ampla exposição de mercado e taxas menores.
Automatize Suas Contribuições
Configurar transferências automáticas torna poupar e investir sem esforço. Você pode agendar um valor fixo para mover de sua conta corrente para contas de poupança ou investimento a cada mês. Isso o mantém consistente e cria momentum sem ter que pensar sobre isso. Média de custo por dólar — investir o mesmo valor em intervalos regulares — também pode suavizar os efeitos de altos e baixos do mercado.
Revise e Ajuste Regularmente
Suas necessidades e a economia mudarão ao longo do tempo. Verifique suas contas pelo menos uma vez por ano ou após grandes eventos de vida. Rebalanceamento — movendo dinheiro entre investimentos para manter sua mistura alvo — ajuda a garantir que sua estratégia ainda corresponda a seus objetivos e tolerância ao risco.
Mitos e Equívocos Comuns
Mal-entendidos sobre poupar e investir podem impedir as pessoas de construir riqueza. Esclarecer esses mitos ajuda você a tomar decisões baseadas em fatos em vez de medo ou conselhos desatualizados.
Mito: Investir É o Mesmo que Apostar
Investir é baseado em pesquisa, dados e estratégia. Apostar depende de sorte. Embora investir carregue risco, é projetado para crescimento de longo prazo e não é um jogo de azar.
Mito: Você Precisa de Muito Dinheiro para Começar
Muitas plataformas agora permitem investir com pequenos valores, até mesmo alguns dólares. Ações fracionárias tornam possível comprar pedaços de ações caras sem grandes custos iniciais.
Mito: É Tarde Demais para Começar a Investir
Embora começar cedo tenha vantagens, nunca é tarde demais. Mesmo em anos posteriores, investir pode ajudar a fazer seu dinheiro crescer e proteger contra a inflação — especialmente quando combinado com um plano de poupança bem pensado.
Como Proteger Suas Finanças de Emergências
Uma rede de segurança forte o protege de surpresas financeiras da vida e mantém seu plano de investimento nos trilhos. Combina reservas de caixa, cobertura de seguro e acesso fácil a fundos para que você possa lidar com emergências sem descarrilar objetivos de longo prazo.
Crie um Fundo de Emergência
Tente reservar três a seis meses de despesas de subsistência em uma conta poupança de alto rendimento ou conta de mercado monetário. Isso o protege de eventos inesperados como perda de emprego ou contas médicas sem forçá-lo a vender investimentos com prejuízo.
Proteja-se com Seguro
Seguro de saúde, vida, invalidez e propriedade pode protegê-lo de grandes contratempos financeiros. Ter a cobertura certa significa que você não terá que drenar poupança ou investimentos para cobrir custos grandes e inesperados.
Mantenha Algum Dinheiro Acessível
Liquidez importa. Mesmo que a maioria de seus ativos esteja investida para crescimento, mantenha uma parte em contas que você pode acessar rapidamente sem penalidades. Isso garante que você possa cobrir necessidades imediatas enquanto deixa seus investimentos de longo prazo crescerem.
Considerações Finais
Poupar e investir são ambos essenciais para estabilidade e crescimento financeiro. Poupança lhe dá segurança e acesso rápido a dinheiro quando você mais precisa. Investimentos ajudam seu dinheiro a trabalhar mais ao longo do tempo, construindo riqueza e acompanhando a inflação.
O equilíbrio certo não é fixo — ele muda conforme seus objetivos, renda e tolerância ao risco mudam. Comece com um fundo de emergência sólido, então invista fundos extras em uma mistura diversificada de ativos. Revise seu plano regularmente, ajuste quando necessário e mantenha-se consistente. Ao longo do tempo, esta abordagem pode ajudá-lo a proteger o que tem enquanto constrói mais constantemente.
Perguntas Frequentes
Quanto do meu salário devo colocar em poupança?
Uma diretriz comum é poupar pelo menos 20% de sua renda, mas o valor certo depende de suas despesas, dívidas e objetivos. Comece com o que puder e aumente a porcentagem ao longo do tempo.
Onde é o lugar mais seguro para manter minha poupança?
Contas poupança de alto rendimento e contas de mercado monetário em instituições seguradas pela FDIC ou NCUA estão entre as opções mais seguras. Seus depósitos são segurados até o limite de cobertura, protegendo seus fundos de falências bancárias.
Devo manter toda minha poupança em uma conta?
Não necessariamente. Você pode manter seu fundo de emergência em uma conta poupança de alto rendimento, fundos para objetivos de curto prazo em uma conta separada, e dinheiro para gastos diários em sua conta corrente. Esta separação pode tornar mais fácil rastrear e gerenciar seu dinheiro.
Preciso de um consultor financeiro ou posso começar a investir por conta própria?
Você pode começar por conta própria usando plataformas online e recursos educacionais. Um consultor financeiro pode valer a pena considerar se você quer um plano personalizado, tem objetivos complexos ou precisa de ajuda para manter disciplina durante mudanças de mercado.
Imóvel é um investimento mais seguro que o mercado de ações?
Ambos têm riscos e benefícios. Imóvel é tangível e pode produzir renda de aluguel, mas requer mais capital e é menos líquido. Ações são mais fáceis de comprar e vender e frequentemente oferecem maior potencial de crescimento ao longo do tempo. Diversificar entre os dois pode ajudar a equilibrar o risco.
Qual a diferença entre Roth IRA e IRA tradicional?
Com uma Roth IRA, você contribui com dinheiro após impostos, e saques na aposentadoria são livres de impostos. Com uma IRA tradicional, contribuições podem ser dedutíveis de impostos, mas saques na aposentadoria são tributados como renda. A escolha certa depende de sua faixa de imposto atual e impostos futuros esperados.

Conheça a autora
Dawn é uma escritora de finanças pessoais com vasta experiência em finanças, tecnologia, imóveis e pequenos negócios. Ela se especializa em tornar tópicos financeiros complexos fáceis de entender.
-
Localize um Ex-Morador: Métodos e Estratégias Eficazes
Como Encontrar Alguém que se Mudou?Crédito da imagem: kirill4mula/iStock/GettyImagesVocê pode achar necessário procurar alguém que se mudou e não deixou endereço de encaminhamento. Bancos e outras ins
-

Entendendo Seguro Saúde: Uma Série pela Especialista em Economia Joanna Lahey
Este é um post convidado de Joanna Lahey, professora associada de economia na George H.W. Bush School of Government and Public Service na Texas A&M University e no National Bureau of Economic Research
Artigos em Destaque
- Ganhos Não Realizados (Foregone Earnings): Definição, Exemplos e Impacto nos Investimentos
- Melhores Contas IRA de 2024: Maximize sua Aposentadoria com Vantagens Fiscais
- Mercados de Previsão: Entendendo Como Funcionam e Suas Aplicações
- Dollar-Cost Averaging: Guia Completo para Investidores
- Entender Juros: Definição, Cálculo e Importância
- Investimento em Índices: Guia para Iniciantes no Investimento Passivo
- Investimento Explicado: Guia Completo para Fazer seu Capital Crescer
- Investimento Ético: Alinhando Investimentos aos Seus Valores
-
 Aumente Suas Economias: Guia para Trabalho Remoto em Meio Período
Não é apenas o quanto você ganha que importa; é também como você usa o dinheiro que ganha. Antigamente, uma empresa em Dallas ou Detroit só tinha acesso a talentos da região. Hoje, graças ao trabalho...
-
 Tyson Foods (TSN): Analisando Crescimento e Recuperação
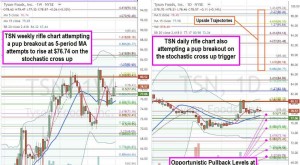
A produtora global de carnes e aves Tyson Foods (NYSE: TSN) continua a subir na era de reabertura pós-pandemia. A fabricante de marcas como Jimmy Dean, Hillshire Farm, Ball Park e State Fair está tend...