
Entendendo a Falência: Definição, Tipos e Impacto no Crédito
Quando um indivíduo ou empresa pede falência, está fazendo uma declaração legal de incapacidade de pagar suas dívidas aos credores. Uma vez declarada, o devedor é absolvido da maioria das obrigações financeiras; contudo, a falência terá impacto adverso no histórico de crédito e na capacidade de obter crédito no futuro.
Tipos de Falência
Um devedor pode pedir diferentes tipos de falência dependendo das circunstâncias da dívida. Os seguintes são os mais comuns.
Capítulo 7: Liquidação
O Capítulo 7 é o mais pedido nos EUA. Devedores que se qualificam no "teste de meios" (que determina renda disponível) e participaram de sessão obrigatória de aconselhamento de crédito podem pedi-lo. Um indivíduo no Capítulo 7 terá todos seus bens vendidos, exceto certos bens isentos, como roupas necessárias e eletrodomésticos. O produto da liquidação vai aos credores para pagar a dívida. O Capítulo 7 não absolve certas obrigações, incluindo pensão alimentícia, pensão por cônjuge ou empréstimos estudantis. Todas as demais dívidas podem ser descarregadas; porém, a falência permanece no relatório de crédito por 10 anos. É mais adequado a devedores que não possuem imóveis.
Empresas também podem pedir Capítulo 7. As operações cessam, e um administrador (trustee) é nomeado para vender os ativos. O dinheiro paga os credores. Diferente do indivíduo, a dívida não é descarregada, pois a empresa encerra completamente.
Capítulo 11: Reorganização
Falência de reorganização geralmente envolve corporação ou parceria. O devedor mantém controle das operações mas com supervisão da corte. O Capítulo 11 permite obter empréstimo a juros razoáveis com novo credor, que ganha prioridade sobre ganhos do negócio se houver default. Uma suspensão automática (automatic stay) também é imposta, permitindo colocar outros litígios em espera até resolução na corte de falência. A corte exige declaração escrita de divulgação e plano de reorganização, listando todas as reivindicações e como cada uma será resolvida. Se uma reivindicação não será paga integralmente, o credor vota se concorda. Após apuração, uma audiência determina se o plano é confirmado.
Capítulo 13: Ajuste de Dívidas de Pessoa Física
O Capítulo 13 permite que o indivíduo mantenha seu imóvel e pague a dívida em 3 a 5 anos. O principal motivo para escolher o 13 em vez do 7 é evitar execução hipotecária (foreclosure) da casa. Qualquer indivíduo é elegível se suas dívidas não garantidas forem abaixo de $360.475 e garantidas abaixo de $1.081.400 (valores de julho de 2010). Um administrador do Capítulo 13 é nomeado para recolher pagamentos e distribuir aos credores. Uma suspensão automática também impede execuções hipotecárias e penhoras de salário. A falência do Capítulo 13 permanece no crédito por até 7 anos.
Como Pedir Falência
Para pedir como pessoa física, deve abrir um caso na corte de falência de sua jurisdição. Taxa de protocolo e taxa administrativa são exigidas no momento. Para completar os formulários oficiais, deve compilar:
- lista de todos os credores e valores devidos,
- fonte de renda e frequência de pagamentos,
- lista de bens que possui, e
- lista detalhada de despesas mensais de subsistência.
Essas informações entram na declaração de assuntos financeiros e cronogramas da petição. Espere 20 a 50 dias antes de uma reunião com você e seus credores para acordar um plano de ação.
-

Falência do Capítulo 13: Elegibilidade, Processo e Requisitos
Quem é elegível para a falência do Capítulo 13? A falência do Capítulo 13 é reservada para indivíduos e casais, não para corporações e parcerias. É o 13º Capítulo do Código de Falências dos EUA (Títul
-

Kasasa: O Significado Por Trás do Nosso Nome e Missão
Kasasa! Palavra engraçada. O que significa? Nós a inventamos há mais de uma década para cumprir nossa missão de ajudar instituições financeiras comunitárias — pense em pequenos bancos e cooperativas d
Artigos em Destaque
- Entendendo Pagamentos Proporcionais: Definição e Cálculo
- Faturamento Trimestral: Vantagens, Desvantagens e o que Você Precisa Saber
- Entendendo um Salário de 9K: Renda Anual Explicada
- Entender Subarrendamentos: Guia Completo
- Entendendo Ativos Subvalorizados: Guia Completo
- Entendendo o Seguro FDIC: Protegendo Seus Depósitos Bancários
- Entendendo Custo de Oportunidade: Guia para Investidores
- ETFs Explicados: Guia Completo para Iniciantes em Fundos de Índice
-
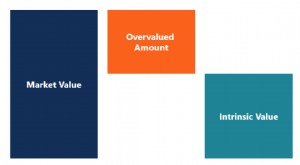 Entendendo Ativos Sobrevalorizados: Guia Completo
Um ativo sobrevalorizado negoceia por mais que o seu valor intrínseco. Ex.: empresa com valor intrínseco $7/ação a negociar a $13/ação está sobrevalorizada. Valor Intrínseco Um investimento é sub ou ...
-
 Entendendo Subperformance: Causas, Efeitos e Soluções
Em sentido geral, subperformance refere-se a desempenho fraco ou insatisfatório em comparação às expectativas ou quando avaliado contra certo padrão. Por exemplo, pode-se ter desempenho fraco ao repro...