
Top 9 Investimentos de Longo Prazo para Futuro Financeiro Seguro (Atualização Outubro 2021)
Uma das melhores formas de garantir seu futuro financeiro é investir, e uma das melhores formas de investir é no longo prazo. Com os altos e baixos durante a pandemia de COVID-19, pode ter sido tentador buscar retornos rápidos em 2021. Mas a economia ainda está se recuperando, e é mais importante que nunca focar no investimento de longo prazo e manter seu plano.
Embora muitos pensem em investir como tentar fazer um ganho de curto prazo na bolsa, é no investimento de longo prazo que investidores comuns realmente constroem riqueza. Pensando e investindo no longo prazo, você atinge suas metas financeiras e aumenta sua segurança financeira.
Investidores hoje têm muitas formas de investir e podem escolher o nível de risco que estão dispostos a assumir. Pode optar por opções muito seguras como certificado de depósito (CD) ou aumentar o risco — e o retorno potencial! — com investimentos como ações e fundos mútuos ou ETFs de ações.
Ou pode fazer um pouco de tudo, diversificando para ter portfólio que tende a performar bem em quase qualquer ambiente de investimento.
O que considerar
Embora investimento de longo prazo seja seu caminho para futuro seguro, você deve entender a importância do risco e horizonte temporal para realizar seus sonhos financeiros.
Em investimentos, para obter retorno maior, geralmente precisa assumir mais risco. Investimentos muito seguros como CDs tendem a ter yields baixos, enquanto ativos de risco médio como bonds têm yields um pouco maiores e ações de alto risco têm retornos ainda maiores. Investidores que querem gerar retorno maior geralmente precisam assumir risco maior.
Embora ações como um todo tenham histórico forte — o índice S&P 500 retornou 10% em longos períodos — ações são conhecidas por sua volatilidade. Não é incomum uma ação oscilar 50% num único ano, seja para cima ou para baixo. (Alguns dos melhores investimentos de curto prazo são muito mais seguros.)
Você aguenta nível maior de risco para obter retorno maior? É essencial conhecer sua tolerância ao risco e se vai entrar em pânico quando investimentos caírem. A todo custo evite vender investimento quando está em baixa, se ainda tem potencial de subir. Pode ser desmoralizante vender um investimento, só para vê-lo continuar subindo ainda mais.
Uma forma de realmente reduzir seu risco é comprometer-se a manter investimentos por mais tempo. O horizonte maior dá mais tempo para superar altos e baixos do mercado. Embora o S&P 500 tenha ótimo histórico, esses retornos vieram com tempo, e em qualquer período curto, o índice pode cair substancialmente. Então investidores que colocam dinheiro no mercado devem conseguir mantê-lo lá por pelo menos três a cinco anos, e quanto mais tempo, melhor.
Então você pode usar o tempo como enorme aliado no investimento. Também valioso para quem se compromete a investir no longo prazo, você não precisa gastar todo tempo vigiando investimentos e se preocupando com movimentos de curto prazo. Pode configurar plano de longo prazo e colocá-lo (maioria) no piloto automático.
Melhores investimentos de longo prazo em outubro:
- Ações de crescimento (Growth stocks)
- Fundos de ações (Stock funds)
- Fundos de bonds (Bond funds)
- Ações de dividendos (Dividend stocks)
- Fundos de data-alvo (Target-date funds)
- Imóveis (Real estate)
- Ações small-cap (Small-cap stocks)
- Portfólio de robo-advisor (Robo-advisor portfolio)
- CD de IRA (IRA CD)
Visão geral: Top investimentos de longo prazo em outubro de 2021
1. Ações de crescimento
No mundo de investimento em ações, ações de crescimento são os Ferraris. Prometem alto crescimento e, com isso, altos retornos. Frequentemente são empresas de tecnologia, mas não precisam ser. Geralmente reinvestem todos lucros no negócio, então raramente pagam dividendos, pelo menos até o crescimento desacelerar.
Ações de crescimento podem ser arriscadas porque investidores frequentemente pagam muito pela ação relativo aos lucros da empresa. Então quando mercado em baixa ou recessão chega, essas ações podem perder muito valor rapidamente. É como se sua popularidade súbita desaparecesse num instante. No entanto, ações de crescimento foram algumas das melhores performers ao longo do tempo.
Se vai comprar ações de crescimento individuais, vai querer analisar a empresa cuidadosamente, o que leva tempo. E pela volatilidade, vai querer ter alta tolerância a risco ou comprometer-se a manter as ações por pelo menos três a cinco anos.
Risco/retorno: Ações de crescimento estão entre segmentos mais arriscados do mercado porque investidores pagam muito por elas. Então quando tempos difíceis chegam, podem despencar. Dito isso, as maiores empresas do mundo — Facebooks, Alphabets, Amazons — foram empresas de alto crescimento, então a recompensa é potencialmente ilimitada se encontrar a empresa certa.
2. Fundos de ações
Se não está pronto para gastar tempo e esforço analisando ações individuais, um fundo de ações — seja ETF ou fundo mútuo — pode ser ótima opção. Se comprar fundo amplamente diversificado — como fundo de índice S&P 500 ou Nasdaq-100 — vai obter muitas ações de alto crescimento e muitas outras. Mas terá conjunto diversificado e mais seguro de empresas do que se tivesse apenas algumas ações individuais.
Fundo de ações é excelente escolha para investidor que quer ser mais agressivo mas não tem tempo ou vontade de fazer investimento hobby em tempo integral. Comprando fundo de ações, obtém retorno médio ponderado de todas empresas do fundo, então o fundo será geralmente menos volátil do que se tivesse apenas algumas ações.
Se comprar fundo não amplamente diversificado — por exemplo, fundo baseado numa indústria — saiba que seu fundo será menos diversificado que um baseado em índice amplo como S&P 500. Se comprou fundo da indústria automotiva, pode ter muita exposição a preços do petróleo. Se petróleo sobe, muitas ações do fundo podem cair.
Risco/retorno: Fundo de ações é menos arriscado que comprar posições individuais e menos trabalho. Mas ainda pode mover bastante num ano, talvez perdendo 30% ou ganhando 30% em anos extremos.
Dito isso, fundo de ações será menos trabalho para ter e acompanhar que ações individuais, mas como possui mais empresas — e nem todas vão se destacar num ano — seus retornos devem ser mais estáveis. Com fundo de ações você também tem muito potencial de alta. Aqui estão alguns dos melhores fundos de índice.
3. Fundos de bonds
Fundo de bonds — seja fundo mútuo ou ETF — contém muitos bonds de variedade de emissores. Fundos de bonds são tipicamente categorizados pelo tipo de bond — duração, risco, emissor (corporativo, municipal ou governo federal) e outros fatores. Então se procura fundo de bonds, há variedade de escolhas para suas necessidades.
Quando empresa ou governo emite bond, concorda em pagar ao detentor quantia fixa de juros anualmente. No fim do prazo, o emissor reembolsa o principal do bond, e o bond é resgatado.
Um bond pode ser um dos investimentos mais seguros, e bonds ficam ainda mais seguros como parte de fundo. Como fundo pode ter centenas de tipos de bonds, entre muitos emissores diferentes, diversifica suas posições e diminui impacto no portfólio de qualquer bond defaultando.
Risco/retorno: Embora bonds possam flutuar, fundo de bonds permanecerá relativamente estável, embora possa mover em resposta a movimentos na taxa de juros vigente. Bonds são considerados seguros, relativo a ações, mas nem todos emissores são iguais. Emissores governamentais, especialmente federal, são considerados bem seguros, enquanto risco de emissores corporativos varia de ligeiramente menos a muito mais arriscado.
O retorno de bond ou fundo de bonds é tipicamente bem menor que em fundo de ações, talvez 4 a 5% ao ano, mas menos em bonds governamentais. Também é muito menos arriscado.
4. Ações de dividendos
Enquanto ações de crescimento são os carros esportivos do mundo das ações, ações de dividendos são sedãs — conseguem retornos sólidos mas não aceleram tão rápido quanto ações de crescimento.
Ação de dividendo é simplesmente uma que paga dividendo — pagamento regular em dinheiro. Muitas ações oferecem dividendo, mas são mais tipicamente encontradas entre empresas mais velhas, maduras, que têm menor necessidade de seu caixa. Ações de dividendos são populares entre investidores mais velhos porque produzem renda regular, e as melhores ações aumentam o dividendo com o tempo, então você ganha mais que com pagamento fixo de bond. REITs são uma forma popular de ação de dividendo.
Risco/retorno: Embora ações de dividendos tendam a ser menos voláteis que ações de crescimento, não assuma que não sobem e caem significativamente, especialmente se mercado entra em período ruim. Porém, empresa que paga dividendo costuma ser mais madura e estabelecida que empresa de crescimento, então geralmente considerada mais segura. Dito isso, se empresa não ganha o suficiente para pagar dividendo, cortará o pagamento, e sua ação pode despencar.
O grande atrativo da ação de dividendo é o pagamento, e algumas das top empresas pagam 2 ou 3% ao ano, às vezes mais. Mas importante: podem aumentar pagamentos 8 ou 10% ao ano por longos períodos, então você ganha aumento, tipicamente todo ano. Os retornos aqui podem ser altos, mas geralmente não tão grandes quanto com ações de crescimento. E se preferir fundo de ações de dividendos para ter conjunto diversificado, encontrará muitos disponíveis.
5. Fundos de data-alvo
Fundos de data-alvo são ótima opção se não quer gerir portfólio sozinho. Esses fundos ficam mais conservadores conforme você envelhece, para que portfólio seja mais seguro na aposentadoria, quando precisará do dinheiro. Esses fundos mudam gradualmente seus investimentos de ações mais agressivas para bonds mais conservadores conforme data-alvo se aproxima.
Fundos de data-alvo são escolha popular em muitos planos 401(k) de trabalho, embora possa comprá-los fora desses planos também. Você escolhe seu ano de aposentadoria e o fundo faz o resto.
Risco/retorno: Fundos de data-alvo terão muitos dos mesmos riscos de fundos de ações ou bonds, já que é realmente combinação dos dois. Se sua data-alvo é décadas à frente, seu fundo terá maior proporção de ações, significando mais volatilidade no início. Conforme data se aproxima, fundo muda para bonds, então flutua menos mas também rende menos.
Como fundo de data-alvo muda gradualmente para mais bonds com tempo, tipicamente começa a underperform o mercado de ações por quantia crescente. Você sacrifica retorno por segurança. E como bonds rendem cada vez menos, você tem maior risco de sobreviver ao seu dinheiro.
Para evitar esse risco, alguns assessores financeiros recomendam comprar fundo de data-alvo cinco ou 10 anos depois de quando planeja aposentar, para ter crescimento extra das ações.
6. Imóveis
De muitas formas, imóvel é o investimento de longo prazo prototípico. Exige bom dinheiro para começar, comissões são altas, e retornos frequentemente vêm de manter ativo por longo tempo e raramente em poucos anos. Ainda, imóveis foi investimento de longo prazo favorito dos americanos em 2021, segundo estudo do Bankrate.
Imóveis podem ser investimento atrativo, em parte porque pode pegar dinheiro do banco para a maior parte do investimento e pagar ao longo do tempo. Isso é popular especialmente com taxas de juros em mínimos atrativos. Para quem quer ser seu próprio chefe, ter propriedade dá essa oportunidade, e há muitas leis fiscais que beneficiam proprietários.
Dito isso, embora imóvel seja frequentemente considerado investimento passivo, você pode ter que fazer gestão ativa considerável se alugar a propriedade.
Risco/retorno: Sempre que pega quantias significativas emprestadas, coloca estresse extra no investimento dar certo. Mas mesmo se comprar imóvel à vista, terá muito dinheiro preso num ativo só, e essa falta de diversificação pode criar problemas se algo acontecer ao ativo. E mesmo sem inquilino, precisará pagar hipoteca e outros custos de manutenção do próprio bolso.
Embora riscos possam ser altos, recompensas também podem ser bem altas. Se selecionou boa propriedade e gere bem, pode ganhar muitas vezes seu investimento se disposto a manter ativo ao longo do tempo. E se quitar hipoteca, pode desfrutar maior estabilidade e fluxo de caixa, o que torna propriedade de aluguel opção atrativa para investidores mais velhos. (Aqui estão 10 dicas para comprar propriedade de aluguel.)
7. Ações small-cap
Interesse de investidores em ações small-cap — ações de empresas relativamente pequenas — pode ser atribuído principalmente ao fato que têm potencial de crescer rápido ou capitalizar mercado emergente ao longo do tempo. Na verdade, gigante do varejo Amazon começou como small-cap, e enriqueceu investidores que mantiveram a ação. Ações small-cap são frequentemente também ações de alto crescimento, mas nem sempre.
Como ações de alto crescimento, small-caps tendem a ser mais arriscadas. Empresas pequenas são mais arriscadas em geral, porque têm menos recursos financeiros, menos acesso a mercados de capital e menos poder em seus mercados (menos reconhecimento de marca, por exemplo). Mas empresas bem geridas podem performar muito bem para investidores, especialmente se continuarem crescendo e ganhando escala.
Como ações de crescimento, investidores frequentemente pagam muito pelos lucros de small-cap, especialmente se tem potencial de crescer ou virar empresa líder. E esse preço alto significa que small-caps podem cair rápido durante fase difícil do mercado.
Se vai comprar empresas individuais, deve conseguir analisá-las, o que exige tempo e esforço. Então comprar empresas pequenas não é para todos. (Também pode considerar alguns dos melhores ETFs small-cap.)
Risco/retorno: Empresas small-cap podem ser bastante voláteis, e flutuar dramaticamente ano a ano. Além do movimento de preço, o negócio é geralmente menos estabelecido que empresa maior e tem menos recursos financeiros. Então small-caps têm mais risco de negócio que empresas médias e grandes.
A recompensa por encontrar small-cap de sucesso é imensa, e você pode achar facilmente retornos anuais de 20% ou mais por décadas se conseguir comprar verdadeira joia escondida como Amazon antes que alguém veja quão bem-sucedida poderia se tornar.
8. Portfólio de robo-advisor
Robo-advisors são outra ótima alternativa se não quer fazer muito investimento sozinho e prefere deixar tudo para profissional experiente. Com robo-advisor você simplesmente deposita dinheiro na conta robo, e ele investe automaticamente baseado em suas metas, horizonte temporal e tolerância a risco. Você preenche questionários ao começar para o robo-advisor entender o que precisa do serviço, e ele gerencia todo o processo. O robo-advisor seleciona fundos, tipicamente ETFs de baixo custo, e monta seu portfólio.
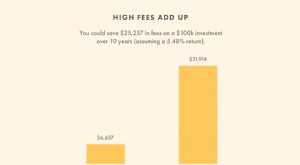
Seu custo pelo serviço? A taxa de gestão cobrada pelo robo-advisor, frequentemente cerca de 0,25% ao ano, mais custo dos fundos na conta. Fundos cobram pelo quanto você tem investido, mas fundos em contas robo tipicamente custam 0,06% a 0,15%, ou US$ 6 a US$ 15 por US$ 10.000 investidos.
Com robo-advisor você pode configurar conta tão agressiva ou conservadora quanto quiser. Se quer só ações o tempo todo, pode ir nessa. Se quer conta principalmente em cash ou poupança básica, dois dos líderes — Wealthfront e Betterment — oferecem essa opção também.
Mas no seu melhor, um robo-advisor pode montar portfólio de investimento amplamente diversificado que atenda suas necessidades de longo prazo.
Risco/retorno: Riscos de robo-advisor dependem muito dos seus investimentos. Se compra muitos fundos de ações por ter alta tolerância a risco, pode esperar mais volatilidade que se compra bonds ou mantém cash em poupança. Então risco está no que você possui.
O potencial de retorno numa conta robo-advisor também varia baseado nos investimentos e pode ir de muito alto se possui maioria em fundos de ações a baixo se mantém ativos mais seguros como cash em poupança. Um robo-advisor frequentemente monta portfólio diversificado para que você tenha série mais estável de retornos anuais, mas isso custa retorno geral um pouco menor. (Aqui estão os melhores robo-advisors agora.)
9. CD de IRA
CD de IRA é boa opção se você é avesso a risco e quer renda garantida sem chance de perda. Como o nome diz, esse investimento é apenas CD dentro de IRA. E dentro de IRA com vantagens fiscais, evitará impostos nos juros acumulados, desde que siga regras do plano.
Mesmo se não tiver CD dentro da IRA, uma IRA é decisão de investimento muito inteligente.
Risco/retorno: O risco num CD de IRA pode não ser onde você espera. Você tem risco quase zero de não receber seu pagamento e principal quando CD vence. É investimento tão seguro quanto existe, e o FDIC garante sua conta em qualquer instituição segurada individual até US$ 250.000 por depositante.
O risco real num CD de IRA é se você está ganhando o suficiente para bater inflação. É uma razão que, se tem portfólio core de CDs, ótima estratégia adiciona algum risco para obter retorno muito melhor no longo prazo, especialmente se tem muito tempo até precisar do dinheiro.
Agora é bom momento para comprar ações para longo prazo?
Se você tem perspectiva de longo prazo no mercado de ações e diversifica seu portfólio corretamente, quase sempre é bom momento para investir. Isso porque mercado tende a subir com o tempo, e tempo no mercado é mais importante que tentar acertar o momento (timing the market), como diz o ditado.
O mercado (medido pelo S&P 500) subiu cerca de 10% ao ano no longo prazo. Quanto mais tempo investido, mais desse retorno você provavelmente ganhará.
Mas não significa que deve jogar todo dinheiro no mercado agora. Pode subir ou cair muito no curto prazo. Em vez disso, é mais prudente investir regularmente, toda semana ou todo mês, e continuar adicionando dinheiro ao longo do tempo. Você aproveita a estratégia de média de custo em dólares (dollar-cost averaging), ajudando a garantir que não compra a preço muito alto.
Se investe regularmente no 401(k) patrocinado pelo empregador, por exemplo, já usa essa estratégia, adicionando dinheiro a cada contracheque. Essa regularidade e disciplina de investimento é valiosa para longo prazo.
Embora qualquer momento possa ser bom para investir no longo prazo, pode ser especialmente vantajoso quando ações já caíram muito, por exemplo, durante recessões. Preços menores oferecem oportunidade de comprar ações com desconto, potencialmente oferecendo retornos maiores no longo prazo. Porém, quando ações caem substancialmente muitos investidores ficam com medo demais para comprar e aproveitar.
Essa é outra razão que é vantajoso investir regularmente na boa e na ruim: você continua adicionando ao investimento mesmo quando preço está baixo, provavelmente conseguindo barganha. Mas significa que precisa planejar antecipadamente e já ter conta de corretagem aberta e financiada.
Por que investimentos de longo prazo são bons?
Investimentos de longo prazo dão oportunidade de ganhar mais que investimentos de curto prazo. O segredo é ter perspectiva de longo prazo, e não se assustar e sair do mercado porque investimento caiu ou porque quer vender por lucro rápido.
E focando no longo prazo — comprometendo-se a não vender investimentos quando mercado cai — você evita o ruído de curto prazo que derruba muitos investidores. Por exemplo, investidores no S&P 500 que mantiveram após grande queda no início de 2020 podem ter empatado e mais em menos de um ano. Focando no longo prazo, você supera os solavancos.
Investir no longo prazo também significa que não precisa focar no mercado o tempo todo como traders de curto prazo. Pode investir seu dinheiro regularmente no piloto automático, e gastar seu tempo em coisas que realmente ama em vez de se preocupar com movimentos do mercado.
Conclusão
Investir no longo prazo é uma das melhores formas de construir riqueza ao longo do tempo. Mas o primeiro passo é aprender a pensar no longo prazo, e evitar seguir obsessivamente os altos e baixos diários do mercado.
Se quer começar com investimento de longo prazo, veja análise do Bankrate das top corretoras online para iniciantes. Se procura profissional experiente para investir por você, considere robo-advisor líder como Wealthfront.
-

Melhores Contas IRA para Poupança de Aposentadoria (Atualização Outubro 2021)
Uma Conta Individual de Aposentadoria (IRA) é uma das formas mais populares de investir para a aposentadoria. Não apenas você está poupando para seu futuro, mas também está obtendo uma generosa vantag
-
Melhores Investimentos de Longo Prazo para Crescimento Patrimonial Sustentável
Investimentos de longo prazo não são tão sedutores quanto os de curto prazo, mais voláteis. Não exigem pensamento rápido ou intelecto de gênio para gerir. Raramente aparecem em programas de TV ou film
Artigos em Destaque
- Melhores Exchanges de Criptomoedas para 2024: Análises e Comparações
- Melhores Contas CD para Altos Juros em Outubro de 2021
- Melhores Bancos em Outubro 2021: Encontre a Conta Ideal para Você
- Melhores Credores Hipotecários: Análises e Opções de Empréstimo 2024
- Top Ações Fintech para Investir: 10 Empresas Líderes em 2024
- Top 7 Ações de Longo Prazo para Construção de Riqueza em 2024
- Top 7 Ações de 5G para Observar em 2024: Futuro do Sem Fio
- Top 10 Criptomoedas para Crescimento: Análise de Outubro de 2021
-
 Melhores Fundos de Índice para Investimento Diversificado em 2021
Fundos de índice são populares entre investidores porque prometem posse de ampla variedade de ações, maior diversificação e menor risco — geralmente tudo a baixo preço. Por isso muitos investidores, e...
-
 Melhores Oportunidades de Investimento para um Futuro Financeiro Seguro em 2024
Para desfrutar de um futuro confortável, investir é absolutamente essencial para a maioria das pessoas. Como a queda econômica da pandemia de coronavírus demonstrou, uma economia aparentemente estável...