
EBITDA: O que é, Como Calcular e Principais Limitações
O que é EBITDA
EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) — em português, LAJIDA (Lucro Antes de Juros, Impostos, Depreciação e Amortização) — é uma métrica de desempenho operacional que exclui efeitos de estrutura de capital (juros), regime tributário (impostos) e políticas contábeis de depreciação/amortização. Embora não prevista nas normas contábeis (GAAP/IFRS), tornou-se amplamente utilizada para comparar empresas de diferentes setores, países e estruturas de capital.
Como Calcular o EBITDA
Duas abordagens principais:
Método 1 (a partir do Lucro Operacional/EBIT):
EBITDA = Lucro Operacional (EBIT) + Depreciação + Amortização
Método 2 (a partir do Lucro Líquido):
EBITDA = Lucro Líquido + Juros + Impostos + Depreciação + Amortização
Os valores de juros e impostos estão na Demonstração do Resultado (DRE). Depreciação e amortização aparecem nas notas explicativas ou no Fluxo de Caixa (atividades operacionais).
Por que o EBITDA se Popularizou
Nos anos 1980, investidores em leveraged buyouts (LBOs) usavam o EBITDA para avaliar rapidamente se empresas endividadas conseguiam cobrir o serviço da dívida (juros). A razão EBITDA / Despesas Financeiras (cobertura de juros) tornou-se padrão em análise de crédito.
Defensores argumentam que o EBITDA oferece visão mais limpa da operação, eliminando distorções de:
- Juros: Decisão de financiamento (dívida vs. equity), não operacional
- Impostos: Variam por jurisdição, histórico de prejuízos fiscais, incentivos
- Depreciação/Amortização: Estimativas subjetivas (vida útil, valor residual, método)
As 4 Principais Limitações do EBITDA
1. Não Substitui Fluxo de Caixa Livre
Esta é a falácia mais perigosa. EBITDA ignora:
- Capital de giro: Variações em contas a receber, estoques, fornecedores. Em empresas em crescimento, o capital de giro consome caixa substancial — negligenciado pelo EBITDA.
- Investimentos em manutenção (Capex de manutenção): Depreciação não é gasto de caixa, mas ativos se desgastam e precisam ser repostos. EBITDA trata depreciação como se fosse "caixa livre", o que é falso.
- Juros e impostos: São saídas de caixa reais e obrigatórias.
Regra prática: para conhecer o caixa gerado pela operação, consulte o Fluxo de Caixa Operacional (DFC).
2. Distorce a Cobertura de Juros
Uma empresa com Lucro Operacional de R$ 10 milhões e Juros de R$ 15 milhões tem cobertura negativa. Mas se adicionar Depreciação/Amortização de R$ 8 milhões, o EBITDA sobe para R$ 18 milhões — sugerindo cobertura confortável (1,2x). A falácia: depreciação/amortização não são "caixa disponível para pagar juros"; representam consumo de ativos que precisará ser reposto.
3. Ignora Qualidade do Lucro
EBITDA parte do lucro contábil, que pode ser manipulado por políticas de reconhecimento de receita, provisões, baixas de ativos, etc. Duas empresas com mesmo EBITDA podem ter qualidade de lucro radicalmente diferente.
4. Faz Empresas Parecerem "Mais Baratas" do que São
Múltiplos de valuation baseados em EBITDA (EV/EBITDA) são invariavelmente menores que múltiplos baseados em Lucro Líquido (P/L) ou Lucro Operacional (EV/EBIT). Uma ação pode parecer barata a 6x EV/EBITDA, mas cara a 18x P/L. O investidor deve analisar múltiplos complementares e entender a estrutura de capital, capex necessário e carga tributária real.
Quando o EBITDA é Útil
- Comparar rentabilidade operacional entre empresas com diferentes estruturas de capital
- Análise de crédito: capacidade de serviço de dívida no curto prazo
- Setores intensivos em capital (telecom, utilities, infraestrutura) onde depreciação é alta
- Empresas em reestruturação ou pré-lucro, onde EBITDA positivo sinaliza viabilidade operacional
Conclusão
O EBITDA é uma métrica útil, mas insuficiente isoladamente. Não é medida de fluxo de caixa, não captura necessidades de capital de giro nem investimentos de manutenção, e pode mascarar alavancagem excessiva. Use-o como ponto de partida, complementando com Fluxo de Caixa Livre, Lucro Líquido, ROIC, análise de capital de giro e Capex. O investidor prudente nunca toma decisão baseada apenas no EBITDA.
-
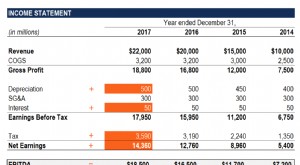
EBITDA Explicado: Entendendo Lucros Antes de Juros, Impostos, Depreciação e Amortização
EBITDA significa Lucros Before Juros, Impostos, Depreciação e Amortização (Earnings Before Interest, Taxes, Depreciation, and Amortization) e é uma métrica usada para avaliar o desempenho operacional
-
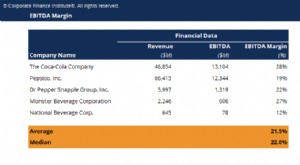
Margem EBITDA: Definição, Cálculo e Importância
A margem EBITDA é uma razão de rentabilidade que mede quanto em lucros uma empresa gera antes de juros, impostos, depreciação e amortização, como porcentagem da receita. Margem EBITDA = EBITDA / Recei
Artigos em Destaque
- Entendendo Títulos Soberanos: Riscos e Recompensas
- Empréstimos de Capital para Crescimento Empresarial: Opções e Benefícios
- Entendendo o Empréstimo Coletivo (Peer-to-Peer): Guia Completo
- Cartas de Transmissão para Transferência de Certificados de Valores: Guia Essencial
- Entendendo Propriedade Beneficiária (Beneficial Ownership): Benefícios e Funcionamento
- Entendendo Juros em Aberto (Open Interest): Indicador-Chave do Mercado
- Ações de Bonificação: Entenda as Ações Gratuitas e Como Funcionam
- Block Trades: Definição, Propósito e Estratégias para Grandes Operações
-
 LAJIR vs. LAJIDA: Entendendo as Principais Diferenças
Lucros antes de juros e impostos (LAJIR) e lucros antes de juros, impostos, depreciação e amortização (LAJIDA) são duas medidas comumente usadas de lucratividade de negócios. Como seus nomes sugerem, ...
-
 Seguro de Estorno (Chargeback Insurance): Proteção contra Disputas de Cartão de Crédito
O seguro de estorno (chargeback insurance) é um tipo de cobertura frequentemente comprada por empresas. Projetado para cobrir o negócio caso tenha que pagar por encargos relacionados a estorno de cart...