
Entendendo Opções de Falência e Alternativas | Recuperação Financeira

Falência pessoal é frequentemente a última opção após alguém passar por circunstâncias financeiras difíceis. Tipicamente, assume-se que falência resulta de irresponsabilidade financeira e abuso de crédito. Porém, nem sempre é o caso.
Pessoas pedem falência por vários motivos, incluindo desemprego, divórcio e despesas médicas. Na verdade, em 2019, a CNBC reportou que dois terços dos pedidos citaram problemas médicos como razão. Se um dos motivos acima o leva a pensar em pedir falência, há fatores-chave a considerar antes de iniciar qualquer processo.
Declarar falência não é decisão leve, pois traz consequências de longo prazo. Estas podem ser muito limitantes e impactantes para quem pede. Por isso, é importante entender o processo. Também é importante considerar todas as alternativas. Este artigo explica o que você precisa saber sobre os diferentes tipos de falência.
Conteúdo
- O que é falência
- Como a falência é declarada
- Diferentes tipos de falência
- Como pedir falência
- Consequências de pedir falência
- Qualificando para empréstimo ou cartão após falência
- Alternativas à falência
- Vida após falência: Passos para recuperação
O que é falência?
Quando uma pessoa não consegue pagar dívidas que deve, é considerada falida. Falência é processo legal tratado pelos tribunais federais nos EUA. Durante o processo, juízes de falência tomam decisões finais, incluindo se um indivíduo é elegível para pedir falência.
Falência é tipicamente reservada para situações onde o devedor está em dívida excessiva que não consegue superar. Por exemplo, se enfrenta execução hipotecária ou não consegue pagar outras dívidas.
Como se declara falência?
O indivíduo endividado deve declarar falência. Para iniciar o processo, você apresenta uma petição de falência. Uma vez recebida, você comparece perante um tribunal e explica as circunstâncias que levaram à sua situação financeira atual.
Diferentes tipos de falência
Existem diferentes tipos de falência que um devedor pode pedir. Dependem amplamente de circunstâncias pessoais. Falando amplamente, as duas categorias principais são Capítulo 7 e Capítulo 13, explicados abaixo.
Falência Capítulo 7
Sob o Capítulo 7, consumidores com rendas baixas podem pedir para apagar algumas dívidas. Esta forma é conhecida como falência de liquidação. Significa que muitos dos seus bens serão vendidos para pagar a dívida.
Um administrador é escolhido para gerenciar o processo e apenas bens não isentos são vendidos. Exemplos de bens isentos podem incluir o patrimônio da sua casa, uma pensão ou um veículo até certo valor. Uma vez que o administrador vendeu todos os bens elegíveis e usou o produto para pagar dívidas pendentes, a dívida restante é perdoada.
Condições específicas para falência Capítulo 7
O Capítulo 7 contém condições mínimas, que incluem:
- Você não pediu falência Capítulo 7 nos últimos 8 anos, e
- Você deve passar no teste de meios, que determina se sua renda é baixa o suficiente para qualificar.
Uma vez atendidas, inicia-se processo formal de classificar a dívida. Neste, a dívida é categorizada como garantida ou não garantida. Dentro de cada categoria, obrigações pendentes são ranqueadas por prioridade de pagamento.
Dívidas não garantidas (não lastreadas em bens) têm prioridade maior. Incluem obrigações fiscais, pensão alimentícia e reclamações de danos pessoais contra o devedor. Após quitar dívidas não garantidas, a dívida garantida (lastreada em bens, ex: hipotecas) é a próxima.
Falência Capítulo 13
Este tipo é forma menos severa e às vezes chamada de falência do assalariado. Como o nome implica, é reservada para quem tem renda e pode pagar todas ou parte das obrigações financeiras sem ter bens retomados.
Este tipo ajuda devedores que têm acesso a fundos mas estão sob pressão de credores para pagar dívidas o quanto antes.
Com Capítulo 13, você tem 3 a 5 anos para pagar obrigações pendentes. Também é obrigado a usar toda sua renda disponível para pagamentos mensais. Em linha com isso, você precisa submeter um plano de reorganização ou pagamento.
Similar ao Capítulo 7, um administrador é nomeado para gerenciar as finanças e é responsável por coletar pagamentos de você e pagar credores. Este tipo pode ser atraente se você teme perder a casa para execução e quer manter seus bens.
Como pedir falência
Como pedir falência Capítulo 7
Para pedir Capítulo 7, você passa pelos passos abaixo. O processo leva cerca de 4 meses. Para começar, é essencial encontrar e trabalhar com advogado especializado em falência. Os passos são:
- Passo 1: Apresente petição em tribunal de falência local junto com todos seus extratos financeiros. Inclui toda sua renda, lista de dívidas, lista de bens, declarações de imposto recentes, etc.
- Passo 2: Complete o aconselhamento de falência obrigatório. Custa tipicamente $50. Outros custos incluem taxa de registro de ~$335 para a petição (em 2019), taxas judiciais e honorários advocatícios.
Ao avaliar o custo de pedir falência, pode ser tentador fazer sozinho. Porém, a importância de trabalhar com advogado qualificado não pode ser exagerada. Trabalhar com profissional vale a pena. Especialmente pela papelada necessária e o potencial de ser rejeitado pelo tribunal se a papelada for arquivada incorretamente.
Como pedir falência Capítulo 13
Para pedir Capítulo 13, siga os passos abaixo. Antes de começar, certifique-se de que suas dívidas não garantidas (ex: cartões, empréstimos pessoais) não excedam $394.725 e dívidas garantidas não excedam $1.184.200. Estes limites são revisados periodicamente para acompanhar inflação.
Passo 1: Encontre um advogado de falência
- Muitos oferecem avaliação grátis para ver se são boa combinação.
Passo 2: Apresente sua petição e pague a taxa de registro
- Esta taxa está em $235 (em 2019) e vai para o tribunal. Além disso, taxa administrativa de $75 também é necessária.
Passo 3: Forneça toda papelada acompanhante
- Inclui:
- Lista de credores pendentes e valores devidos a cada um.
- Evidências e papelada detalhando sua renda.
- Lista de bens como imóveis e veículos (se houver contratos em seu nome, também precisam ser fornecidos).
- Lista de despesas mensais de vida.
- Suas declarações de imposto mais recentes e extrato mostrando impostos não pagos.
Consequências de pedir falência
Escolher pedir falência não é decisão fácil e deve ser levada a sério. Especificamente, certificando-se de entender as consequências potenciais. Algumas das principais incluem:
Capacidade limitada de pegar empréstimos no futuro
- Após passar por falência, será extremamente difícil acessar linhas de crédito, pois registro público permanente existirá em seu nome. Se não está acostumado a estilo de vida pagando tudo em dinheiro, isso pode ser desafio para seu estilo de vida, já que cartões são muito comuns.
Seu relatório de crédito mostrará registro de falência por até 10 anos
- Isto é estipulado no Fair Credit Reporting Act, que permite agências reportarem falência. Não só impacta capacidade de pegar empréstimos futuros, mas pode ter impacto limitante na carreira, pois credores fazem verificações de antecedentes no processo de emprego.
Ao prosseguir com o processo, é imperativo obter cópia de seus relatórios de crédito de cada uma das 3 agências antes e depois. As 3 são Equifax, TransUnion e Experian. Isso garante que suas informações nos registros estejam corretas. Fazer isso pode minimizar desafios futuros.
Qualificando para empréstimo ou cartão após falência
Embora falência não seja processo fácil, passar por ela não precisa acabar com seu relacionamento com crédito. Existem passos para reconstruir seu crédito a nível saudável.
Verifique seu crédito
Como mencionado, o melhor lugar para começar é verificar seus relatórios para garantir que reflitam suas circunstâncias financeiras com precisão. Os relatórios precisarão refletir a falência e mostrar registro de que a dívida foi liberada.
Use um cartão de crédito garantido
O próximo passo, se busca cartão, é solicitar um cartão garantido. Cartão de crédito garantido é excelente forma de reconstruir crédito. Instituições financeiras se sentem confortáveis emitindo este crédito porque é lastreado por fundos em sua conta. Os fundos servem como linha de crédito e, se você der default, podem ser usados como garantia.
Uma forma alternativa de conseguir cartão é trabalhar com amigo ou familiar e ser adicionado como usuário autorizado no cartão dessa pessoa. O titular principal tem responsabilidade exclusiva de pagar. Porém, o usuário autorizado se beneficia do aumento no score se a conta for paga em dia.
É aconselhável verificar com a operadora do cartão se a conta será adicionada ao seu histórico como usuário autorizado. Fazer pagamentos em dia e garantir que sejam reportados no seu histórico são as melhores formas de obter benefícios.
Use uma conta construtora de crédito
Outra alternativa para melhorar seu score a ponto de solicitar cartão é usar conta construtora de crédito. Conta construtora, também conhecida como empréstimo construtor, é pequeno empréstimo em seu nome. Porém, em vez de fundos serem liberados para você, o emissor retém na forma de empréstimo garantido colocando seu dinheiro em certificado de depósito.
Alternativas aos diferentes tipos de falência
Decidir pedir falência ou não pode ser difícil. Se você está se perguntando o que fazer, pode ajudar saber que existem alternativas. Algumas opções incluem:
Planos de gerenciamento de dívida
Você pode negociar plano de gerenciamento onde paga o principal total em período acordado. Isso cria plano de pagamento mensal sob medida para suas necessidades e dá estrutura ao processo. Uma coisa a notar: o credor não é obrigado a concordar.
Consolidação de dívida
Feita corretamente, consolidação combina todas dívidas pendentes em uma soma única com juros menores e pagamento mensal mais sustentável. Consolidação é tipicamente na forma de empréstimo e juros são geralmente muito menores que os de operadoras de cartão individuais.
Liquidação de dívida
Esta é alternativa à consolidação. Liquidação busca permitir que devedor faça pagamento único geralmente menor que o devido. Este valor é tipicamente 50-75% do valor original. Credores reportam como "liquidado por menos do que acordado" às agências. Este registro permanece no relatório por sete anos.
Empréstimos pessoais
Mesmo com crédito ruim, você pode solicitar empréstimo pessoal dependendo da sua situação. Porém, juros serão incrivelmente altos e a parcela mensal também. Você precisará determinar se esta opção é certa.
Vida após falência: Passos para recuperação
Evite dívidas
Após completar o processo, você pode querer reconstruir seu crédito. Embora possível, também é aconselhável fazer isso com cautela. Passos para garantir relacionamento saudável com dinheiro incluem ter limites firmes ao usar cartão para compras.
Além disso, certifique-se de pagar seu cartão no final de todo mês sem questionar. Priorize apenas compras no cartão que você pode pagar integralmente a cada mês, e cumpra.
Aprenda a orçar
Orçar deve naturalmente se tornar componente chave em suas ferramentas para navegar a vida após falência. Embora exija disciplina, é mais fácil com gama de ferramentas. Para alguns, caneta e papel podem ser ideais; para outros, ferramentas online. Outras estratégias como automatizar contas e poupança ajudarão a garantir que você cumpra obrigações consistentemente.
Construa sua poupança de emergência
Emergências sem dúvida surgem e ter fundo de emergência robusto ajuda muito. Fundo pode ser estabelecido poupando em conta separada à qual não tem acesso imediato. Valor recomendado para começar é $1.000 com meta de chegar a 3 a 6 meses de despesas essenciais.
Conclusão
Quando se trata de pedir falência, é importante considerar tudo acima. E também tentar esgotar todas as alternativas. Também é muito importante lembrar que, para melhorar sua situação financeira, você também precisará melhorar suas habilidades de gestão de dinheiro, mentalidade e autodisciplina.
-
Entendendo Investidores: Tipos e Estratégias para Riqueza a Longo Prazo
Investir é parte fundamental da construção de estabilidade financeira a longo prazo. Mas o que é um investidor? Ao mergulhar nesse novo mundo, você descobrirá que existem muitos tipos diferentes. Embo
-
Relatório Estado do Crédito e Dívida do Credit Karma: Insights de Maio 2020
Uma versão anterior deste artigo usou dados VantageScore® 1.0 em vez de VantageScore® 3.0, apesar de afirmar ser 3.0. Atualizamos todos os dados relacionados a pontuação de crédito para refletir Vanta
Artigos em Destaque
- Alternativas à Consolidação de Dívidas: Formas Inteligentes de Enfrentar o Endividamento
- Liquidação de Dívidas e Impostos: Entendendo as Implicações Fiscais
- Opções de Alívio de Dívida: Alternativas à Falência
- Pensão Alimentícia na Falência: O Que Você Precisa Saber
- Liquidação de Dívidas vs. Falência: Qual a Melhor para Você?
- Alternativas à Liquidação de Dívidas: Formas Inteligentes de Gerenciar Dívidas de Cartão
- Entendendo a Dívida: Tipos de Dívida e Seu Impacto no Crédito
- Entendendo Rendimentos de Dívida: Guia Completo dos 4 Principais Tipos
-
 Compreender a Estratégia de Falência 'Keep and Pay' (Manter e Pagar)
Keep and Pay (Manter e Pagar) refere-se a um tipo de estratégia de falênciaFalênciaA falência é o estatuto legal de um ser humano ou uma entidade não humana (uma empresa ou agência governamental) que ...
-
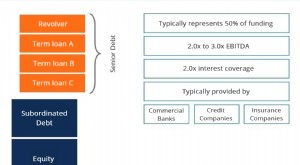 Dívida Sênior vs. Subordinada: Entendendo a Diferença na Estrutura de Capital
Dívida sênior e subordinada referem-se à sua posição na estrutura de capital (capital stack) de uma empresa. Em caso de liquidação, a dívida sênior é paga primeiro, enquanto a subordinada só é paga se...