
Dividendos de Liquidação: Guia Completo
Um dividendo de liquidação é um dividendo emitido por uma empresa como parte de seu processo de liquidação. Liquidação é o processo pelo qual uma empresa encerra suas atividades e sai do mercado. Pode ser voluntária ou involuntária (forçada).
Um dividendo de liquidação também é conhecido como distribuição de liquidação ou distribuição terminal, pois envolve a distribuição de ativos semi-líquidos e líquidos entre os acionistas da empresa. Quando os operadores de um negócio acreditam que não podem mais sustentar as operações, encerram o negócio e devolvem os ativos aos acionistas via pagamentos de dividendos.
O que é um Dividendo?
Um dividendo é uma recompensa que acionistas recebem por investir em uma empresa. A empresa pode distribuir dividendos de várias formas, como pagamentos em dinheiro ou ações adicionais. O conselho de administração decide quanto de dividendo a empresa pagará e segue uma política de dividendos ao distribuir os lucros.
Muitos investidores consideram dividendos atrativos porque fornecem fluxo regular de renda. Geralmente, dividendos são pagos trimestralmente (alinhados aos lucros da empresa), mas em certos casos a empresa pode optar por pagar um dividendo especial ou irregular, separado do ciclo regular e geralmente anormalmente maior que o dividendo típico.
Exemplo Ilustrativo — Dividendo de Liquidação
A Empresa X adquire 20% de participação na Empresa Y por $200 milhões. Uma transferência de 20% não constitui mudança significativa de influência ou controle. Considere as seguintes informações sobre as ações da Empresa Y. A tabela abaixo mostra o lucro líquido da Empresa Y, dividendos totais, lucros acumulados, dividendo ordinário e dividendo de liquidação.

Nos Anos 1 e 2, o lucro líquido da Empresa Y foi de $20 milhões e $22 milhões, respectivamente. No mesmo período, a Empresa Y pagou $17 milhões e $18 milhões como dividendos. Os dividendos são pagos do lucro da Empresa Y e constituem renda para a Empresa X.
Balanço da Empresa X para o Ano 1
| Conta | Débito | Crédito |
|---|---|---|
| Caixa | $17 milhões | |
| Renda de Dividendos | $17 milhões |
Balanço da Empresa X para o Ano 2
| Conta | Débito | Crédito |
|---|---|---|
| Caixa | $18 milhões | |
| Renda de Dividendos | $18 milhões |
Nos Anos 3, 4, 5 e 6, os dividendos declarados excedem o lucro líquido. O dividendo pago do lucro do ano ou do lucro acumulado de anos anteriores é considerado dividendo ordinário. O restante é considerado dividendo de liquidação.
Balanço da Empresa X para o Ano 3
| Conta | Débito | Crédito |
|---|---|---|
| Caixa | $19 milhões | |
| Renda de Dividendos | $17 milhões | |
| Investimento na Empresa Y | $2 milhões |
Balanço da Empresa X para o Ano 4
| Conta | Débito | Crédito |
|---|---|---|
| Caixa | $19 milhões | |
| Renda de Dividendos | $15 milhões | |
| Investimento na Empresa Y | $4 milhões |
Balanço da Empresa X para o Ano 5
| Conta | Débito | Crédito |
|---|---|---|
| Caixa | $20 milhões | |
| Renda de Dividendos | $17 milhões | |
| Investimento na Empresa Y | $3 milhões |
Balanço da Empresa X para o Ano 6
| Conta | Débito | Crédito |
|---|---|---|
| Caixa | $21 milhões | |
| Renda de Dividendos | $17 milhões | |
| Investimento na Empresa Y | $4 milhões |
Recursos Adicionais
Recursos para continuar aprendendo e avançando na carreira:
- Falência
- Política de Dividendos
- Plano de Reinvestimento de Dividendos (DRIP)
- Datas Importantes de Dividendos
-
Net-Net: Entendendo este Indicador de Saúde Financeira
Net-net é um termo para empresa cuja capitalização de mercado é inferior à diferença entre seus ativos circulantes e passivos totais. A equação não considera ativos de longo prazo, como imobilizado (P
-
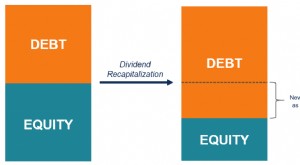
Recapitalização de Dividendos: Definição, Funcionamento e Riscos
A recapitalização de dividendos (frequentemente chamada de dividend recap) é um tipo de recapitalização alavancada que envolve a emissão de nova dívida por uma empresa privada, que é então usada para
Artigos em Destaque
- Definição de Adquirente: Compreendendo Aquisições Corporativas
- Entendendo as Cláusulas de Reembolso (Clawback): Protegendo Partes Interessadas contra Desempenho Insatisfatório
- Entendendo Dividendos: Um Guia Completo
- Teoria da Irrelevância dos Dividendos: Entendendo Suas Implicações
- Índice de Pagamento de Dividendos (DPR): Entendimento e Cálculo
- Entendendo Dividendo por Ação (DPS): Guia Completo
- Entendendo o Dividend Yield: Métrica-Chave para Investidores
- Política de Dividendos: Guia Completo para Investidores
-
 Dividendos em Ações (Stock Dividends): Definição, Tipos, Vantagens e Contabilização
O dividendo em ações (stock dividend) é um método usado por empresas para distribuir riqueza aos acionistas na forma de ações, não em dinheiro. É emitido principalmente no lugar de dividendo em dinhei...
-
 Dividend Yield (Rendimento de Dividendos): Guia Completo
A taxa de dividendo (dividend rate) é o valor em dinheiro retornado pela empresa aos acionistas anualmente como porcentagem do valor de mercado da empresa. O dinheiro retornado é chamado dividendo, da...