
Evite Estes 7 Erros Caros com Empréstimos Estudantis
Empréstimos estudantis são uma realidade para muitos (a maioria?) formandos hoje em dia e, infelizmente, erros com empréstimos estudantis são fáceis de cometer. Gostaria de ter entendido as consequências de contrair tantos empréstimos antes de usar ajuda financeira para pagar o Spring Break em Vegas. Era tão fácil na época…
Avançando para a formatura. Meus empréstimos estudantis deram uma volta de 180°: de dinheiro fácil para um dos meus maiores desafios financeiros. Para quem tem dívida de empréstimo estudantil, é tentador apenas tentar muito não pensar sobre isso ou fazer os pagamentos mínimos como comemos vegetais: devagar, relutantemente e com reclamações suficientes.
Mas manter a cabeça na areia pode levar a erros caros durante o pagamento. E vamos ser honestos, a última coisa que você precisa agora são mais contas e estresse financeiro!
Uma palavra aos sábios — faça esses pagamentos cedo e frequentemente e evite os seguintes (comuns) erros ao pagar seus empréstimos:
Erro #1: Não Fazer Pagamentos do Empréstimo Nem Uma Vez
Entendo. A vida acontece. Você pode ainda estar procurando emprego, ou receber uma visita surpresa de despesas inesperadas. Ou talvez você só não percebeu que seu período de carência acabou enquanto estava ocupado enfrentando outras metas financeiras pessoais. Mas essa dívida ainda está acumulando juros.
(E ok, entendemos — esse erro pode não bater igual enquanto empréstimos estudantis federais estão pausados, mas se e quando voltarem, não cometa esse erro!)
Seja qual for o motivo, não pagar a fatura do empréstimo estudantil pode ter consequências sérias. Seu score de crédito pode sofrer, e se seus empréstimos federais entrarem em default, o governo pode decidir penhorar seus salários ou reter restituições de imposto.
Se você está tendo dificuldade para pagar seus empréstimos, entre em contato com o servicer do seu empréstimo estudantil imediatamente para explorar diferentes termos de pagamento ou um plano de pagamento baseado na renda. O que você fizer, não deixe seus pagamentos pararem completamente.
Erro #2: Não Usar Débito Automático para Economizar Juros
Aqui está um erro fácil de evitar. Muitas vezes, se você se inscreve no recurso de Débito Automático do seu credor, eles te dão um desconto na taxa de juros. Um desconto de 0,25% na taxa de juros pode não parecer muito, mas pode reduzir seu custo total do empréstimo em $1.000 ou mais!
Psiu… Intrigado com essa bomba matemática reveladora? Use o Planejador de Empréstimos do YNAB para experimentar com valores e frequência de pagamentos para ver quanto você poderia economizar em juros ao longo do tempo.
Erro #3: Pagar Para Pagamentos Futuros, Não Para o Saldo Principal
Se você está trabalhando no seu Bola de Neve de Dívidas, ou apenas usando cada centavo extra para pagar seus empréstimos estudantis, pode valer a pena verificar como seus pagamentos estão sendo aplicados.
Quando você envia um pagamento maior que o saldo devedor, seu credor aplicará esse dinheiro extra principalmente a taxas e juros. Os fundos extras podem até se aplicar a pagamentos futuros. Qualquer uma dessas opções pode não estar ajudando você a atingir suas metas financeiras mais rápido.
Se você realmente quer pagar seus empréstimos mais rápido, anote isso: Da próxima vez que fizer um pagamento extra, verifique se o servicer do seu empréstimo estudantil te dá a opção de aplicar pagamentos extras inteiramente ao principal. Se não, ligue para eles.
Erro #4: Estender o Prazo de Pagamento do Empréstimo
Não conheço muitos recém-formados que esperem ansiosamente fazer pagamentos mensais pesados de empréstimos estudantis no final do período de carência. Alguns simplesmente não podem pagar, e fica tão estressante quanto outras dívidas chatas, como cartões de crédito e hipotecas.
Existem várias opções de pagamento que estendem o prazo dos seus empréstimos estudantis do padrão de 10 anos para 20 ou até 25 anos. Isso reduz seu pagamento mensal, claro, mas os custos de juros são enormes.
Arrastar o cronograma de pagamento é uma das principais razões pelas quais empréstimos começam a parecer intransponíveis. Considere este exemplo: Um saldo de empréstimo de $50.000 a uma taxa de juros de 6,8% teria um pagamento mensal de $575 e custaria pouco mais de $19.000 em juros num plano de pagamento de 10 anos.
Esse mesmo empréstimo estendido para 20 anos teria um pagamento mensal de $381, mas custaria $41.600 em juros! Vale a pena o custo extra de $22.600 e 10 anos a mais de pagamentos para economizar $194 por mês? Suspiro.
Faça o que puder para cortar despesas e encontrar mais dinheiro no seu orçamento para fazer seus pagamentos de empréstimo estudantil antes de estender seu período de pagamento.
Erro #5: Pagar o Tipo Errado de Empréstimos Para Perdão de Empréstimo Estudantil Público
Este erro não se aplica a todos, mas pode ser muito significativo se você está tentando se qualificar para o Perdão de Empréstimo Estudantil Público. Vale uma menção honrosa, pelo menos.
Se você trabalha para uma agência governamental federal, estadual, local ou tribal, ou algumas organizações sem fins lucrativos, pode conseguir que seus empréstimos estudantis federais sejam perdoados após um certo tempo. O truque é: você tem que fazer 120 pagamentos qualificados para seus empréstimos estudantis. Palavra-chave: qualificados.
Se você não está fazendo pagamentos num plano de pagamento baseado na renda apenas para Empréstimos Diretos, vai ter um choque rude quando sua aplicação para Perdão de Empréstimo Estudantil Público for negada. Esta é a maior razão pela qual mutuários não ganham perdão no programa PSLF.
Verifique se você está num plano de pagamento baseado na renda como PAYE, REPAYE, ICR ou IBR. Use esta ferramenta de ajuda para ver se você qualifica! Também, certifique-se de que seus empréstimos são Empréstimos Diretos. Esteja ciente de que FFEL, Perkins, ou qualquer outro empréstimo "não-Direto" não contará para esse tipo de perdão de empréstimo.
Erro #6: Refinanciar Empréstimos Federais Em Empréstimos Privados
Existem muitos bancos que anunciam economia e simplificação dos seus empréstimos estudantis oferecendo uma taxa de juros menor se você refinanciar com eles. Embora isso pareça tentador e possa ser uma boa ideia para seus empréstimos estudantis privados, geralmente é um erro refinanciar seus empréstimos federais num empréstimo privado.
Seus empréstimos estudantis federais vêm com benefícios que normalmente não são oferecidos por empréstimos privados. Por exemplo, existem vários planos de pagamento baseados na renda oferecidos para empréstimos federais, não para privados. Empréstimos privados podem não oferecer opções de adiamento ou carência se você voltar a estudar ou perder sua renda.
Ao usar uma empresa de refinanciamento de empréstimo estudantil privado para seus empréstimos federais, você perde muitas dessas proteções. Apenas certifique-se de investigar e coletar toda a informação sobre possíveis implicações antes de fazer uma mudança.
Erro #7: Manter Seu Fiador
Ter um fiador pode ter sido necessário quando você contraiu um empréstimo estudantil privado para reduzir o risco do credor. Se você está pagando seus empréstimos estudantis sem nenhum problema, pode não pensar duas vezes sobre o fato de que o fiador ainda está no seu empréstimo, e portanto compartilha a responsabilidade do pagamento da dívida. Pode ser hora de tirá-los da responsabilidade, por sua causa e pela deles.
No infeliz evento de o fiador falecer, o empréstimo estudantil pode entrar automaticamente em default, mesmo se você estiver fazendo pagamentos regulares. Entrar em default tem consequências financeiras sérias. Como a maioria dos fiadores são pais e avós, não é irracional considerar o risco de mantê-los como fiadores enquanto você paga seus empréstimos.
Se você tem um fiador em qualquer um dos seus empréstimos, ligue para seu credor e descubra como eles podem ser liberados do empréstimo. Se tudo mais falhar, refinanciar seus empréstimos privados pode ser um último recurso.
-
Planejamento de Empréstimos Estudantis com YNAB: Teste Grátis de 34 Dias
Interessado em configurar um planejador de empréstimos estudantis mas não tem YNAB? Experimente grátis por 34 dias (sem cartão de crédito) para ver como um orçamento pode ajudar a transformar o caos d
-

Consolidação de Empréstimo Estudantil: É Ideal para Você?
O graduado universitário médio nos EUA deixa a escola devendo mais de 22.700 dólares em empréstimos estudantis. O graduado americano médio com dívidas de empréstimo estudantil deve mais de 22.700 dól
Artigos em Destaque
- Auxílio Financeiro para Estudantes em Dificuldade: Empréstimos e Bolsas
- Evite Erros Custosos: 5 Erros Comuns de Investimento e Como Corrigi-los
- Evite Estes 3 Erros Custosos no Planejamento da Aposentadoria Antecipada
- Proteja-se: Identificando Golpes de Perdão de Empréstimos Estudantis
- Análise do Serviço de Empréstimos Estudantis MOHELA: Tudo o que os Mutuários Precisam Saber
- Evite Estes 3 Erros Comuns de Investimento | Insights do Wall Street Journal
- Perdão de Empréstimos Estudantis Federais: 6 Caminhos Comuns para Alívio
- Refinanciamento de Empréstimo Estudantil: Guia Completo para 2024
-
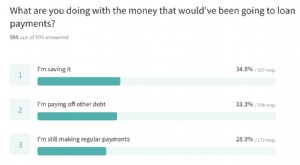 Pagamento de Empréstimo Estudantil Pausado: Como Mutuários Estão Gastando o Dinheiro Extra
Pagamentos federais de empréstimo estudantil foram automaticamente pausados e juros não acumularam desde o final de março de 2020. Nossa pesquisa descobriu que essa pausa manteve uma média de $417/mês...
-
 Evite Estes 3 Erros Financeiros Comuns e Construa Segurança Financeira
Acho que para muitos de nós pode ser difícil admitir quando estamos a cometer erros financeiros óbvios. Há uma tendência para mentir (só um bocadinho) aos nossos orçamentos, especialmente quando as co...