
Planejamento de Aposentadoria: Como Lidar com Dívida Hipotecária e Opções de Pensão
Cerca de 36% dos proprietários de imóveis ainda têm uma hipoteca quando se aposentam, ante 23% há uma década.
Esse aumento da dívida hipotecária se deve à disparada dos preços dos imóveis, às mudanças nas idades de aposentadoria e ao fácil acesso a empréstimos com garantia de capital (em que você usa sua casa como garantia para obter um empréstimo, que pode ser usado para financiar viagens, despesas médicas e outros gastos).
Então, quais são as opções para os proprietários que carregam dívidas para a aposentadoria?
Opção 1: manter a casa e a dívida
Se você mantiver a casa da família na aposentadoria, terá a propriedade e ainda poderá receber a pensão por idade. Por exemplo: Jackie tem uma casa avaliada em A$ 2 milhões, com uma hipoteca de A$ 200.000. Ela também tem A$ 800.000 em previdência privada. Tem 67 anos, mas não tem direito à pensão por idade porque seus bens avaliáveis — a previdência — estão acima do limite de A$ 695.500.
Se Jackie retirar A$ 200.000 de sua previdência e quitar a dívida hipotecária pendente, ela economizará nos pagamentos de juros e principal pelos próximos dez anos. Ela também reduzirá seus bens avaliáveis em A$ 200.000. Isso a torna elegível a uma pensão parcial.
Assim, embora Jackie tenha menos previdência, ela passa a receber uma pensão e ganha todos os subsídios associados à condição de pensionista.
Opção 2: reduzir o imóvel para quitar a dívida
Reduzir o tamanho do imóvel pode extinguir qualquer dívida remanescente e liberar dinheiro para férias, restaurantes e a boa vida na aposentadoria. Também possibilita uma mudança para uma casa ou apartamento mais adequado à idade. E o governo oferece um incentivo previdenciário por meio da contribuição por redução de imóvel (downsizing).
Isso permite que proprietários com mais de 55 anos que moraram em sua casa por mais de dez anos façam uma contribuição única de A$ 300.000 (solteiros) e A$ 600.000 (casais) à sua previdência, usando o dinheiro da venda do imóvel.
Mas, quando a pessoa atinge a idade de aposentadoria, atualmente 67 anos, qualquer valor na previdência será incluído na avaliação do governo sobre seus ativos e renda financeiros. Isso pode significar que você não se qualifique para a pensão ou para os subsídios de pensionista.
Dos aproximadamente 2,6 milhões de pessoas que recebem uma pensão parcial ou integral por idade, apenas 78.000 aderiram a essa iniciativa. Isso levanta a questão de se essa opção realmente cria um incentivo financeiro verdadeiro para reduzir o imóvel.
Pense novamente em Jackie, a mulher com a casa de A$ 2 milhões e a hipoteca de A$ 200.000. Digamos que ela decida vender a casa e se mudar para uma menor, perto de familiares e amigos. Isso incorrerá em cerca de A$ 40.000 em taxas de venda e comercialização, e um imposto de transmissão de cerca de A$ 62.000 sobre seu novo apartamento de A$ 1,4 milhão.
A redução do imóvel a deixa com A$ 1,1 milhão em ativos financeiros (após os custos de transação), o que significa que Jackie não é elegível à pensão. Embora ela consiga financiar um estilo de vida confortável, essa decisão de reduzir o imóvel pode não ser tão atraente quanto manter a casa. A decisão de vender e se mudar lhe custou A$ 100.000 extras em custos de transação e sua pensão.
Portanto, as pessoas precisam pensar com cuidado sobre a redução do imóvel. Ela pode permitir que se aproximem dos filhos, netos e dos serviços de que precisam — mas isso deve ser equilibrado com as implicações financeiras.
E os inquilinos?
Pagar aluguel de mercado com uma renda fixa pode ser muito difícil, então alugar é um desafio para os aposentados. Segundo o censo de 2021, mulheres de 55 a 64 anos e aquelas com mais de 65 estão entre os grupos de crescimento mais rápido entre pessoas em situação de rua.
A boa notícia é que muitas comunidades de aposentadoria com fins lucrativos e sem fins lucrativos oferecem modelos de aluguel e contribuições de entrada com desconto para residentes de poucos recursos (mas muitas vezes há listas de espera). Os moradores de aldeias de aposentadoria também podem ser elegíveis a assistência ao aluguel, dependendo de suas circunstâncias.
A assistência ao aluguel representa um adicional de A$ 5.751 por ano em benefícios previdenciários e oferece apoio financeiro extra a beneficiários elegíveis da pensão por idade. As comunidades de aposentadoria oferecem aos idosos australianos vulneráveis uma oportunidade única de se mudar para uma comunidade sob um contrato de concessão ou licença. Mais de 260.000 idosos australianos vivem em cerca de 2.500 comunidades de aposentadoria pelo país.
Embora uma aldeia de aposentadoria possa não ser a primeira opção para muitos aposentados, elas podem oferecer moradia acessível.
Fazendo a melhor escolha
Navegar pelas decisões habitacionais ao se aproximar da aposentadoria significa equilibrar considerações financeiras, emocionais e de estilo de vida. Os proprietários que se aposentam com uma hipoteca enfrentam uma escolha: manter a casa ou reduzir o imóvel para aliviar a dívida.
Manter a casa e acessar a previdência para pagar a dívida pendente melhora o fluxo de caixa e permite que você mantenha seu maior ativo. Reduzir o imóvel ajuda a eliminar a dívida e aumenta o saldo da previdência, mas vem com custos extras de transação (e você pode acabar com menos pensão, ou nenhuma).
Buscar orientação financeira profissional é crucial, e certifique-se de que seja um consultor financeiro registrado.
Este artigo faz parte da série sobre aposentadoria do The Conversation, na qual especialistas examinam questões como quanto dinheiro precisamos para nos aposentar, aposentar-se com dívidas, o impacto psicológico da aposentadoria e os benefícios de obter orientação financeira.
-
Coroa Dinamarquesa (DKK): Visão Geral, Valor e Fatos
A Coroa Dinamarquesa é a moeda legal do Reino da Dinamarca – e também das Ilhas Faroé e da Groenlândia, dois territórios dinamarqueses. A coroa é às vezes referida por sua tradução para o inglês – cor
-
Maximize Seu Cheque de Estímulo: 3 Estratégias Inteligentes de Poupança
Colocar o cheque no banco é a melhor opção? Em meados de março, o American Rescue Plan Act foi sancionado. Entre outros benefícios, esta lei prevê cheques de estímulo de 1.400 dólares para cada adulto
Artigos em Destaque
- Assédio de Cobradores de Dívida: Protegendo a Privacidade e Direitos da Família
- Consolidação de Dívidas vs. Empréstimo com Garantia Imobiliária: Qual é o Ideal para Você?
- Contas Veterinárias Inesperadas: Estratégias Financeiras para Tutores de Pets
- Empréstimos para Veteranos: Guia de Elegibilidade e Benefícios
- Proteja suas Finanças: 15 Passos para Negociar e Reduzir Contas Médicas
- Refinanciamento de Veículo: Vale a Pena Agora?
- Material Escolar Econômico: Reutilize Pastas e Fichários
- Comprar Carro à Vista: Guia Simples em 5 Passos [2024]
-
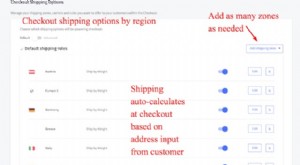 Estratégia Global de E-commerce: Guia Passo a Passo para o Sucesso Internacional
Quando se trata de e-commerce e fazer negócios globalmente, Brian Beck, atual SVP de e-commerce e estratégia omnichannel na Guidance Solution, entende do assunto. Ele gerencia os canais digitais de a...
-
 Estratégias para Aposentadoria Antecipada: Planejamento e Execução
O que é aposentadoria antecipada? O momento da aposentadoria pode ser escolha sua. Aposentadoria antecipada é deixar a força de trabalho antes de atingir a idade estatutária. Como as pessoas se tornam...