
Adulting 101: Guia Prático para Recém-Formados
Como recém-formado, é fácil se sentir sobrecarregado por novas liberdades e novas responsabilidades. Não se preocupe! Aqui está nosso guia passo a passo sobre como ser um adulto.
Ser um jovem adulto em 2016 não é piquenique. Você (na maioria) não sabe o que quer fazer, sua vida amorosa é um filme de desastre em câmera lenta, e seus pais continuam perguntando quando vai se estabelecer/casar/ir para a faculdade de medicina.
Ah, e você tem uma dívida absurda de empréstimo estudantil, salários estão estagnados há décadas, preços de moradia estão nas alturas, e a mudança climática acabou de matar um monte de renas na Sibéria.
É o suficiente para fazer você se sentir assim:

Não precisa ser tão difícil. Embora não possamos dizer como descobrir o que quer fazer da vida, ou fazer você parar de mandar mensagens bêbado para seu ex, ou trazer aquelas pobres renas de volta à vida, podemos ajudar a colocar suas finanças em ordem.
Aqui está como ser um adulto — no papel, pelo menos.
1. Pague-se primeiro

É um clichê de finanças pessoais, mas ainda é o primeiro passo no caminho para a estabilidade financeira. Economizar dinheiro muitas vezes parece privação — você não pode comprar coisas que quer. Mas se você mudar sua mentalidade e ver a economia como um investimento na saúde e felicidade do seu eu do futuro (bem próximo), fica muito mais fácil.
Como pagar-se primeiro? Aqui estão algumas ideias:
Faça (pelo menos) o mínimo quando se trata de economia para aposentadoria
Idealmente, você estaria guardando uma quantia significativa para seus anos dourados, mas sabemos que você tem contas: Aquelas parcelas gordas mensais para a Sallie Mae, além de aluguel, comida e a (mais que) ocasional noite fora.
Mas uma das poucas vantagens (financeiramente falando) de ser jovem é que você tem décadas até precisar do dinheiro da aposentadoria. Assim, cada dólar que você guarda agora valerá mais na aposentadoria do que dólares que você colocar daqui a 10 ou 20 anos, quando estará um pouco mais avançado na lenta caminhada para a cova — e portanto mais abastado.
Por quê? Juros compostos. Com o tempo, seu dinheiro ganha juros, e então esses juros ganham juros, e então os juros sobre seus juros ganham mais... você vê aonde isso vai. O tempo está do seu lado nisso.
Então qual é o mínimo?
Se seu empregador oferece contrapartida (match), contribua o quanto precisar para obter o máximo. Para a maioria de vocês, isso será 6%, com 3% adicionais vindos do empregador. Dinheiro grátis!

E com isso, você estará perto da metade da taxa de economia de 20% que a maioria dos consultores financeiros (e o Money Under 30) recomenda.
Se começar logo após a faculdade, pode até ser suficiente para ter um ano de salário guardado no seu 401(k) aos 30 anos.
E como esses 6% saem pré-imposto, você não sentirá tanto o aperto no seu contracheque (levemente) reduzido.
Se seu empregador não oferece contrapartida?
Então você deve abrir um Roth IRA e tentar maximizar sua contribuição anual. Como você é jovem e provavelmente não ganha muito ainda, pagará menos impostos agora do que depois. Contribuições para Roth IRA são feitas com dinheiro pós-imposto; saques na aposentadoria são livres de impostos.
Independentemente disso, você vai querer colocar seu dinheiro em fundos de índice de baixo custo, pois taxas podem realmente consumir seus retornos.
Crie um fundo de emergência

Segundo um estudo recente do Federal Reserve, quase metade de todos os americanos não conseguiria cobrir uma despesa inesperada de $400. $400!
Para comparar, a visita média à emergência custa $1.233.
Um fundo de emergência é importante por vários motivos:
- Coisas acontecem, e frequentemente são caras.
- Se você tem um bom colchão de dinheiro guardado para o inesperado, será menos provável que invada seu 401(k) ou IRA em caso de emergência ou perda inesperada de emprego, o que significa que esses investimentos podem continuar valorizando livres de impostos e penalidades.
- Psicologicamente, você ficará menos estressado porque sabe que pode lidar com qualquer coisa — seja um jogo de pneus novo ou o tratamento dentário caro do seu pet — sem entrar em dívida.
Você pode não ter muito dinheiro para guardar agora. Mesmo guardar pequenas quantias ajuda, e pequenas quantias eventualmente somam um dinheiro grand(ish).
Um app como o Digit, que analisa seus gastos e retira pequenas quantias quando acha que você não vai notar, é uma ótima maneira de começar, especialmente se você adota uma abordagem hands-off para suas finanças. O Digit aproveita sua falta de atenção e a usa para ajudar você a economizar.
Se você é do tipo mais consciente, considere abrir uma conta poupança de alto rendimento. Colocando seu dinheiro em uma conta separada, você cria uma barreira psicológica entre você e ele, significando que será menos provável gastar seu fundo de emergência em compras por impulso. E os juros que seu dinheiro ganha ajudarão a compensar a inflação.
Quer configurar e esquecer? Use nossa ferramenta gratuita para automatizar suas finanças.
Crie uma reserva na conta corrente™

Se a ideia de economizar vários milhares de dólares parece distante, mire na reserva da conta corrente™ primeiro. É como um mini-fundo de emergência que você mantém na sua conta corrente.
Pense nisso como um colchão de dinheiro que você mantém na conta corrente e que nunca gasta. Nada divertido, certo?
Não é muito divertido, mas pode evitar que você tenha que se preocupar se o proprietário vai depositar seu cheque de aluguel antes de você receber sua próxima injeção de dinheiro do empregador. Também protege de taxas de overdraft, o que significa que ficar sem dinheiro não vai te deixar ainda mais sem dinheiro.
Pode ser $500, $1.000, ou igual a um contracheque. Você não quer que sua reserva seja grande demais (a menos que esteja usando uma conta corrente de alto rendimento), porque perderá os juros (admitidamente bem mínimos) que esse dinheiro ganharia em uma poupança de alto rendimento.
2. Acostume-se a viver dentro de suas possibilidades

O fundador do Money Under 30, David Weliver, entrou em $80.000 de dívida antes de completar 25. Como fez? Do jeito que todos fazemos: Gastando mais do que ganhava.
Quando você é jovem e ganhando dinheiro de verdade pela primeira vez, pode ser difícil dizer não a si mesmo. Mas se entregar a cada capricho agora significa que será ainda mais difícil reduzir seus gastos depois. É melhor começar a desenvolver bons hábitos agora, para não ter que cavar para sair de um buraco no futuro.
Acompanhe seus gastos
Sei, sei. Já ouço a resistência. Acompanhar o que você gasta não é divertido (ou pelo menos não é divertido a menos que você seja um pouco compulsivo), mas é também praticamente a única maneira de controlar suas finanças. Se você não sabe para onde seu dinheiro vai, como pode esperar saber onde pode — ou deve — cortar?
Se você não quer fazer o método mais testado e comprovado, a Velha Planilha, então talvez deixe um app fazer por você: Não será tão útil para incentivar disciplina fiscal, mas ajudará a ter uma noção geral de para onde seu dinheiro está indo.
Espere três dias antes de fazer uma grande compra

Dizer "não" para si mesmo o tempo todo envelhece. Eventualmente, você vai ceder e começar a dizer "sim" para tudo.
Em vez disso, diga "Agora não." Oferecendo adiamento em vez de negação aos seus impulsos aquisitivos, você amortece as bordas da decepção deles. Eles podem ter o que querem — só precisam esperar.
Geralmente você vai descobrir que, no final de três dias, o próprio desejo se dissipou.
No lugar? Alívio por não ter comprado aquele suéter meio feio, ou o gadget com o qual ficaria entediado em dois dias.
Não faça orçamento — em vez disso, descubra sua renda discricionária

Orçamentos funcionam ótimo para algumas pessoas — mas não para a maioria de nós. Por que atribuir um limite arbitrário ao que você gasta em supermercado? E se você precisar de pasta de dente mas já estourou seu orçamento de "higiene"? Ser bom com dinheiro ditaria ter hálito ruim até o mês que vem?
Em vez de colocar limites em categorias imprevisíveis, descubra o que sobra para gastar depois que você pagou todas suas contas (aluguel, serviços, seguros, pagamentos de dívida) e guardou algum dinheiro — AKA sua "noz" (que acho que todos concordamos ser um termo infeliz).
Então, gaste o que sobrar no que quiser. Você ainda terá que fazer escolhas (frequentemente difíceis) mas não estará constantemente batendo contra limites arbitrários.
3. Planeje o futuro (e o inesperado)
Comece a construir crédito
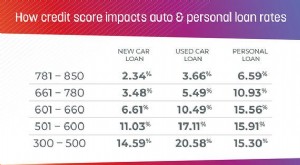
Construir bom crédito leva anos — sete, na verdade. Mesmo se você não planeja comprar casa tão cedo, é bom começar a pensar no seu score de crédito. Um score alto te dará as menores taxas disponíveis, e pode economizar milhares de dólares ao longo da vida de um empréstimo.
Existem algumas maneiras de construir crédito pela primeira vez:
- Consiga um cartão de crédito garantido (secured).
- Torne-se usuário autorizado no cartão de outra pessoa (como um pai).
- Pegue um empréstimo para construir crédito da Upstart.
Talvez você tenha medo de cartões de crédito — muitas pessoas que chegaram à maioridade na crise financeira têm. Mas cartões de crédito oferecem benefícios que cartões de débito não — nomeadamente, empresas de cartão reportam seus pagamentos aos bureaus de crédito e ajudam a construir crédito.
Se você está preocupado com gastos excessivos, então um cartão garantido — ou até um charge card, que deve ser quitado integralmente todo mês — pode ser o melhor para você.
A coisa mais importante, seja o que escolher: Pague sua fatura todo mês. Pagamentos em dia são o elemento mais importante para construir bom crédito. Perder um pagamento — mesmo por um dia! — pode te atrasar anos.
Verifique seu relatório de crédito pelo menos uma vez por ano
Uma vez que você estabeleceu um score de crédito, deve ficar de olho nele.
Não é inédito que erros — mostrando pagamentos perdidos em contas que você sempre pagou religiosamente, ou uma dívida pendente que você nunca contraiu — apareçam no seu relatório de crédito, e esses erros podem te prejudicar. Relatórios de crédito são frequentemente usados por proprietários e até empregadores como meio de avaliar potenciais inquilinos e funcionários. Você não quer o crédito impecável pelo qual trabalhou tanto manchado por um erro de computador.
Muitos bancos, incluindo Capital One e American Express, oferecem monitoramento de crédito como benefício de ser titular do cartão. Credit Karma e Credit Sesame ambos oferecem acesso a um relatório de crédito por mês, além de atualizações mensais do seu score.
Saiba mais sobre como scores de crédito são calculados, e use nosso estimador de score para ter uma noção do seu.
Faça um seguro de inquilino (renters insurance)
Você pode não ter casa própria ainda, mas imagino que já tenha bastante coisa, e algumas são bem caras. Tem uma bike legal? Um laptop? Uma TV de tela plana? Seria fácil para você substituí-las se fossem perdidas, roubadas ou danificadas?
Se não (e mesmo se sim), você deve fazer seguro de inquilino. Seguro de inquilino é como seguro de proprietário... mas para inquilinos. Protege suas coisas em caso de roubo, dano ou perda, e te protege de responsabilidade se, digamos, você acidentalmente queimar seu prédio, ou deixar o chuveiro ligado e causar sério dano de água. (Fato curioso: Seu proprietário não vai simplesmente pagar por isso.)
Seguro de inquilino tende a ser bem barato, especialmente se combinar com seu seguro de carro.
Uma amiga minha recentemente perdeu a maioria de seus pertences em um incêndio, e o seguro de inquilino tornou possível sua recuperação. Esse tipo de tranquilidade definitivamente vale $10 por mês.
Para mais info sobre a apólice certa para você, confira o parceiro do Money Under 30, Policygenius.
4. Estabeleça algumas metas financeiras
Acompanhar seus gastos e dizer "agora não" vai parecer meio sem sentido quando você tiver seis meses de despesas no fundo de emergência e estiver batendo suas metas de economia para aposentadoria.
É quando é hora de começar a estabelecer metas de economia. Pode ser para entrada na casa dos sonhos, uma viagem à Europa, ou um carro zero. Pode ser economizar para faculdade, ou para pagar seu casamento. Pode ser tudo isso!
O Capital One 360 tem um ótimo recurso (único entre contas poupança de alto rendimento) que permite dividir seu dinheiro em (até 25) contas separadas. Isso facilita priorizar diferentes metas e ver o progresso em cada uma individualmente.
Metas são uma ótima maneira de se motivar a economizar mais, e manter o ímpeto que construiu enquanto economizava para o fundo de emergência. E, ainda melhor, significa que você pode economizar para coisas divertidas.
5. Tenha paciência
Nos seus 20 anos, pode parecer que tantas metas estão fora de alcance. Se você não ganha muito, economizar muito vai levar um tempo.
Não se culpe por isso. Essas pequenas contribuições vão começar a somar algo substancial em breve, e você deve se orgulhar por fazer escolhas inteligentes que te servirão bem mais tarde na vida.
Resumo
Se você acabou de sair da faculdade, provavelmente está sobrecarregado por novas liberdades e novas responsabilidades. Empregos, dinheiro, impostos — pode ser demais. Mas se começar com o básico, vai se descobrir bem à frente da curva quando chegar aos 30.
Leia mais:
- O 401(k) de $1 Milhão: Estratégia de Investimento Para 20 e 30 e poucos anos
- Como Economizar Seus Primeiros $500
-
Investindo em Ouro: Guia Completo para Iniciantes
Diversificar seus ativos é uma das melhores formas de criar estratégia de investimento sustentável de longo prazo. E uma das maneiras de fazer isso é comprando ouro. Investir em ouro e outros metais p
-
Entendendo sua Mentalidade Financeira: Guia para Bem-Estar Financeiro
Você sabe o que é mentalidade financeira? Pode significar coisas diferentes para pessoas diferentes. Em termos simples, sua mentalidade financeira é a forma como você pensa sobre dinheiro e as crenças
Artigos em Destaque
- Automatize Suas Economias: Guia de 3 Passos para Segurança Financeira
- Reconstruindo Seu Fundo de Emergência: Um Guia para Segurança Financeira
- Conquistar Dívida de Cartão de Crédito: Guia Completo para Liberdade Financeira
- Guia Completo de Empréstimos: Tipos, Candidatura e Reembolso
- Garanta Seu Futuro: Top 5 Estratégias de Investimento Seguras
- Como Criar um Orçamento: Guia Passo a Passo para Controle Financeiro
- Enfrentando Dificuldades Financeiras: Estratégias para Pagar Contas com Recursos Limitados
- Formas Legítimas de Dobrar seu Dinheiro: Um Guia Realista
-
 Empréstimos de Consolidação de Dívidas: Guia Completo Passo a Passo
Certifique-se de seguir cada passo se quiser obter as melhores taxas e evitar pagamentos perdidos. Dívidas podem ser opressivas, especialmente quando estão espalhadas por mais de uma conta e você est...
-
 Proteja Seu Crédito: Guia Completo para Congelar Seu Relatório de Crédito
O congelamento de crédito (credit freeze) é a forma mais eficaz de impedir que contas fraudulentas sejam abertas em seu nome, então aqui está o que você precisa saber sobre isso. Com o infame vazament...