
Método de Experiência Não Acumulada (NAE): Definição e Elegibilidade
O método de experiência não acumulada (NAE) é um procedimento contábil fiscal que o Código de Receita Interna (IRC) usa para lidar com dívidas duvidosas. O procedimento só pode ser aplicado a dívidas duvidosas por serviços realizados em algumas profissões selecionadas. Além disso, a empresa à qual o método NAE é aplicado deve ter menos de $5 milhões em receitas brutas médias anuais nos anos fiscais anteriores.
Entendendo o Método de Experiência Não Acumulada
O Internal Revenue Service (IRS) é uma organização governamental responsável por coletar impostos em nome do governo dos EUA. O IRS desenvolveu o Código de Receita Interna (IRC), que é essencialmente o código tributário dos EUA cobrindo regras relacionadas à tributação de indivíduos e corporações.
A aplicação do método NAE ocorre quando uma empresa incorre em dívidas duvidosas. Empresas incorrem em dívidas duvidosas quando não conseguem cobrar dinheiro devido por clientes.
Dívidas duvidosas não reclamadas na declaração fiscal da empresa usando o método NAE podem ser reclamadas sob outros métodos de baixa (charge-off). Na verdade, baixas são mais comuns.
Uma baixa (charge-off) é uma dívida considerada improvável de ser cobrada por um credor de um devedor. Resulta na baixa da dívida do balanço patrimonial, bem como no gasto dos fundos perdidos na demonstração de resultados como despesa.
Como Funciona
Sob o método NAE de contabilidade, a empresa pode estimar a dívida que acabará se tornando duvidosa baseada em suas próprias experiências passadas e registros históricos com clientes, fornecedores e devedores. É um método favorável pois a empresa não precisa baixar todo o saldo de dívida se espera que parte possa ser cobrada no futuro.
Permite que certos prestadores de serviços sejam isentos da parcela de competência da receita que determinaram ser improvável de cobrança baseada em sua experiência e fórmulas permitidas sob regulamentos da Securities Exchange Commission (SEC). No entanto, só pode ser aplicado a empresas que operam nas seguintes indústrias:
- Ciência atuarial
- Arquitetura
- Consultoria
- Engenharia
- Saúde
- Direito
- Artes cênicas
Quanto à regra NAE, um contribuinte pode usar o método contábil NAE se a empresa usa o método de competência ao registrar receitas por serviços realizados, opera em uma das indústrias acima, e a empresa obteve menos de $5 milhões em receitas brutas em um dos três anos anteriores.
Método de Competência (Accrual Accounting)
O método de competência é um método no qual receitas e despesas são reconhecidas quando incorridas, não necessariamente quando o caixa é trocado. Contrasta com contabilidade baseada em caixa, onde receitas e despesas são registradas quando o caixa efetivamente se move.
Portanto, sob o método de contabilidade por competência, a receita é reconhecida quando auferida. Para prestadores de serviços como empresas sob domínio do método NAE, significa que a receita é reconhecida quando o serviço é prestado. Pode resultar em valores devidos por clientes por serviços prestados no passado. Dívidas duvidosas podem surgir quando clientes são improváveis de pagar por tais serviços.
Método Safe-Harbor do Livro NAE
Um safe harbor (porto seguro) é um método contábil dentro de regulamentos legais ou fiscais que permite evitar as regulamentações. Também se refere a quando uma regulamentação fiscal é simplificada em certas condições ao aplicar o código fiscal. O método safe-harbor do livro NAE permite que empresas excluam receitas incobráveis qualificadas de sua renda tributável, o que é favorável para reduzir impostos pagos.
O método safe-harbor do livro NAE é geralmente mais fácil que qualificar para outros métodos safe-harbor, mas só pode ser usado por empresas nas indústrias designadas pelo NAE. Alguns métodos safe harbor são difíceis de utilizar devido à informação histórica necessária para qualificar.
Por exemplo, sob alguns métodos safe harbor, é exigido que a empresa tenha informação financeira rastreada por seis anos. Às vezes, pode ser difícil encontrar toda informação relevante e qualificar para os métodos safe harbor.
Leituras Relacionadas
A CFI é a provedora oficial do programa global de Analista de Crédito e Bancário Comercial (CBCA)®, projetado para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando em sua carreira, os recursos adicionais da CFI abaixo serão úteis:
- Ciência Atuarial
- Provisão para Devedores Duvidosos
- Despesa com Dívidas Duvidosas
- Safe Harbor (Porto Seguro)
-

Método das Ações em Tesouraria: Cálculo do Lucro por Ação Diluído
O método das ações em tesouraria (treasury stock method) calcula quantas ações adicionais podem ser geradas por warrants e opções in-the-money em circulação. Essas novas ações são usadas no cálculo do
-
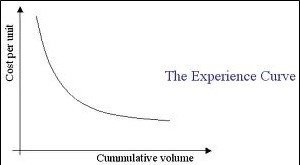
Curva de Experiência: Redução de Custos e Eficiência
Introduzida pelo Boston Consulting Group, a Curva de Experiência é um conceito que afirma existir uma relação consistente entre a quantidade cumulativa de produção de uma empresa e seu custo de produç
Artigos em Destaque
- Método de Capitalização Direta: Definição e Aplicação
- Entendendo o Método Temporal para Conversão Cambial
- Método de Juros Efetivos Explicado: Amortização e Contabilidade de Títulos
- Entendendo Métodos Contábeis: Caixa vs. Competência
- Método de Parcelas por Renda Anualizada (MPRA): Guia Completo
- Entendendo o Método do Contrato Concluído: Reconhecimento de Receita Explicado
- Método da Bola de Neve das Dívidas: Guia Passo a Passo para Liberdade Financeira
- Como Navegar em Quedas de Mercado: Guia para Proteger seus Investimentos
-
 Método da Porcentagem de Conclusão: Contabilidade Explicada
O método da porcentagem de conclusão é um conceito de reconhecimento de receita contábil que avalia como realizar receita periodicamente ao longo de um projeto ou contrato de longo prazo. Receita, des...
-
 Método de Identificação Específica: Guia para Avaliação de Estoque
O método de identificação específica (specific identification method) refere-se à avaliação de estoque (inventory valuation), especificamente ao rastreamento de cada item individual no estoque e atrib...